定錨產業筆記

雲端服務商加碼投資,瞄準AI商機

2018-03-10

本週J.P. Morgan發表一篇Server產業的研究報告,提及雲端服務商近期的資本支出計畫,以及2018年Server產業展望。

本文為「定錨產業週報(基本版) 2018/3/10號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。

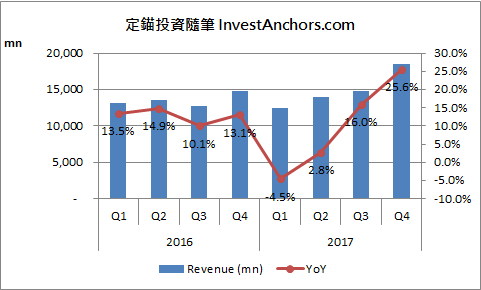
近期雲端服務商,如Amazon、Google、Facebook、Microsoft,為提升資料中心運算負荷量,並追求更好的運算效率,不僅對於資本支出態度相當積極,並開始導入Intel新平台Purley,Hyperscale Data Center市場在2017Q3開始明顯轉強,帶動Server市場產值規模及出貨量強勁成長(詳見【圖一】)。

【圖一】全球Server市場產值規模(Source: Gartner)
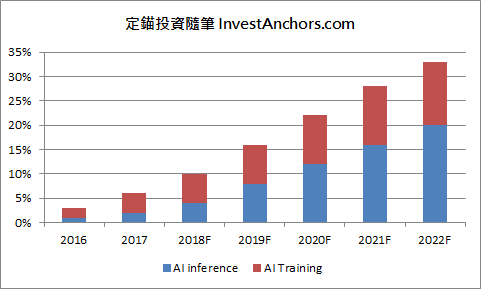
雲端服務商積極擴增資本支出,主要是人工智慧廠商積極透過「AI訓練」優化演算法架構,且消費性電子及物聯網終端裝置陸續導入AI功能,「AI推論」的使用量將在2018~2022年之間大幅成長,預期AI相關工作量將佔2018年Hyperscale Data Center市場需求約10%(詳見【圖二】)。

【圖二】AI相關工作量佔Hyperscale Data Center市場需求
但另一方面,企業級Enterprise市場,則持續遭到白牌伺服器侵蝕(詳見【圖三】),預期白牌伺服器/交換器市場滲透率,將在2018年達40%,意味著HP、Dell、IBM......等傳統伺服器大廠,市佔率恐持續下滑,且企業級Enterprise市場在Intel Purley平台換機進度非常緩慢,不利ASP表現。

這意味著,過去專注在企業級Enterprise市場的公司,亦即傳統伺服器大廠HP、Dell、IBM的供應商,不論是組裝代工廠、電源供應器、交換器......等,若不能及時調整客戶結構,將面臨白牌伺服器業者的強力競爭。反之,以白牌伺服器市場起家的公司,例如廣達、緯穎,則可望持續受惠這項趨勢。

【圖三】白牌伺服器/交換器市場產值規模及滲透率(Source: J.P. Morgan)
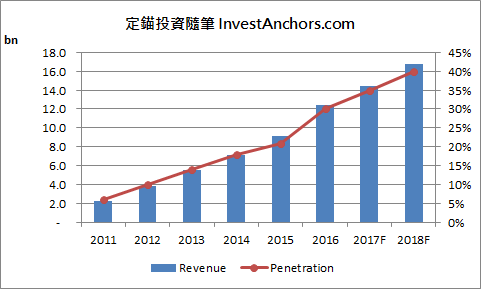
在交換器市場,為因應資料傳輸量越來越龐大,100G交換器出貨量快速成長,並持續侵蝕40G交換器的市佔率。根據IDC統計,100G交換器在2017Q4產值規模市佔率已達9.6%,遠高於去年同期4.8%。

另一方面,雖然網通廠商2017年推出25G/50G交換器,意圖取代10G交換器的產業地位,10G交換器在2017Q4出貨量仍維持穩健成長,但受到產業競爭加劇影響,ASP遭遇沉重壓力,故產值規模呈現小幅衰退。

市場預期,100G交換器市佔率將在2020年達到20~25%,且業者將在2019下半年推出400G交換器產品,其中,智邦近年專注在白牌伺服器市場,不僅領先同業量產100G交換器,並已開始投入400G交換器產品開發,與國際大廠Cisco並駕齊驅,居全球領先地位,可望受惠。

你可能也會喜歡

日商擴產,矽晶圓產業疑慮加深

本篇為2018年12月4日提供給「基本/加值版會員」的定錨獨家產業報告,非當前最新看法,若您希望能即時收到更多定錨獨家產業報告,可以參考「訂閱方案」(連結),以每個月199/399元的價格訂閱「基本/加值版會員」。 2018下半年以來,矽晶圓產業因日系廠商擴產態度轉為積極,但NAND Flash、DRAM需求下滑,過去兩年供需吃緊的情形,在2019年將明顯緩和。 觀察近期矽晶圓報價,漲勢確實有放緩跡象,反映廠商產能擴增幅度高於年初預期,原本市場認為供需將非常吃緊的情形並沒有發生。定錨預估,2018年全球12吋矽晶圓月產能達610萬片,需求達605萬片(詳見【圖一】),供需大致平衡。 展望2019年,由於Shin-Etsu、SUMCO在2018年大幅擴增資本支出,環球晶也維持強勁的資本支出計畫,預期2019年矽晶圓產能會有較大幅度的增加(詳見【圖二】);而在需求面,儘管邏輯IC需求仍十分強勁,但受到記憶體報價走跌影響,Samsung、Sk Hynix近期確實有放緩記憶體投資計畫的跡象。定錨預估,2019年全球12吋矽晶圓月產能達685萬片,需求達640萬片,供需結構轉差。 【圖一】全球12吋矽晶圓供需結構 【圖二】全球Top-3矽晶圓廠資本支出 而2017下半年以來,因國際IDM大廠將低壓消費性MOSFET產能轉作中高壓車用MOSFET及IGBT,導致消費性MOSFET缺貨,而主要投產的6吋晶圓代工廠,又因多年未有重大投資,產能吃緊,廠商轉往8吋廠投產,導致8吋矽晶圓需求大增。定錨預估,2018年全球8吋矽晶圓月產能達565萬片,需求達560萬片,供需大致平衡(詳見【圖三】)。 展望2019年,因日系廠商Shin-Etsu、SUMCO,台系廠商合晶鄭州廠,以及環球晶與Ferrotec合資新廠產能陸續開出,定錨預估,2019年全球8吋矽晶圓月產能達595萬片,需求達580萬片,供需吃緊的情形稍有緩解。 【圖三】全球8吋矽晶圓供需結構 儘管台系廠商環球晶強調,公司與主要客戶簽有長期供貨合約(LTA),但過去經驗顯示,假使全球景氣走弱,導致矽晶圓供需吃緊緩解、報價回跌,客戶有可能會選擇違約,並在現貨市場以較便宜的價格採購原料。 此外,參考散裝航運族群在2010~2013年的經驗,當時航商與主要客戶也簽有高價合約,但股價主要是跟隨BDI現貨價走,而非反映財報獲利,我們認為矽晶圓族群很有可能會發生同樣的情形。 因此,雖然我們曾在2017年初舉辦之「2017年半導體產業趨勢」講座,看好矽晶圓產業的前景,但目前看法轉趨保守,就算近期財報亮眼、股價反彈,我們還是建議讀者們避開產業前景存在較多不確定性的矽晶圓族群,另尋前景較明確的投資機會。

(詳全文)

2018-12-04

手機市場回溫,供應鏈喜迎轉機

2017Q4以來,電子零組件廠商面臨三大利空夾殺: 1. Phone 8/8+、iPhone X出貨量大幅下修,尤其iPhone X肩負新世代手機的樣板,卻叫好不叫座,表現令人失望。 2. 中國手機品牌廠持續調整庫存,四大品牌2018Q1零組件訂單驟降,二線品牌樂視、金立也相繼傳出財務危機。 3. 新台幣匯率持續強勢,對外銷產業營收、毛利率造成衝擊。 因此,過去這段期間,不論光學鏡頭、機殼、PCB、觸控模組、EMS組裝、聲學元件……等零組件供應商,股價表現皆非常弱勢。 本文為「定錨產業週報(基本版) 2018/4/14號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。 但近期定錨研究團隊積極走訪產業,看到了不少轉機: 1. 中國手機品牌廠庫存調整已近尾聲,四大品牌相繼發表樂觀的展望,且觀察IC設計端2018年3月營收表現,以及大立光法說會釋出的2018Q2展望,皆支持中國手機品牌拉貨動能回溫的看法。 2. iPad、MacBook Air即將上市,我們曾在「定錨產業週報2018/3/31號」分析過,Apple今年改走平價策略,有助衝刺銷售量。 3. 受到被動元件嚴重缺料問題影響,今年iPhone備貨時程將提前至2018年5月,零組件廠商將在2018Q2季末開始出貨。 當然,次產業的表現可能會有所差異,定錨研究團隊整理如下: 3D感測 Apple今年將推出三款iPhone,包括6.1” TFT-LCD、5.8” OLED、6.5” OLED,市場預期三款iPhone都會支援Face ID。 未來須留意Finisar、II-VI 6吋產能逐漸完備後,是否會影響穩懋在iPhone VCSEL供貨比重,以及全新是否有機會打破IQE獨家供應VCSEL磊晶片的局面,另宏捷科在Android品牌導入3D感測的過程中,也很可能扮演關鍵角色。 光學鏡頭 目前市場預期,OLED版本將搭載雙鏡頭,TFT-LCD版本則維持單鏡頭規格。 由於OLED版本受限螢幕模組成本居高不下,難以調降定價,但消費者對於高價iPhone的接受度似乎有限,故Apple有可能會調降TFT-LCD版本定價至700美元附近,衝刺銷售量。市場預期,今年iPhone備貨量約1億支,其中TFT-LCD版本佔60%,此趨勢不利雙鏡頭滲透率提升。 然而,中國手機品牌領導廠商華為,在今年旗艦機P20推出後置三鏡頭模組,對於光學鏡頭產業來說是一大利多,且市場必然會開始期待Apple在2019年跟進導入三鏡頭規格。 機殼 今年iPhone將持續採用玻璃機殼,不同的是,預期鎧勝-KY將首度切入iPhone機殼供應鏈,供貨比重約5~10%。 由於鴻海iPhone組裝代工訂單持續遭和碩及緯創分食,且OLED版本銷售佔比下滑,不利鴻海接單,預期鴻準的機殼訂單分配將會下滑,並由可成、鎧勝-KY取代,而Jabil的訂單分配則會維持相對穩定。 PCB 我們將iPhone採用的PCB分為三大類來觀察: 類載板(SLP):今年SLP規格差異不大,維持TFT-LCD版10層、OLED版20層結構,未來將持續朝尺寸縮小、線寬更細、層數更多發展。由於廠商經過一年的努力,良率已普遍提升,今年合格供應商將從5家增加至7家,競爭趨於激烈,價格將面臨壓力。 軟硬結合板(Rigid-Flex PCB):儘管電池模組Rigid-Flex PCB面積將會增加20~30%,但螢幕模組因去年供應商屢傳良率問題,將從Rigid-Flex PCB改回FPCB,整體需求成長不如預期,加上近年廠商對於Rigid-Flex PCB產能擴充相對積極,競爭趨於激烈。 軟板(FPCB):除了Cellular天線將採用LCP材質,由日商Murata與嘉聯益供貨,其餘天線仍維持改良式PI材質,供應商包括台郡、臻鼎-KY,無線充電FPCB則因Apple有意用銅絲繞線設計取代FPCB模組,有可能導致現有供應商訂單流失。 觸控模組 雖然TFT-LCD版放棄in-cell面板,重回外掛式觸控,觸控模組廠商可望再度接到貼合訂單,但據傳在成本考量下,TFT-LCD版將取消3D壓力感測器,對於毛利率會有不少影響。 另一方面,近期市場傳言Samsung正在說服Apple改採Y-Octa OLED,因不再需要觸控薄膜,不僅更為輕薄,價格也較便宜,惟Apple在供應鏈管理策略考量下尚未點頭。 雖然過去OLED觸控薄膜,都是由Samsung指定供應商,在OLED產線上進行一條龍貼合,但台廠還是有分食到3D壓力感測器貼合訂單,如果Apple決定採用Y-Octa OLED,恐將移除3D壓力感測功能,對台廠將產生不利影響。 EMS組裝 目前市場預期,鴻海為OLED版本主要供應商,和碩為TFT-LCD版本主要供應商。緯創在2018年3月,傳出防水機構件偷換料事件,有可能會影響到未來接單,須持續觀察。 由於EMS組裝廠商營收,通常會落後零組件廠商2~3個月,而今年消費性電子產業訂單能見度不高,建議先觀察零組件廠商拉貨動能。

(詳全文)

2018-04-16

台積電供應鏈在地化衍生相關耗材商機

近年台積電持續推動供應鏈在地化,在烏俄戰爭後,全球半導體產業一度面臨氖氣短缺的問題,導致氖氣價格大幅飆升,更加突顯供應鏈在地化的重要性。綜觀晶圓製造成本結構,矽晶圓佔比約30~35%、光罩佔比約10~15%,化學藥劑、特殊氣體......等佔比約5~10%。儘管化學藥劑、特殊氣體成本佔比不高,卻是攸關製程良率的重要一環,2019年4月台積電南科14B廠就爆發出光阻劑材料汙染事件,導致10萬片晶圓報廢,損失高達5.5億美元。 半導體特殊氣體主要分為四個等級,難度由高到低分別為第一級「合成」、第二級「純化」、第三級「混氣與轉充填」,以及第四級「微量分析、特殊部件設計組裝」,越前段的製程享有越高的毛利率。 而在半導體製程的不同階段,會分別需要使用不同的化學藥劑或特殊氣體(詳見【圖一】),目前台積電所使用的化學藥劑、特殊氣體,主要是由海外廠商供應,例如特殊氣體供應商普萊克斯(Praxair)、林德(Linde)、大陽日酸(Taiyo Nippon Sanso)、液空(Air Liquide),光阻劑供應商JSR、信越(Shin Etsu)、杜邦(DuPont),研磨液供應商Fujimi。 【圖一】半導體製程特殊氣體及化學藥劑 1. 爐管鍍膜、化學氣象沉積(CVD)製程: 主要目的是要讓矽晶圓上附著二氧化矽(SiO2)、(氮化矽)Si3N4薄膜,需要使用一氧化二氮(N2O)、矽甲烷(SiH4);如果是先進製程,對薄膜的緻密度、平滑性、摻雜兼容性......等要求更高,會需要使用矽乙烷((Si2H6),產品單價是矽甲烷的100倍;而未來更尖端的製程,有可能會需要使用矽丙烷(Si3H8),產品單價是矽乙烷的5倍。 在薄膜沉積製程完工後,仍會有一些氣體殘留在設備中,此時需要F2、N2進行清潔,確保設備潔淨度符合標準。 2. 深紫外光(DUV)微影製程: 先在鍍上薄膜的矽晶圓表面,塗佈一層光阻劑,再用準分子雷射將光罩畫好的電路圖轉印到矽晶圓表面,最後用顯影劑將不必要的光阻層去除。由於不同製程節點,將使用不同波長的深紫外光,也會連帶影響到準分子雷射氣體的材質,主要分為氟化氬(ArF)、氟化氪(KrF)兩種。 在製程持續期間內,氟化氬、氟化氪氣體將持續耗損,而氖氣也因暴露在大量離子中而摻入雜質,導致純度降低,每隔一段時間就需要更換。氖氣依照純度區分,可分為粗氖、純氖、電子級氖、電子級氖混氣(Ne Mix),在烏俄戰爭前,烏克蘭佔全球電子級氖氣供給約70%。 在烏俄戰爭後,全球電子級氖混氣價格大漲數十倍,主因氖氣佔半導體製造的成本比例很低,比起停產的損失,廠商更願意高價收購,以維持產線運作。儘管部份設備業者曾提出減少氖氣用量30%的解決方案,但將會導致設備腔體加速耗損,考量設備折舊成本昂貴,這個方案只能作為暫時性替代,無法成為主流。 然而,近期受到成熟製程晶圓代工產能利用率下滑、記憶體減產、廠商囤貨告一段落......等因素影響,電子級氖混氣價格已大幅回落,短期內恐難以回到年初高點。 3. 蝕刻製程: 根據微影製程所繪製的電路圖,用六氟丁二烯(C4F6)、四氟化矽(SiF4)......等氣體,將先前附著在矽晶圓表面二氧化矽、氮化矽薄膜去除。 雖然上述製程所使用到的化學藥劑、特殊氣體,多數是由海外廠商供應,但商業模式通常是由海外母公司負責第一級、第二級前段製程,再由在台獨資或合資子公司負責第三級、第四級後段製程,或是透過代理商銷售,故相關合資廠商、代理商皆受惠於台積電對半導體級化學藥劑、特殊氣體的需求;此外,許多本土供應鏈,也積極發展半導體級化學藥劑、特殊氣體,受惠於台積電推動供應鏈本土化,供貨比重逐漸提升,也持續朝高技術門檻、高附加價值的產品發展,更值得持續追蹤。

(詳全文)

2023-01-07

中美晶攜手宏捷科,串聯第三代半導體材料

受惠於5G基礎建設及電動車需求,第三代半導體材料氮化鎵(GaN)、碳化矽(SiC),近年成為市場關注的焦點。這類III-V族化合物半導體的生成方式,是置放一塊基板,透過「有機金屬化學氣相沉積法」(MOCVD)或「分子束磊晶法」(MBE),使III-V族化合物在基板上形成一層薄膜,逐漸堆積成具有厚度的磊晶片(EPI Wafer),可以想像成洞窟中鐘乳石形成的概念,這個過程稱之為「長晶」。 其實氮化鎵並不是新材料,過去已採用藍寶石基板,廣泛應用在藍光LED上。但如果要有效降低成本,或是提高效能,就必須將基本材質改為矽(Si)或碳化矽(SiC),因而產生矽基氮化鎵(GaN-on-Si)、碳化矽基氮化鎵(GaN-on-SiC)兩種類別,其中,矽基氮化鎵未來將應用於中高壓功率元件,例如快充接頭、車用半導體......等,而碳化矽基氮化鎵則會應用在高功率射頻元件,例如5G基地台、衛星通訊......等。此外,如果不與氮化鎵結合,以碳化矽材質製造的逆變器,廣泛應用在太陽能、電動車......等領域,缺料問題受全球產業高度關注,已爆發過多次綁料風潮。 但這些技術都還面臨許多瓶頸,至今能穩定量產的供應商不多,所以尚未大規模導入終端應用。矽基氮化鎵面臨的問題,是矽與氮化鎵的熱膨脹係數差異太大,在長晶過程中容易發生翹曲、龜裂或破裂的現象,目前只有少數業者能穩定量產6吋矽基氮化鎵磊晶片。碳化矽基氮化鎵面臨的問題,則是要取得高純度碳化矽非常不容易,且長晶所需耗費的時間非常長,過程中監控溫度的要求也很高,目前全球僅有Cree能穩定量產6吋碳化矽基板,市佔率高達70%。 以台系業者來說,環球晶目前有能力供應4吋碳化矽基氮化鎵磊晶片,6吋矽基氮化鎵磊晶片;而嘉晶目前以4吋、6吋矽基氮化鎵為主,同集團的漢磊則提供4吋、6吋晶圓代工服務。此外,台積電、世界先進也有提供6吋矽基氮化鎵代工服務(詳見「III-V族半導體產業地圖」)。但客戶希望能再往6吋、8吋發展,以利規模經濟效益,中美晶也與交通大學合作投入新世代材料開發,未來還有一段路要繼續努力。 而本次中美晶入股宏捷科一案,意味著中美晶想要擴大觸角,集團現有佈局包括: 1. 母公司以太陽能矽晶圓為主,近年受到陸系廠商競爭,本業持續虧損,但2020年7月20日保利協鑫新疆廠爆炸(參考新聞),影響全球供給量約9%,本業營運浮現轉機。 2. 在半導體矽晶圓領域,中美晶持有環球晶股權51%,環球晶擁有12吋產能約100萬片/月,8吋產能130萬片/月,市佔率居全球第三,並積極發展SOI Wafer、氮化鎵、碳化矽新材料。 3. 在車用半導體領域,中美晶持有朋程股權約19%,並透過朋程間接持有茂矽股權18%。朋程在全球車用發電機整流二極體具領導地位,市佔率近60%,近期朋程陸續將車用整流二極體轉單茂矽,並合作開發IGBT模組,瞄準電動車市場,預計2021年投產。 4. 在基板領域,中美晶持有兆遠股權約43%,主要生產藍寶石基板,為藍光LED的關鍵材料;近期兆遠也切入砷化鎵(GaAs)基板製造,初期以紅光LED練兵,未來將投入光通訊、射頻領域,預計2021年底前會有首款射頻晶片產品出貨。 5. 在半導體材料領域,中美晶持有台特化股權約30%,專供半導體製程用特殊氣體。 由於旗下兆遠切入砷化鎵基板製造,環球晶也積極發展碳化矽基氮化鎵磊晶片,未來瞄準的終端應用就是射頻領域,但集團內並沒有相關廠商,故入股宏捷科就成為完成佈局版圖的最後一塊拼圖。未來宏捷科可提供砷化鎵晶圓代工的經驗,協助兆遠的砷化鎵基板在射頻晶片領域盡快取得認證,同時環球晶也可與宏捷科結盟,開發碳化矽基氮化鎵在射頻晶片領域的應用。但目前為止,碳化矽基氮化鎵的應用領域並不廣,主要是在5G基地台上,全球技術領先的穩懋,碳化矽基氮化鎵營收佔比也只有5%以下,宏捷科則需要更長的時間才能看到貢獻度。 以中美晶集團現有的佈局來看,短期(1年內)發展值得期待的是保利協鑫新疆廠爆炸後,可能誘發太陽能產業短暫缺料,多晶矽價格可望攀升,帶動本業虧損減少或轉虧為盈。中期(1~3年)發展值得期待的是2022~2023年,全球矽晶圓供過於求逐漸緩解,且朋程與茂矽合作IGBT模組開始量產,在客戶端的導入進度逐步看到成果。長期(3年以上)發展才會看到兆遠砷化鎵基板及環球晶碳化矽基氮化鎵的發酵。

(詳全文)

2020-08-11