定錨產業筆記

PCB供應鏈南向計畫牽動設備業商機

2023-05-17

近期由於地緣政治衝突升溫,銅箔基板(CCL)業者在客戶分散產地的要求下,陸續公佈前往泰國設廠的計畫。

1) 台燿:2023年5月4日召開法說會,公佈2023Q1財報,提及本季從中國匯出新台幣21億元,被課徵所得稅率20%,折合所得稅費用約4.2億元,導致2023Q1財報虧損。據了解,公司從中國匯出資金,主要是為了前往泰國設廠,該廠房一期產能30萬張/月,2025年正式投產,未來視客戶需求可逐步擴充至90~120萬張/月。

2) 聯茂:2023年3月開始,分階段完成建廠計畫,預計2025年初正式投產,該廠房一期投資金額15.36億元,約當於產能30萬張/月。

3) 台光電:2021年購置桃園大園廠土地,原先規畫建立最先進載板產線及研發中心,一期產能30萬張/月,但近期暫緩投資,轉向前往泰國設廠,預計2025年正式投產。

由於CCL廠商前往泰國設廠的計畫,需經歷購置土地、進行環評......等多項程序,預期廠房主建物將於2024年陸續完工,2024年底以前進駐設備並開始試產,2025上半年正式投產。

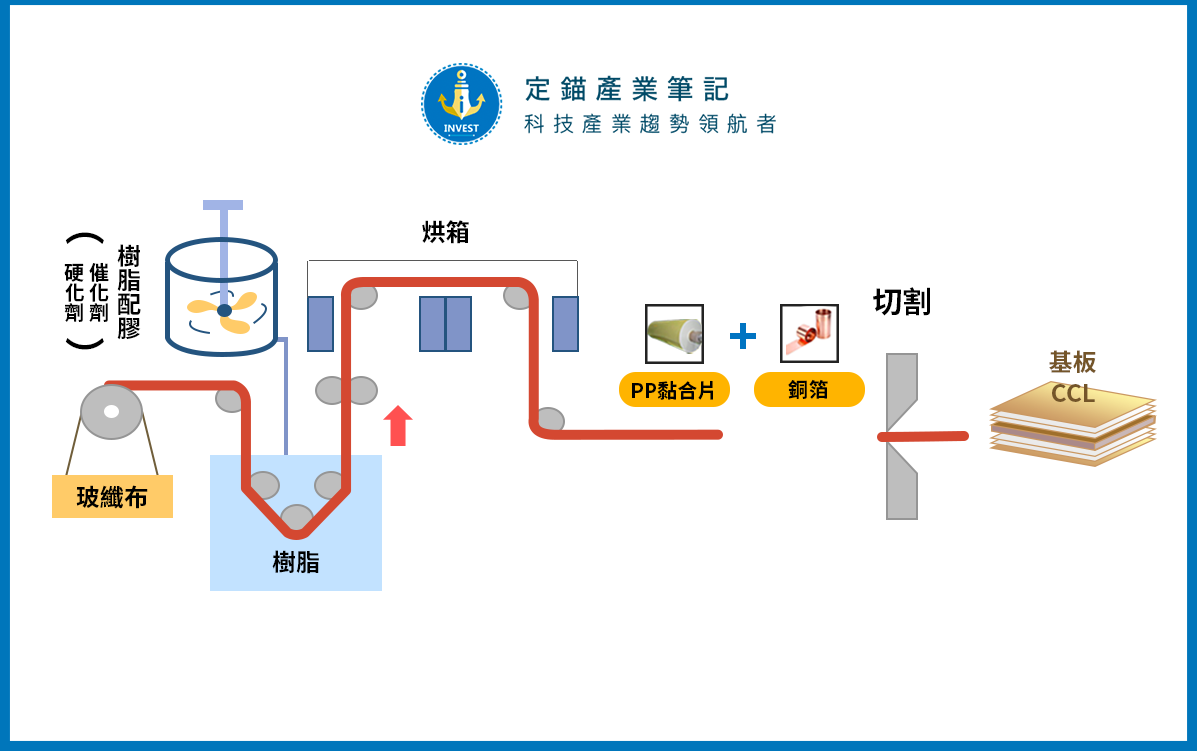
CCL製造流程(詳見【圖一】),是運用含浸機,讓樹脂充分滲入玻纖布的空隙中,再運用塗佈機上膠,稱為「膠片」;接著再把膠片與銅箔黏合,在高溫高壓下,形成積層板。國內CCL設備最具代表性的廠商為亞泰金屬,該公司提供含浸機、塗佈機,除了供應CCL、軟性銅箔基板(FCCL)客戶以外,也可用於被動元件、鋰電池、碳纖維......等不同領域。

【圖一】銅箔基板製作流程
泰國原本就是PCB產業重鎮,包括泰鼎-KY、競國、敬鵬......等廠商,皆在當地設有廠房。

1) 泰鼎-KY:近期進行泰國三廠擴建計畫,完工後產能可達100萬平方公尺/月,主要生產8層以下光電板、車用板......等,近年也積極開發高階HDI板技術,但目前為止出貨規模不大。

2) 競國:泰國廠產能10萬平方公尺/月,約佔公司總產能40%,主要生產8層以下車用板、家電板......等。

3) 敬鵬:車用板營收佔比高達80%以上,以規格較低的傳統板為主,泰國廠目前佔公司總產能約9%,未來公司將逐步將中國廠產能轉移至泰國。

由於上述幾家公司主要生產10層以下傳統版,通常採用規格較低的標準型CCL,主要供應商為南亞、建滔......等。近期台光電、台燿、聯茂前往泰國設廠,並非是有意經營這幾家客戶,而是看準欣興、華通、臻鼎-KY......等,專注於IC載板、HDI板、網通板、伺服器板......等高階產品的廠商,陸續公佈前往東南亞設廠的計畫。

1) 欣興:2023年4月21日發佈重訊,斥資12.3億泰銖,取得工業用地,但並未說明詳細擴產計畫。

2) 景碩:目前尚未決定是否前往東南亞設廠,但確實有收到客戶要求,將優先考慮馬來西亞,而非泰國,主因馬來西亞半導體封測產業鏈相對較完整。

3) 南電:正在評估於東南亞設廠,泰國、馬來西亞、越南都是可能選項。

4) 金像電:2023年5月11日發布重訊,將斥資4,500萬美元,前往泰國設立子公司,預計2023年動土。

5) 華通:2023年4月26日發佈重訊,斥資9.6億泰銖,取得工業用地,預計2023年底以前完成土木工程,最快2024年正式投產,優先滿足衛星板客戶的需求。

6) 定穎:2022年10月21日發布重訊,斥資2.88億泰銖,取得工業用地,預計2024Q4正式投產,第一期產能5~6萬平方公尺/月,工廠採用高度自動化的智慧工廠,產品主要是多層板、HDI板,以及含有高頻/高速材料的ADAS、毫米波雷達板、網通板、伺服器板......等。

7) 滬士電:2023年5月3日發布重訊,董事會已通過前往泰國投資意向,預計斥資10億泰銖,滿足客戶分散產地的需求。

8) 志超:2022年11月25日發布重訊,將斥資1,000萬美元,前往越南設立子公司,主要生產NB板、光電板。

由於多數PCB廠商皆在2022~2023年取得土地,並開始進行土木工程,預計2024年廠房主建物陸續完工,2025年正式投產,故PCB設備業者將在2024年受惠於新廠進駐設備的商機。原則上,在新廠開始動土後,PCB廠商會陸續釋出設備採購訂單,接到訂單的設備廠商會收到一筆訂金,帳列「合約負債」;在廠房主建物完工後,開始進行設備點交、裝機、驗收,設備廠商會收到一筆尾款,並將「合約負債」實現為營收,時間點通常在正式量產前2~3個季度,故後續應密切追蹤各家設備廠商「合約負債」增減情形。

PCB製造流程,是先用CNC機台,將銅箔基板裁切成需要的面積,裁切所需的CNC設備,通常是由工具機廠商提供,例如友佳、亞崴、東台、高鋒、喬福、程泰、福裕、瀧澤科......等。

如果是結構較簡單的單層板、雙層板,在裁切完畢後,即可進行鑽孔,並根據孔的用途不同,決定後續是否要在孔內進行電鍍。如果是用於打件,或是連通不同層板之間的電路,則需要在孔內不導電的樹脂、玻璃纖維上鍍一層銅,故又稱為「一次銅」;如果只是為了卡外部結構、連接器,預留鎖螺絲的孔位,則無須進行電鍍。

鑽孔製程可分為機械鑽孔、雷射鑽孔兩大類,供應商包括東台、大量科技、瀧澤科......等,機械鑽孔所需鑽針供應商包括Union Tool、尖點、高僑、凱崴......等。鑽孔的孔型是否完整,以及電鍍填孔是否能使表面平整,將影響到產品品質。

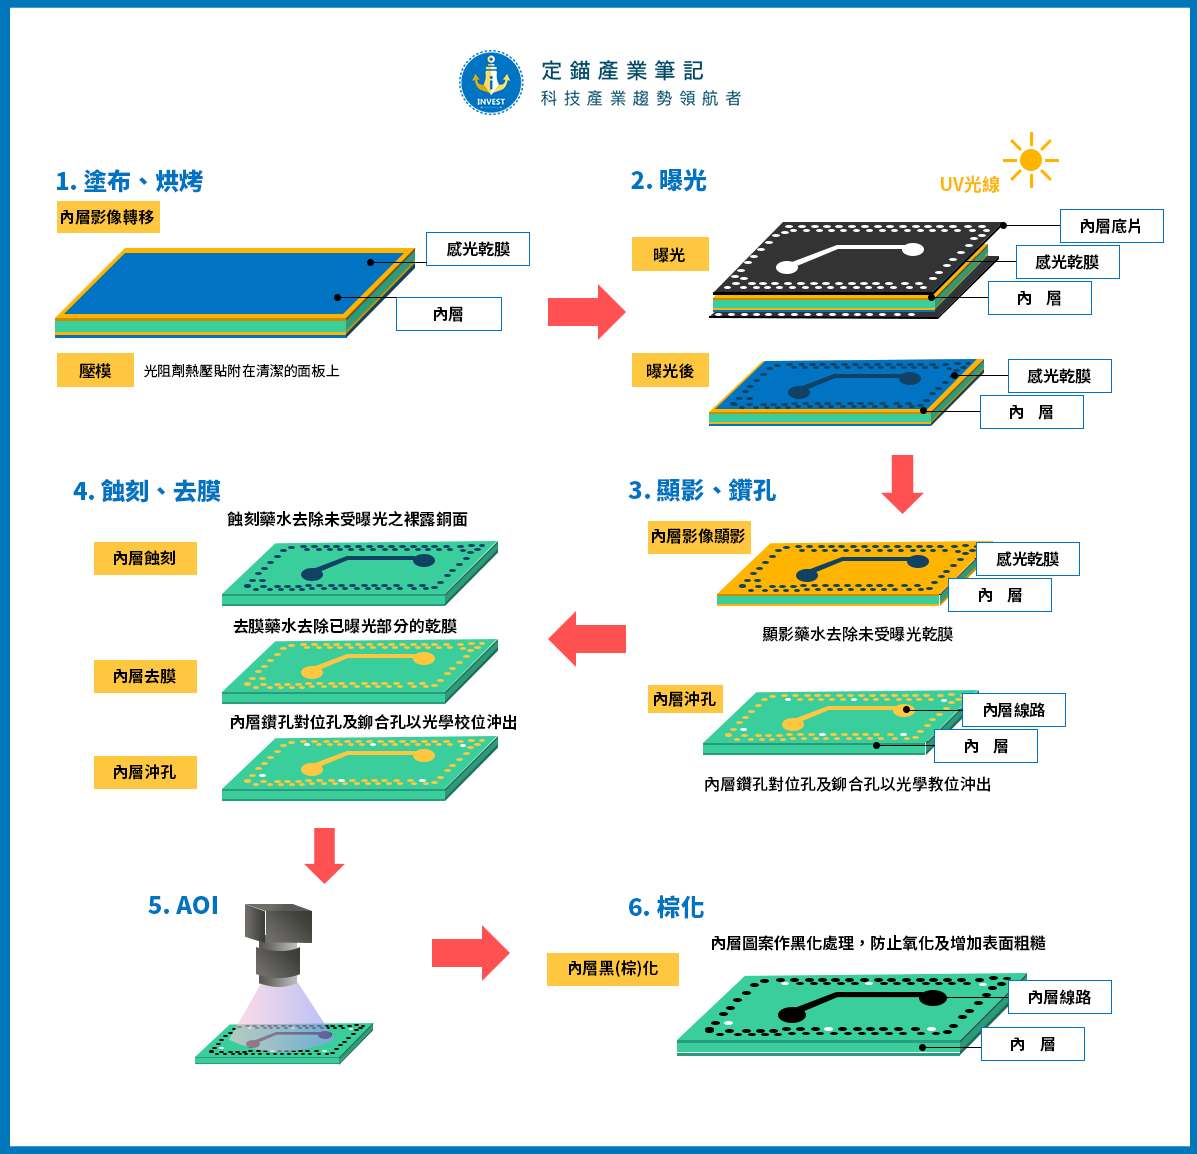
至於結構較複雜的多層板,則需要先製作內層(詳見【圖二】),先經由塗佈設備,在銅箔基板表面塗佈一層感光乾膜,再用烘烤設備將表面烘乾,台系PCB塗佈、烘烤設備廠包括群翊、志聖、科嶠......等。接著再以負片流程繪製電路,亦即內層底片電路圖案是透明的,在曝光製程中,電路圖案的感光乾膜受到光照會產生化學作用而硬化,後續再用顯影劑、蝕刻劑將未感光乾膜及下方銅箔去除,已曝光的部份則用去膜劑將上方硬化的感光乾膜去除、留下銅箔,形成電路圖案,台系PCB曝光、顯影、蝕刻設備廠包括川寶、志聖、揚博......等。接下來用AOI光學檢測設備,確認電路是否繪製無誤,並將電路表面進行棕化處理,防止接觸空氣氧化,並增加表面粗糙度,台系AOI光學檢測設備廠包括牧德、德律、由田......等。

【圖二】PCB內層製作流程
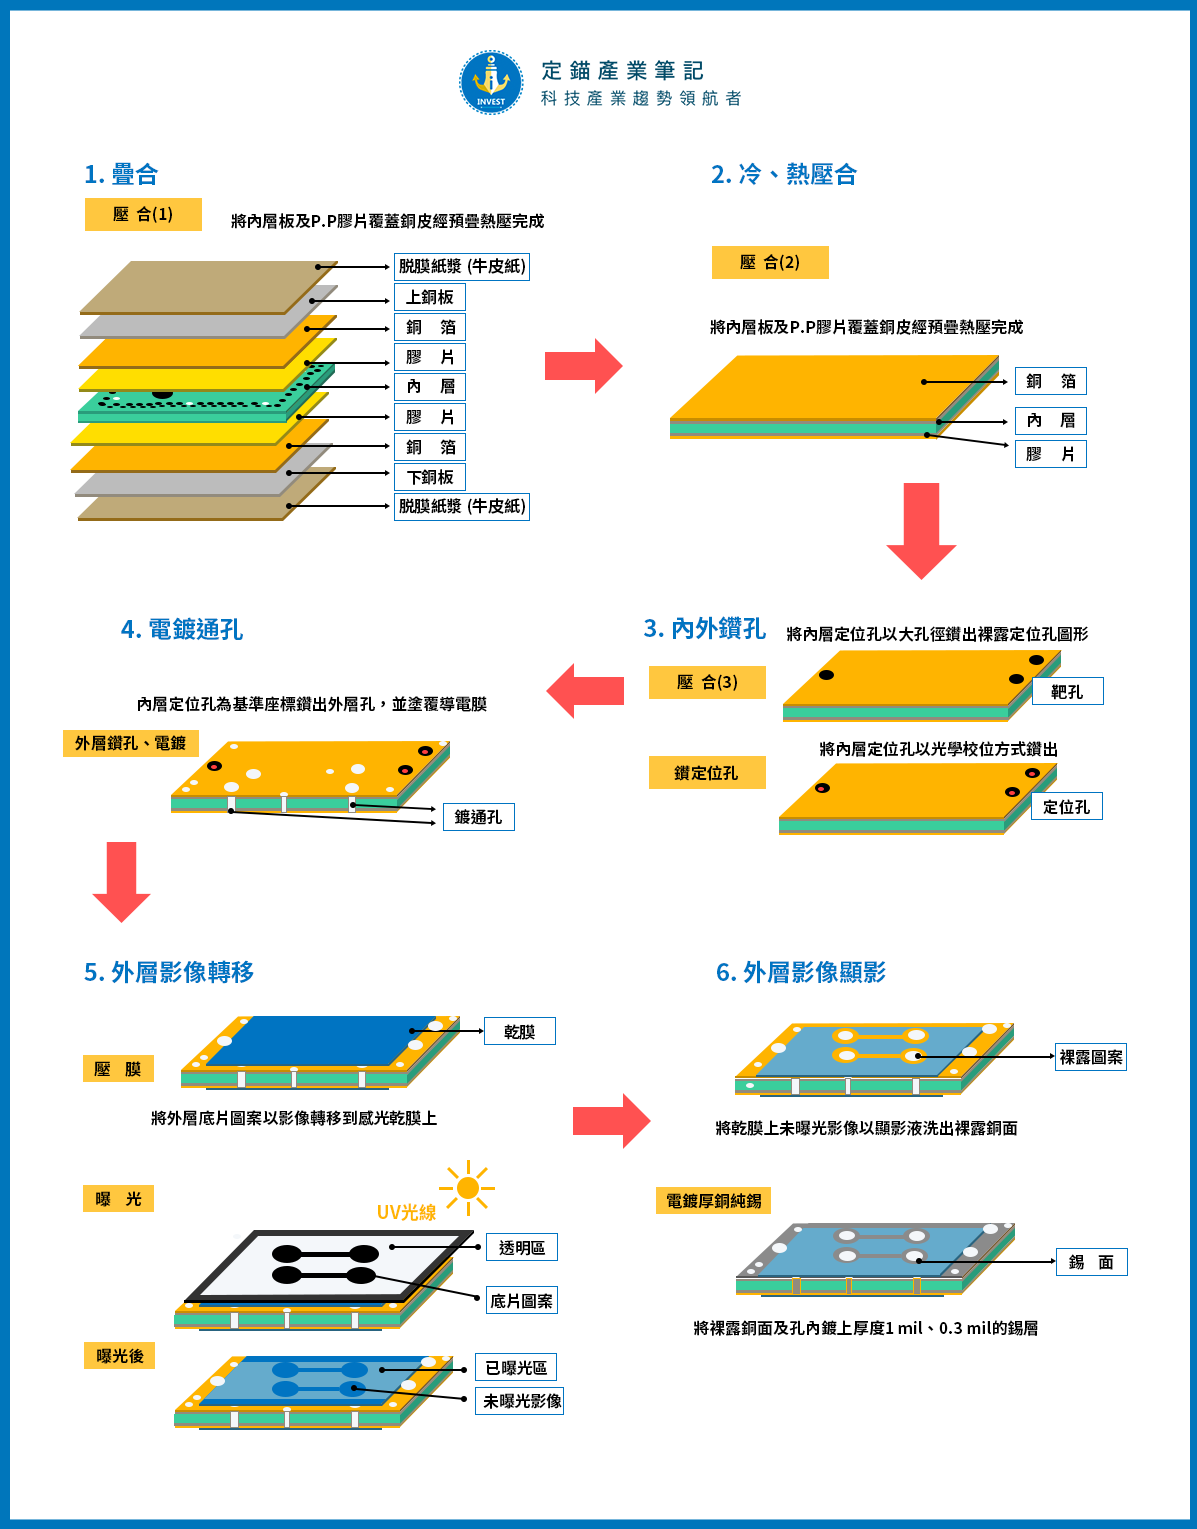
待內層製作完畢後,將內層與外層進行壓合、鑽孔,建立主結構後,再以正片流程繪製外層電路,亦即外層底片電路圖案是不透明的,在曝光製程中,非電路圖案的感光乾膜受到光照會產生化學作用而硬化,再用顯影劑把電路圖案部份的未感光乾膜去除,並在電路圖案表面鍍上錫/鉛。

【圖三】PCB外層製作流程-1
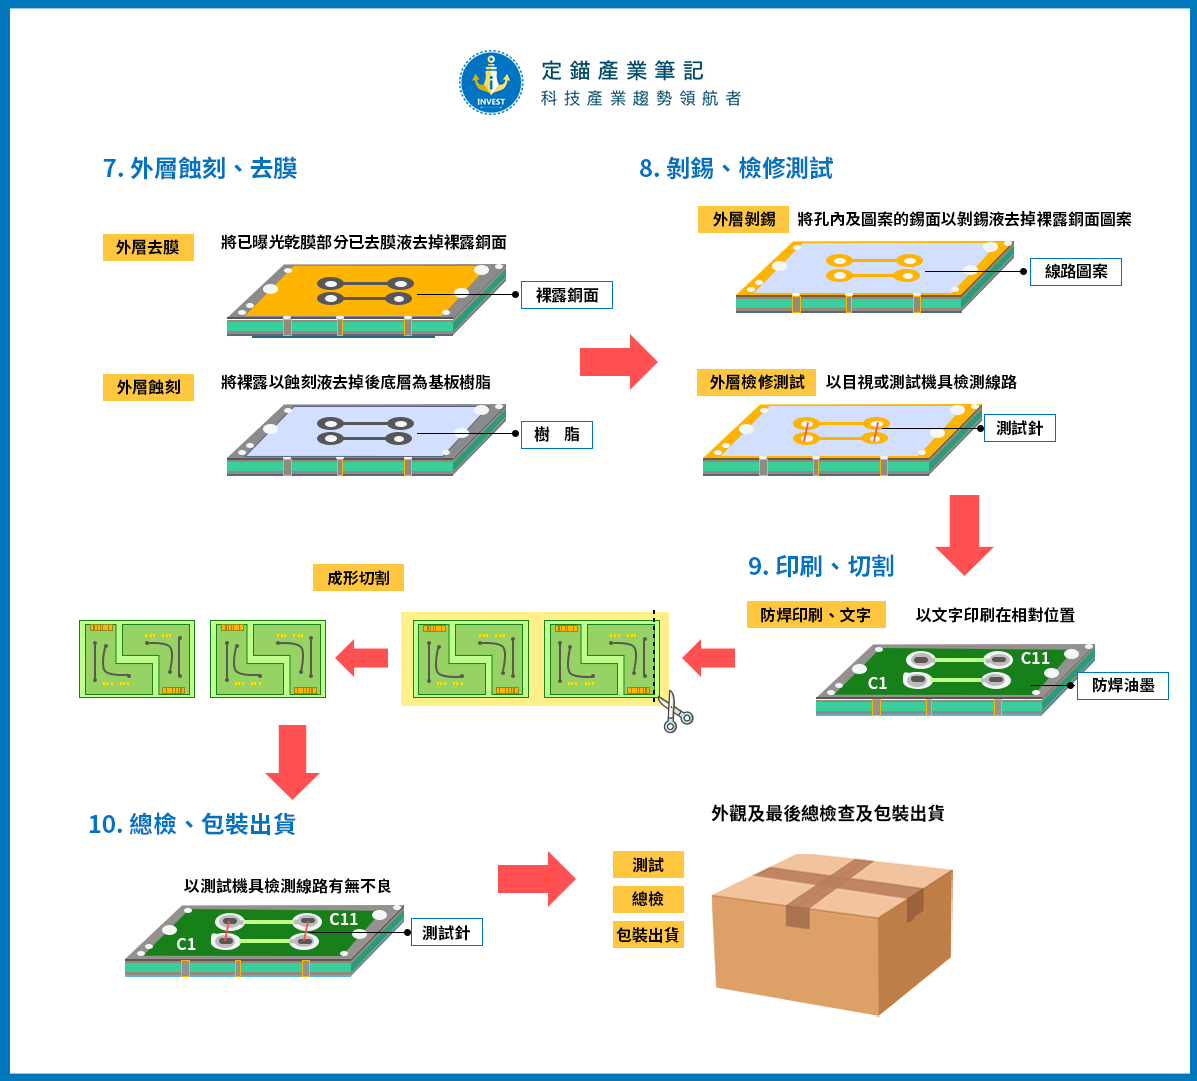
接下來再用去膜劑、蝕刻劑將已感光乾膜及下方銅箔去除,露出下方底層基板樹脂,電路圖案部份因有錫、鉛保護不會被去除,再將錫/鉛剝離、留下銅箔,形成電路圖案。最後在PCB表面印上文字,標示相關資訊,並針對外型進行美化後,即可送交檢測、包裝、出貨。

【圖四】PCB外層製作流程-2
以上是PCB製作流程簡介,未來定錨研究團隊也會持續追蹤相關設備廠商,如果需要更新資訊,可加入網站訂閱會員,即可從下方連結進入會員限定版本。

PCB供應鏈南向計畫牽動設備業商機(會員限定):https://investanchors.com/user/vip_contents/16842279491035

你可能也會喜歡

SUMCO擴產,震驚矽晶圓產業

去年以來,市場掀起一波矽晶圓缺貨潮,主要由記憶體產業帶動,DRAM、NAND Flash、Nor Flash需求都相當不錯,尤其以NAND Flash表現最強。 根據DRAMeXchange預估,2016~2021年,全球NAND Flash需求量複合成長率達8.5% (詳見【圖一】),而IC Insights預估,這段期間3D NAND Flash滲透率將從17%提高至86% (詳見【圖二】)。 【圖一】全球NAND Flash市場規模 (2014~2021F, DRAMeXchange) 【圖二】3D NAND Flash市場滲透率 (2015~2021F, IC Insights) 3D NAND Flash滲透率快速提高,主要由PC、Server產業推動,根據Gartner預估,2019年3D NAND Flash在PC、Server產業的滲透率,分別能達到84%、71%,帶來非常強勁的需求成長 (詳見【圖三】)。 【圖三】3D NAND Flash終端應用滲透率 基於記憶體產業強勁的成長,帶動半導體產業對矽晶圓的需求,同時矽晶圓產業因報價逐年下滑,已多年沒有重大擴產計畫,導致供給出現缺口。 根據Global Wafer的預估,因記憶體產業需求強勁,2017年全球十二吋矽晶圓月供給量515萬片,月需求量535萬片,供給缺口達20萬片 (詳見【圖四】),並帶動矽晶圓報價觸底反彈 (詳見【圖五】)。 【圖四】全球十二吋晶圓月供需結構 (2015~2017F, Global Wafer) 【圖五】全球矽晶圓市場規模 (2007~2017F, SEMI) 但就在昨天,全球第二大矽晶圓製造商,日商勝高科技(SUMCO)宣布,將擴產十二吋矽晶圓月產能11萬片,預計2019上半年開始量產。 根據SUMCO的評估,全球矽晶圓需求成長率,與購買力平價調整GDP (PPP-GDP) 成長率相當接近,推估2016~2020年,全球矽晶圓需求複合成長率約 4.3%。 另一方面,SUMCO也根據自身的接單狀況,推估2016~2020年,全球矽晶圓複合成長率約5.4%,亦即在2019上半年,全球矽晶圓月需求量將較目前增加61萬片 (詳見【圖六】)。 【圖六】全球矽晶圓需求量 (2016~2020F, SUMCO) 儘管SUMCO沒有新建長晶爐、生產線,只是透過去瓶頸的方式,以市佔率為基礎小幅擴產,佔全球矽晶圓總供給量僅2%,但市場擔憂此舉將刺激其他矽晶圓製造商跟進擴產,衝擊矽晶圓報價,導致今日矽晶圓製造商股價普遍下跌。 定錨觀點 相較於PPP-GDP評估需求量增加38萬片,以及SUMCO自估需求量增加61萬片,SUMCO擴產11萬片其實應不至於破壞產業秩序。但今年以來,市場對於矽晶圓產業的預期高度樂觀,SUMCO擴產將會對投資人信心造成衝擊,並下修對未來的預期。 此外,SUMCO自估需求量增加61萬片的數字,也有過度樂觀的疑慮,因近期半導體廠商為鞏固料源,重複下單的情況非常嚴重,一但產業需求面開始減弱,或是供給面擴增,導致廠商感受到料源並沒有那麼吃緊,供需結構就很容易發生逆轉。 最後,投資人應該密切留意,SUMCO擴產打響第一炮後,信越(ShinEtsu)、環球晶(Global Wafer)是否會跟進擴產? 根據目前定錨研究團隊掌握的資訊,Global Wafer在去年合併SunEdison後,今年的重心放在營運調整,資本支出態度保守;至於ShinEtsu,考量過去幾年矽晶圓價格崩跌,必然不希望產業再度陷入供過於求的情況,資本支出態度應會保持謹慎。 因此,假使ShinEtsu、Global Wafer對資本支出的態度沒有改變,SUMCO的擴產幅度應能順利被消化,利空將逐漸淡化,不再影響股價。

(詳全文)

2017-08-09

中美晶攜手宏捷科,串聯第三代半導體材料

受惠於5G基礎建設及電動車需求,第三代半導體材料氮化鎵(GaN)、碳化矽(SiC),近年成為市場關注的焦點。這類III-V族化合物半導體的生成方式,是置放一塊基板,透過「有機金屬化學氣相沉積法」(MOCVD)或「分子束磊晶法」(MBE),使III-V族化合物在基板上形成一層薄膜,逐漸堆積成具有厚度的磊晶片(EPI Wafer),可以想像成洞窟中鐘乳石形成的概念,這個過程稱之為「長晶」。 其實氮化鎵並不是新材料,過去已採用藍寶石基板,廣泛應用在藍光LED上。但如果要有效降低成本,或是提高效能,就必須將基本材質改為矽(Si)或碳化矽(SiC),因而產生矽基氮化鎵(GaN-on-Si)、碳化矽基氮化鎵(GaN-on-SiC)兩種類別,其中,矽基氮化鎵未來將應用於中高壓功率元件,例如快充接頭、車用半導體......等,而碳化矽基氮化鎵則會應用在高功率射頻元件,例如5G基地台、衛星通訊......等。此外,如果不與氮化鎵結合,以碳化矽材質製造的逆變器,廣泛應用在太陽能、電動車......等領域,缺料問題受全球產業高度關注,已爆發過多次綁料風潮。 但這些技術都還面臨許多瓶頸,至今能穩定量產的供應商不多,所以尚未大規模導入終端應用。矽基氮化鎵面臨的問題,是矽與氮化鎵的熱膨脹係數差異太大,在長晶過程中容易發生翹曲、龜裂或破裂的現象,目前只有少數業者能穩定量產6吋矽基氮化鎵磊晶片。碳化矽基氮化鎵面臨的問題,則是要取得高純度碳化矽非常不容易,且長晶所需耗費的時間非常長,過程中監控溫度的要求也很高,目前全球僅有Cree能穩定量產6吋碳化矽基板,市佔率高達70%。 以台系業者來說,環球晶目前有能力供應4吋碳化矽基氮化鎵磊晶片,6吋矽基氮化鎵磊晶片;而嘉晶目前以4吋、6吋矽基氮化鎵為主,同集團的漢磊則提供4吋、6吋晶圓代工服務。此外,台積電、世界先進也有提供6吋矽基氮化鎵代工服務(詳見「III-V族半導體產業地圖」)。但客戶希望能再往6吋、8吋發展,以利規模經濟效益,中美晶也與交通大學合作投入新世代材料開發,未來還有一段路要繼續努力。 而本次中美晶入股宏捷科一案,意味著中美晶想要擴大觸角,集團現有佈局包括: 1. 母公司以太陽能矽晶圓為主,近年受到陸系廠商競爭,本業持續虧損,但2020年7月20日保利協鑫新疆廠爆炸(參考新聞),影響全球供給量約9%,本業營運浮現轉機。 2. 在半導體矽晶圓領域,中美晶持有環球晶股權51%,環球晶擁有12吋產能約100萬片/月,8吋產能130萬片/月,市佔率居全球第三,並積極發展SOI Wafer、氮化鎵、碳化矽新材料。 3. 在車用半導體領域,中美晶持有朋程股權約19%,並透過朋程間接持有茂矽股權18%。朋程在全球車用發電機整流二極體具領導地位,市佔率近60%,近期朋程陸續將車用整流二極體轉單茂矽,並合作開發IGBT模組,瞄準電動車市場,預計2021年投產。 4. 在基板領域,中美晶持有兆遠股權約43%,主要生產藍寶石基板,為藍光LED的關鍵材料;近期兆遠也切入砷化鎵(GaAs)基板製造,初期以紅光LED練兵,未來將投入光通訊、射頻領域,預計2021年底前會有首款射頻晶片產品出貨。 5. 在半導體材料領域,中美晶持有台特化股權約30%,專供半導體製程用特殊氣體。 由於旗下兆遠切入砷化鎵基板製造,環球晶也積極發展碳化矽基氮化鎵磊晶片,未來瞄準的終端應用就是射頻領域,但集團內並沒有相關廠商,故入股宏捷科就成為完成佈局版圖的最後一塊拼圖。未來宏捷科可提供砷化鎵晶圓代工的經驗,協助兆遠的砷化鎵基板在射頻晶片領域盡快取得認證,同時環球晶也可與宏捷科結盟,開發碳化矽基氮化鎵在射頻晶片領域的應用。但目前為止,碳化矽基氮化鎵的應用領域並不廣,主要是在5G基地台上,全球技術領先的穩懋,碳化矽基氮化鎵營收佔比也只有5%以下,宏捷科則需要更長的時間才能看到貢獻度。 以中美晶集團現有的佈局來看,短期(1年內)發展值得期待的是保利協鑫新疆廠爆炸後,可能誘發太陽能產業短暫缺料,多晶矽價格可望攀升,帶動本業虧損減少或轉虧為盈。中期(1~3年)發展值得期待的是2022~2023年,全球矽晶圓供過於求逐漸緩解,且朋程與茂矽合作IGBT模組開始量產,在客戶端的導入進度逐步看到成果。長期(3年以上)發展才會看到兆遠砷化鎵基板及環球晶碳化矽基氮化鎵的發酵。

(詳全文)

2020-08-11

虛擬貨幣退燒,顯卡族群降溫

受惠挖礦熱潮推升顯示卡需求,兩大繪圖卡晶片龍頭NVIDIA、AMD,在2018Q1繳出亮眼的財報成績,國內板卡族群財報也非常亮眼,但隨著挖礦需求退燒,板卡族群的業績也開始面臨挑戰。 本文為「定錨產業週報(基本版) 2018/5/27、2018/6/10號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,或以每日10元的價格訂閱「定錨產業週報(加值版)」,獲得更詳細的資訊。 定錨研究團隊認為,板卡族群在2018年4~5月營收降溫,主要原因有二: 1. 比特幣價格在2017Q4創新高後,2018Q1一路走跌,雖然其他虛擬貨幣在2018Q1接棒演出,但在2018Q2仍後繼無力,導致挖礦需求大幅減緩。 2. NVIDIA新款GPU即將上市,顯示卡市場進入產品交替期,消費者抱持觀望態度。 也就是說,如果虛擬貨幣價格沒有起色,板卡族群業績短期內難以回溫,但未來仍有NVIDIA新款GPU可以期待。 而關於NVIDIA新款GPU上市時程,市場上眾說紛紜,主要版本有: 1. 預計7月份上市,採用Volta架構,以台積電12nm FinFET製程投片。 2. 預計7月份上市,採用Turing架構,以台積電12nm FinFET製程投片。 3. 預計7月份上市,採用Turing架構,以台積電7nm FinFET製程投片。 4. 預計11月份上市,採用Turing架構,以台積電7nm FinFET製程投片。 在「定錨產業週報2018/5/27號」中,我們認為NVIDIA較可能在2018年7月推出新產品 ── GeForce GTX 1180,採用Turing架構,以台積電7nm FinFET製程投片。 理由是,依照NVIDIA的技術藍圖推測,Volta架構應該是用在Data Center級的高階產品,且如果NVIDIA以12nm FinFET製程投片,則2018年底AMD推出以7nm FinFET製程投片的新款GPU後,NVIDIA很可能會因為製程落後而流失市佔率,等於這一代新產品只有約半年的壽命,所以NVIDIA必然會選擇以7nm FinFET製程投片。 但當時我們也補充,因為台積電7nm量產初期,多數產能都是供應Apple使用,NVIDIA很可能會搶不到產能,假使新產品如期上市,初期很可能會持續缺貨,直到2018Q4台積電7nm產能拉升後才會逐漸緩解,所以也不排除NVIDIA會直接選擇延後上市。 而根據NVIDIA CEO黃仁勳在Computex 2018釋出的訊息,我們在「定錨產業週報2018/6/10號」更新看法,認為NVIDIA新款GPU較可能在2018年9~10月上市。 這項修正,對於板卡族群有非常重大的意義! 前面提過,板卡族群營收降溫的原因,除了虛擬貨幣退燒以外,消費者在產品交替期的觀望態度也是主因之一,一但新產品上市時程延後,則空窗期就會拉長,預期板卡族群在2018Q2~Q3將面臨出貨量下滑、產品ASP下跌的衝擊,要到2018Q4才會逐漸有起色(詳見【圖一】)。 【圖一】技嘉、微星顯示卡出貨量預估 關於GeForce GTX 1180的效能及價格,我們維持先前的看法,預期GeForce GTX 1080效能較前一世代GeForce GTX 1080提升約60~70%,價格落在699美元附近,較前一代GeForce GTX 1080之599美元提高約20%。 而在挖礦需求退燒後,電競產品出貨佔比較高的微星,受惠NVIDIA新產品上市的程度,可望優於技嘉、撼訊。

(詳全文)

2018-06-20

聯發科切入蘋果供應鏈,有譜?

Apple與Qualcomm的專利訴訟案打得火熱,並拉攏Intel供應手機Modem晶片,市場也開始臆測,聯發科是否有機會切入iPhone供應鏈?定錨獨家為您分析。 《經濟日報》於2017年11月28日報導「聯發科搶進蘋果鏈 有譜」一文,分析過聯發科切入Apple供應鏈,存在四種可能性:手機Modem晶片、Modem技術IP授權、Wi-Fi ASIC、HomePod晶片。本文就以這四個項目,分別探討聯發科的競爭力,以及切入Apple供應鏈的可能性。 1. 手機Modem晶片 手機晶片主要分為應用晶片(Application Processor, AP)及基頻晶片(Baseband Processor, BP),前者主要負責手機內部應用程式的運算,後者主要負責手機與外界傳輸的處理,例如3G/4G、Wi-Fi......等。 在Qualcomm、聯發科的解決方案中,通常會把這兩部份整合成一顆SoC,但Apple但因缺乏Modem關鍵技術,儘管iPhone採用的AP晶片皆為自行設計,例如A11 Bionic,但BP晶片仍需向擁有Modem關鍵技術的廠商,如Qualcomm、Intel額外採購。 Apple在2017年推出之iPhone 8/8+、iPhone X,Modem晶片由Qualcomm、Intel分食,其中,Qualcomm版本採用Snapdragon X16 Modem晶片,支援Cat. 13/16 (Uplink/Downlink)規格;Intel版本採用XMM7480 Modem晶片,支援Cat. 12/13規格。 外界認為,此舉表明Apple有意降低對Qualcomm的依賴程度,也顯示Intel併購威睿電通及Infineon後,技術實力大增,近期更領先推出全球首款支援Cat. 19規格的Modem晶片XMM 7660,領先Qualcomm支援Cat. 18規格的最新產品Snapdragon X20。 然而,聯發科Modem技術大幅落後Qualcomm、Intel,目前主流產品Helio P23僅支援Cat. 7,Helio P30僅支援Cat. 7/13,預期要到2018H1推出的新款高階產品,才會支援Cat. 12/13,亦即採用聯發顆晶片的手機,網路傳輸速度將會較慢。 觀察Apple過去晶片採購策略,曾採用TSMC、Samsung雙供應商策略,但後續面臨消費者質疑不同版本的iPhone,功耗及效能存在差異,之後Apple就改採單一供應商策略。 此舉顯示,Apple在晶片採購策略,仍是以技術領先及供貨穩定為首要考量,不太可能自廢武功,遷就Modem技術實力較差的聯發科,故推測聯發科Modem晶片切入新款iPhone供應鏈的機率不大,但有可能取代Qualcomm供貨Modem規格較低的舊款iPhone。 2. Modem技術IP授權 主要是看上聯發科為全球「唯三」具備CDMA技術的公司。聯發科在CDMA 2000技術的關鍵專利,主要是來自威睿的授權,僅有少部份為自主研發。 然而,當年威盛集團採取「一魚兩吃」的策略,先是把威睿的CDMA 2000技術關鍵專利授權給聯發科,進行數十款CDMA晶片開發,後來再把這些專利轉賣給Intel。 也就是說,儘管聯發科有權使用這些CDMA 2000技術關鍵專利開發晶片,但這些關鍵專利目前已屬於Intel的資產,且Apple找聯發科尋求CDMA 2000技術專利授權,也只有短期的經濟效益,故發生機率也不高。 如果確實發生,雖然IP授權金對營收的貢獻度不顯著,但毛利率是相當不錯的,有助聯發科經營層達成毛利率逐季回溫的目標。 3. Wi-Fi ASIC 目前Apple採用Broadcom供應之Wi-Fi晶片,隨著Wi-Fi主流規格將從802.11ac轉進802.11ax,Broadcom也在2017年推出支援802.11ax規格的Wi-Fi晶片。 聯發科也積極佈局802.11ax規格的Wi-Fi晶片,預期產品推出時程不會落後Broadcom太多,未來Apple確實有可能在降低成本的考量下,將部份產品線的Wi-Fi晶片轉單聯發科,例如平價版HomePod,這部份我們留在下一段落解說。 4. HomePod晶片 目前智慧音箱市場由Amazon主導,市佔率高達70~80%,其次為Google,市佔率約20~30%,兩者都採用聯發科提供的智慧語音晶片,亦即聯發科目前在智慧音箱晶片市場居領先地位。 此外,智慧音箱市場兩大巨頭Amazon、Google,近期價格競爭非常激烈,站在Qualcomm的立場,全球智慧音箱年出貨量僅3,000~4,000萬台,且平均售價遠低於手機,市場規模不大,利潤又不好,應該不會想加入競爭,故聯發科獨大的地位在短期內非常穩固。 儘管智慧語音晶片是聯發科具市場主導地位,也是最有機會切入Apple供應鏈的產品,但參考Apple過去產品設計,主晶片多為自行設計,Wi-Fi晶片多採用Broadcom的解決方案。 因此,我們認為聯發科切入2018年版本的HomePod機率不高,除非未來Apple為抵抗Amazon與Google的價格競爭,推出平價版的HomePod,在降低成本的考量下,才有可能採用聯發科的Wi-Fi晶片。 綜合以上分析,定錨研究團隊對於聯發科切入iPhone供應鏈一事,持保守看法,各位讀者應慎思明辨,在閱讀多方不同觀點的資訊後,審慎做出判斷。

(詳全文)

2017-12-27