

本次TPCA參訪最大收穫,是觀察到各家設備廠對於未來前景非常樂觀,甚至有設備廠的發言人說:「如果有設備ETF,我一定會投資。」
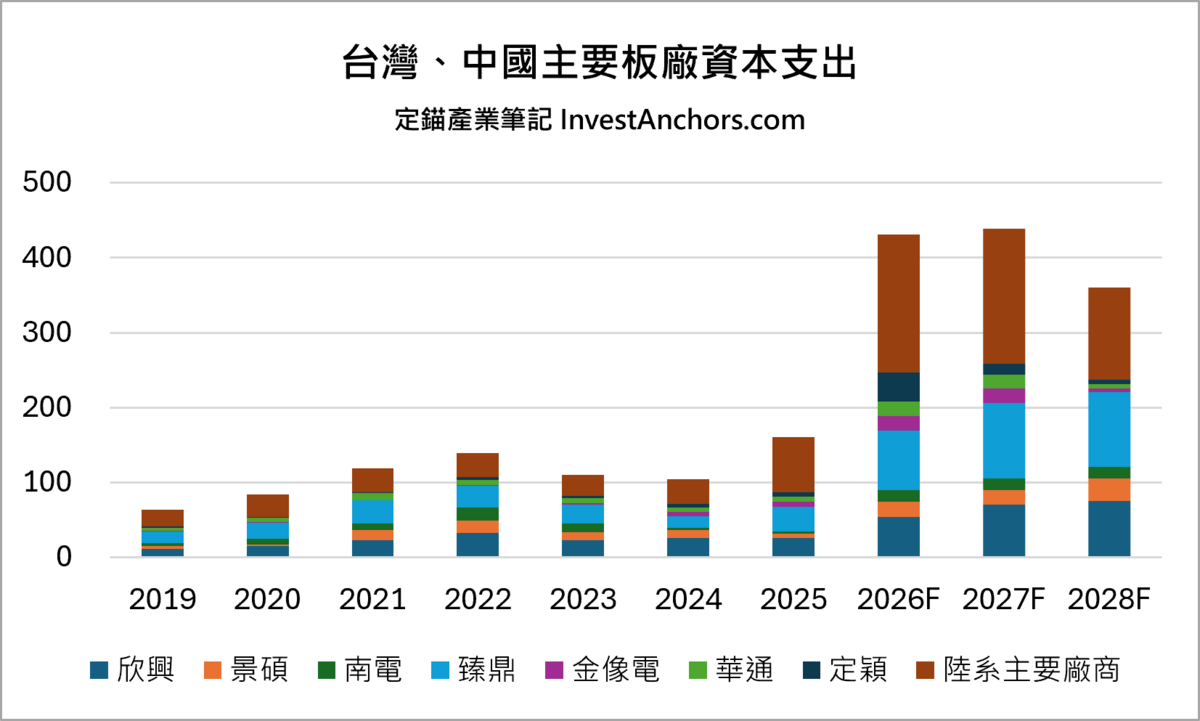
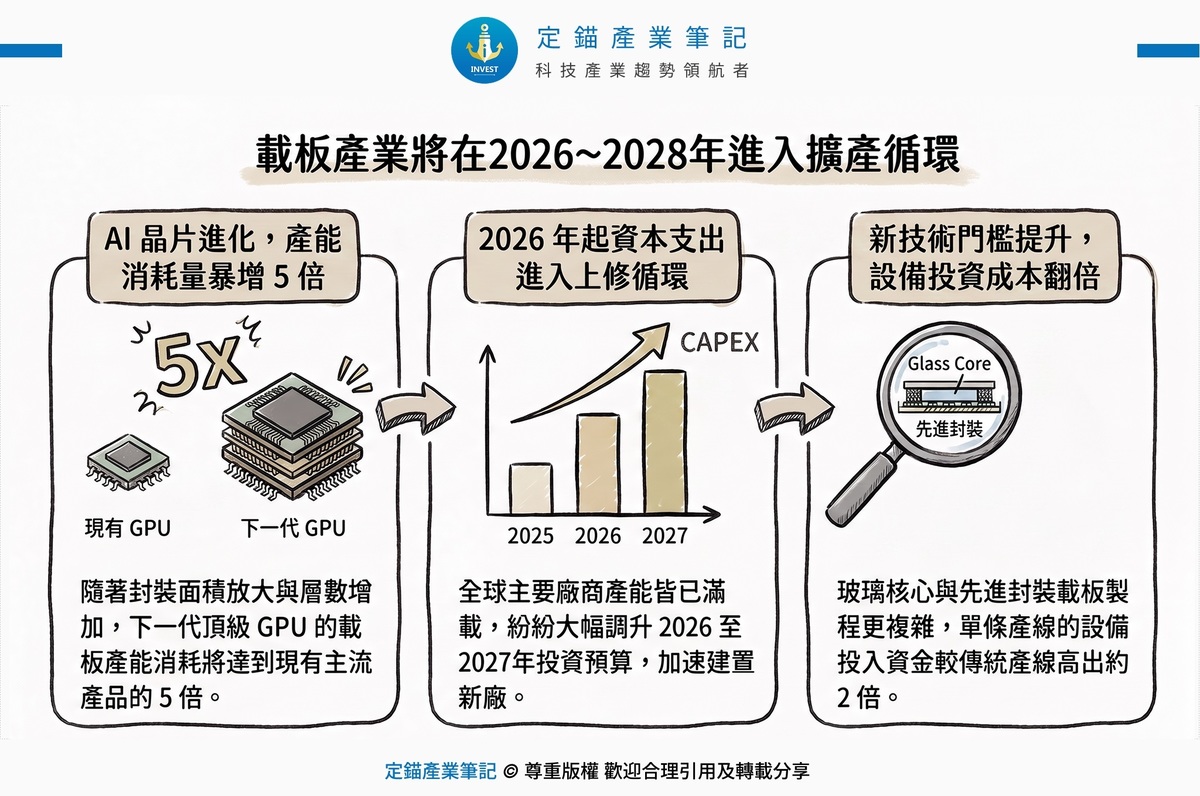
從各家PCB、載板廠的資本支出,也不難看出設備產業即將進入超級循環。
雖然近期市場共識2028年會有部份資料中心建置時程延後至2029年,導致2028年AI需求短暫放緩,但設備產業可能所受影響相對較小,原因有三:
1) 設備廠訂單能見度普遍已經到2028年,也就是2029年以前的營收都獲得保障。
2) 相對於零組件拉貨動能,主要看庫存水位,在需求放緩時勢必面臨庫存控管的壓力,企業投資擴產不會只看一年的放緩,而是會看更長期的需求,景氣短暫放緩不一定會放慢擴產腳步。
3) 零組件交期普遍短,砍單隨時可以加回來,但下設備訂單要付訂金,而且交期普遍超過一年,砍單有可能加不回來。
但如果景氣放緩的時間比預期更長,客戶還是有可能透過延後交付、驗收的方式,放慢擴產腳步,設備廠的營收仍會受到影響,所以AI投資熱潮是2028年短暫放緩、2029年重拾成長動能,還是會有更長的休息期,就是接下來要觀察的重點。
TPCA專題報告已發佈在訂閱專欄,有興趣的話趕快進來閱讀!
獨家產業報告連結:https://investanchors.com/backends/articles/4779