定錨產業筆記

車用晶片需求,半導體業者意見分歧

2018-12-22

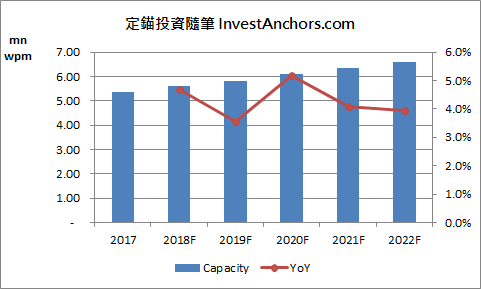
根據SEMI最新報告,受惠車用MOSFET、IGBT需求暢旺,以及第三代半導體材料氮化鎵(GaN)、碳化矽(SiC)即將成為未來主流,預估2017~2022年,全球將興建16座功率及化合物半導體晶圓廠,每月投片量增加120萬片8吋約當晶圓(詳見【圖一】)。此外,英飛凌(Infenion)、恩智浦(NXP)......等IDM業者,在產能吃緊的情況下,為提高廠房使用效率,將會把晶圓薄化製程大量委外代工,帶給相關供應鏈成長契機。

【圖一】全球八吋晶圓廠產能
繼台積電宣布睽違15年再度擴增8吋產能後(詳見「台積電擴建八吋廠,瞄準車用市場商機」獨家產業報告),聯電、世界先進、中芯也相繼公布2019年資本支出計畫,且不約而同將8吋廠列為擴產重點項目之一。

聯電董事會近期通過資本預算執行案,將投資274億元,擴增蘇州和艦8吋產能1~2萬片,以及台灣8吋產能去瓶頸,並擴增廈門聯芯12吋產能,從1.7萬片提高至2.5萬片。

世界先進規劃2019年投入資本支出36~38億元,較2018年資本支出21億元大幅增加,公司預計擴增月產能2.5~3.0萬片,佔目前月產能20.6萬片的12~15%,並在2019年中旬正式量產GaN-on-SiC。

相對於晶圓代工業者樂觀看待車用、功率元件市場需求,積極擴增8吋產能,封測廠則是態度保守,例如主要承接車用、通訊MCU訂單的欣銓,近期在法說會上表示,因半導體庫存水位偏高,導致2018Q3以來訂單能見度不佳,且中美貿易戰也影響客戶下單信心,根據晶圓代工客戶產能調整狀況判斷,預期半導體產業景氣最快要到2019Q2才有機會回溫,車用MCU在連續兩年成長後,在2019年將出現小幅修正,故2019年資本支出將從30億元下修至16~17億元,顯示經營層對明年景氣持保守看法。

而在前述提及的晶圓薄化製程,國內相關企業包括茂矽、精材、宜特、頎邦、昇陽半導體......等,各家廠商近況如下:

1. 茂矽:以6吋製程為主,2018年產線剛建置完畢,進行風險性試產,規模不大。

2. 精材:以8吋製程為主,產品主要是CMOS Sensor,少部份MOSFET是承接台積電訂單,月產能約1~2萬片。

3. 宜特:以8吋製程為主,2018年正式投產,主要客戶為世界先進,月產能約2~3萬片,經營策略朝向整合後段製程一站式服務。目前良率有待改善,且擴產幅度過大,初期產能利用率偏低的情況下,恐難以攤平折舊費用。

4. 頎邦:以8吋製程為主,供應自家使用,部份訂單會委外昇陽半導體。

5. 昇陽半導體:以8吋製程為主,產品主要是MOSFET,客戶主要是歐美IDM廠商,月產能約8萬片,居國內最大,2019年將受惠Infenion、NXP持續擴大委外訂單量,營收可望維持double-digit成長幅度。

然而,台系晶圓薄化業者的訂單,主要是國際IDM大廠釋出的低階訂單,這些訂單的製程難度相對於晶圓製程來說並不高。雖然我們看好8吋晶圓代工產能吃緊,以及車用、功率元件需求強勁,有助台系晶圓薄化業者營收持續成長,但對於製程難度低、技術護城河不深的產業,在評價上我們會抱持較謹慎的態度。

你可能也會喜歡

雲端服務商加碼投資,瞄準AI商機

本週J.P. Morgan發表一篇Server產業的研究報告,提及雲端服務商近期的資本支出計畫,以及2018年Server產業展望。 本文為「定錨產業週報(基本版) 2018/3/10號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。 近期雲端服務商,如Amazon、Google、Facebook、Microsoft,為提升資料中心運算負荷量,並追求更好的運算效率,不僅對於資本支出態度相當積極,並開始導入Intel新平台Purley,Hyperscale Data Center市場在2017Q3開始明顯轉強,帶動Server市場產值規模及出貨量強勁成長(詳見【圖一】)。 【圖一】全球Server市場產值規模(Source: Gartner) 雲端服務商積極擴增資本支出,主要是人工智慧廠商積極透過「AI訓練」優化演算法架構,且消費性電子及物聯網終端裝置陸續導入AI功能,「AI推論」的使用量將在2018~2022年之間大幅成長,預期AI相關工作量將佔2018年Hyperscale Data Center市場需求約10%(詳見【圖二】)。 【圖二】AI相關工作量佔Hyperscale Data Center市場需求 但另一方面,企業級Enterprise市場,則持續遭到白牌伺服器侵蝕(詳見【圖三】),預期白牌伺服器/交換器市場滲透率,將在2018年達40%,意味著HP、Dell、IBM......等傳統伺服器大廠,市佔率恐持續下滑,且企業級Enterprise市場在Intel Purley平台換機進度非常緩慢,不利ASP表現。 這意味著,過去專注在企業級Enterprise市場的公司,亦即傳統伺服器大廠HP、Dell、IBM的供應商,不論是組裝代工廠、電源供應器、交換器......等,若不能及時調整客戶結構,將面臨白牌伺服器業者的強力競爭。反之,以白牌伺服器市場起家的公司,例如廣達、緯穎,則可望持續受惠這項趨勢。 【圖三】白牌伺服器/交換器市場產值規模及滲透率(Source: J.P. Morgan) 在交換器市場,為因應資料傳輸量越來越龐大,100G交換器出貨量快速成長,並持續侵蝕40G交換器的市佔率。根據IDC統計,100G交換器在2017Q4產值規模市佔率已達9.6%,遠高於去年同期4.8%。 另一方面,雖然網通廠商2017年推出25G/50G交換器,意圖取代10G交換器的產業地位,10G交換器在2017Q4出貨量仍維持穩健成長,但受到產業競爭加劇影響,ASP遭遇沉重壓力,故產值規模呈現小幅衰退。 市場預期,100G交換器市佔率將在2020年達到20~25%,且業者將在2019下半年推出400G交換器產品,其中,智邦近年專注在白牌伺服器市場,不僅領先同業量產100G交換器,並已開始投入400G交換器產品開發,與國際大廠Cisco並駕齊驅,居全球領先地位,可望受惠。

(詳全文)

2018-03-10

中美晶攜手宏捷科,串聯第三代半導體材料

受惠於5G基礎建設及電動車需求,第三代半導體材料氮化鎵(GaN)、碳化矽(SiC),近年成為市場關注的焦點。這類III-V族化合物半導體的生成方式,是置放一塊基板,透過「有機金屬化學氣相沉積法」(MOCVD)或「分子束磊晶法」(MBE),使III-V族化合物在基板上形成一層薄膜,逐漸堆積成具有厚度的磊晶片(EPI Wafer),可以想像成洞窟中鐘乳石形成的概念,這個過程稱之為「長晶」。 其實氮化鎵並不是新材料,過去已採用藍寶石基板,廣泛應用在藍光LED上。但如果要有效降低成本,或是提高效能,就必須將基本材質改為矽(Si)或碳化矽(SiC),因而產生矽基氮化鎵(GaN-on-Si)、碳化矽基氮化鎵(GaN-on-SiC)兩種類別,其中,矽基氮化鎵未來將應用於中高壓功率元件,例如快充接頭、車用半導體......等,而碳化矽基氮化鎵則會應用在高功率射頻元件,例如5G基地台、衛星通訊......等。此外,如果不與氮化鎵結合,以碳化矽材質製造的逆變器,廣泛應用在太陽能、電動車......等領域,缺料問題受全球產業高度關注,已爆發過多次綁料風潮。 但這些技術都還面臨許多瓶頸,至今能穩定量產的供應商不多,所以尚未大規模導入終端應用。矽基氮化鎵面臨的問題,是矽與氮化鎵的熱膨脹係數差異太大,在長晶過程中容易發生翹曲、龜裂或破裂的現象,目前只有少數業者能穩定量產6吋矽基氮化鎵磊晶片。碳化矽基氮化鎵面臨的問題,則是要取得高純度碳化矽非常不容易,且長晶所需耗費的時間非常長,過程中監控溫度的要求也很高,目前全球僅有Cree能穩定量產6吋碳化矽基板,市佔率高達70%。 以台系業者來說,環球晶目前有能力供應4吋碳化矽基氮化鎵磊晶片,6吋矽基氮化鎵磊晶片;而嘉晶目前以4吋、6吋矽基氮化鎵為主,同集團的漢磊則提供4吋、6吋晶圓代工服務。此外,台積電、世界先進也有提供6吋矽基氮化鎵代工服務(詳見「III-V族半導體產業地圖」)。但客戶希望能再往6吋、8吋發展,以利規模經濟效益,中美晶也與交通大學合作投入新世代材料開發,未來還有一段路要繼續努力。 而本次中美晶入股宏捷科一案,意味著中美晶想要擴大觸角,集團現有佈局包括: 1. 母公司以太陽能矽晶圓為主,近年受到陸系廠商競爭,本業持續虧損,但2020年7月20日保利協鑫新疆廠爆炸(參考新聞),影響全球供給量約9%,本業營運浮現轉機。 2. 在半導體矽晶圓領域,中美晶持有環球晶股權51%,環球晶擁有12吋產能約100萬片/月,8吋產能130萬片/月,市佔率居全球第三,並積極發展SOI Wafer、氮化鎵、碳化矽新材料。 3. 在車用半導體領域,中美晶持有朋程股權約19%,並透過朋程間接持有茂矽股權18%。朋程在全球車用發電機整流二極體具領導地位,市佔率近60%,近期朋程陸續將車用整流二極體轉單茂矽,並合作開發IGBT模組,瞄準電動車市場,預計2021年投產。 4. 在基板領域,中美晶持有兆遠股權約43%,主要生產藍寶石基板,為藍光LED的關鍵材料;近期兆遠也切入砷化鎵(GaAs)基板製造,初期以紅光LED練兵,未來將投入光通訊、射頻領域,預計2021年底前會有首款射頻晶片產品出貨。 5. 在半導體材料領域,中美晶持有台特化股權約30%,專供半導體製程用特殊氣體。 由於旗下兆遠切入砷化鎵基板製造,環球晶也積極發展碳化矽基氮化鎵磊晶片,未來瞄準的終端應用就是射頻領域,但集團內並沒有相關廠商,故入股宏捷科就成為完成佈局版圖的最後一塊拼圖。未來宏捷科可提供砷化鎵晶圓代工的經驗,協助兆遠的砷化鎵基板在射頻晶片領域盡快取得認證,同時環球晶也可與宏捷科結盟,開發碳化矽基氮化鎵在射頻晶片領域的應用。但目前為止,碳化矽基氮化鎵的應用領域並不廣,主要是在5G基地台上,全球技術領先的穩懋,碳化矽基氮化鎵營收佔比也只有5%以下,宏捷科則需要更長的時間才能看到貢獻度。 以中美晶集團現有的佈局來看,短期(1年內)發展值得期待的是保利協鑫新疆廠爆炸後,可能誘發太陽能產業短暫缺料,多晶矽價格可望攀升,帶動本業虧損減少或轉虧為盈。中期(1~3年)發展值得期待的是2022~2023年,全球矽晶圓供過於求逐漸緩解,且朋程與茂矽合作IGBT模組開始量產,在客戶端的導入進度逐步看到成果。長期(3年以上)發展才會看到兆遠砷化鎵基板及環球晶碳化矽基氮化鎵的發酵。

(詳全文)

2020-08-11

台積電供應鏈在地化衍生相關耗材商機

近年台積電持續推動供應鏈在地化,在烏俄戰爭後,全球半導體產業一度面臨氖氣短缺的問題,導致氖氣價格大幅飆升,更加突顯供應鏈在地化的重要性。綜觀晶圓製造成本結構,矽晶圓佔比約30~35%、光罩佔比約10~15%,化學藥劑、特殊氣體......等佔比約5~10%。儘管化學藥劑、特殊氣體成本佔比不高,卻是攸關製程良率的重要一環,2019年4月台積電南科14B廠就爆發出光阻劑材料汙染事件,導致10萬片晶圓報廢,損失高達5.5億美元。 半導體特殊氣體主要分為四個等級,難度由高到低分別為第一級「合成」、第二級「純化」、第三級「混氣與轉充填」,以及第四級「微量分析、特殊部件設計組裝」,越前段的製程享有越高的毛利率。 而在半導體製程的不同階段,會分別需要使用不同的化學藥劑或特殊氣體(詳見【圖一】),目前台積電所使用的化學藥劑、特殊氣體,主要是由海外廠商供應,例如特殊氣體供應商普萊克斯(Praxair)、林德(Linde)、大陽日酸(Taiyo Nippon Sanso)、液空(Air Liquide),光阻劑供應商JSR、信越(Shin Etsu)、杜邦(DuPont),研磨液供應商Fujimi。 【圖一】半導體製程特殊氣體及化學藥劑 1. 爐管鍍膜、化學氣象沉積(CVD)製程: 主要目的是要讓矽晶圓上附著二氧化矽(SiO2)、(氮化矽)Si3N4薄膜,需要使用一氧化二氮(N2O)、矽甲烷(SiH4);如果是先進製程,對薄膜的緻密度、平滑性、摻雜兼容性......等要求更高,會需要使用矽乙烷((Si2H6),產品單價是矽甲烷的100倍;而未來更尖端的製程,有可能會需要使用矽丙烷(Si3H8),產品單價是矽乙烷的5倍。 在薄膜沉積製程完工後,仍會有一些氣體殘留在設備中,此時需要F2、N2進行清潔,確保設備潔淨度符合標準。 2. 深紫外光(DUV)微影製程: 先在鍍上薄膜的矽晶圓表面,塗佈一層光阻劑,再用準分子雷射將光罩畫好的電路圖轉印到矽晶圓表面,最後用顯影劑將不必要的光阻層去除。由於不同製程節點,將使用不同波長的深紫外光,也會連帶影響到準分子雷射氣體的材質,主要分為氟化氬(ArF)、氟化氪(KrF)兩種。 在製程持續期間內,氟化氬、氟化氪氣體將持續耗損,而氖氣也因暴露在大量離子中而摻入雜質,導致純度降低,每隔一段時間就需要更換。氖氣依照純度區分,可分為粗氖、純氖、電子級氖、電子級氖混氣(Ne Mix),在烏俄戰爭前,烏克蘭佔全球電子級氖氣供給約70%。 在烏俄戰爭後,全球電子級氖混氣價格大漲數十倍,主因氖氣佔半導體製造的成本比例很低,比起停產的損失,廠商更願意高價收購,以維持產線運作。儘管部份設備業者曾提出減少氖氣用量30%的解決方案,但將會導致設備腔體加速耗損,考量設備折舊成本昂貴,這個方案只能作為暫時性替代,無法成為主流。 然而,近期受到成熟製程晶圓代工產能利用率下滑、記憶體減產、廠商囤貨告一段落......等因素影響,電子級氖混氣價格已大幅回落,短期內恐難以回到年初高點。 3. 蝕刻製程: 根據微影製程所繪製的電路圖,用六氟丁二烯(C4F6)、四氟化矽(SiF4)......等氣體,將先前附著在矽晶圓表面二氧化矽、氮化矽薄膜去除。 雖然上述製程所使用到的化學藥劑、特殊氣體,多數是由海外廠商供應,但商業模式通常是由海外母公司負責第一級、第二級前段製程,再由在台獨資或合資子公司負責第三級、第四級後段製程,或是透過代理商銷售,故相關合資廠商、代理商皆受惠於台積電對半導體級化學藥劑、特殊氣體的需求;此外,許多本土供應鏈,也積極發展半導體級化學藥劑、特殊氣體,受惠於台積電推動供應鏈本土化,供貨比重逐漸提升,也持續朝高技術門檻、高附加價值的產品發展,更值得持續追蹤。

(詳全文)

2023-01-07

資料中心需求推動UPS市場穩健成長

不斷電系統(Uninterruptible Power System, UPS)的功能,是在發生停電或供電不穩時,自動將電源切換為內建電池,在短時間內維持裝置正常運作。由於UPS系統能穩定電壓,故能給予電子裝置保護作用,避免供電不穩造成內部元件損壞。 UPS系統主要可分為離線式(Off-line)、在線式(On-line),以及介於兩者之間的在線互動式(Line-interactive),三者結構不同,價格也有很大的差異。Off-line的結構簡單、體積小、重量輕,價格也便宜,但需要轉換時間,無法完全解決供電不穩定的問題,多用於PC;而On-line的結構較複雜,無須轉換時間,能完全解決供電不穩定的問題,但價格也較昂貴,多用於電信、醫療設備;而Line-interactive多用於Enterprise Server。 目前全球UPS市場規模約100億美元,成長動能來自Data Center及通訊基地台應用,主要廠商包括APC、Emerson、Eaton、Riello、華為......等,五大廠商合計市佔率超過70%。由於產業複合成長率只有5~6%,國際大廠為降低成本,開始逐漸提高委外釋單比種,但就算是委外比重最高的APC,釋出的代工訂單也只佔出貨量約5~10%,未來還有很大的提升空間。 以成本結構來看,UPS的主要成本是原材料,佔總成本約80%,包括鉛酸電池(23%)、變壓器(15%)、功率元件(15%)、機構件(12%)、線材......等,另直接人工與製造費用合計佔總成本15%。由於原材料佔成本比重高,鉛酸電池、銅、功率元件(MOSFET、IGBT)價格走勢,對成本會有相當程度的影響,但通常可以轉嫁給客戶,故毛利率得以維持穩定。 近期UPS產業最值得關注的議題,是鋰電池BBU在UPS的應用,以及鋰電池業者藉由BBU切入UPS市場的機會。雖然鋰電池UPS擁有許多優點, UPS大廠陸續開發出採用鋰電池的產品,體積大幅縮小,但價格是傳統鉛酸電池的4倍以上,未來若鋰電池UPS產品滲透率提高,將有助UPS市場規模成長幅度加快,但能否獲得客戶青睞仍有待觀察。 展望未來,UPS市場成長動能主要還是在Data Center佈建,對On-line UPS的需求,代工廠受惠國際大廠提高委外釋單比重,成長動能將優於產業平均值。此外,5G基地台採分散式架構,小型基地台(Small Cell)或將帶動對於低容量UPS的需求,而大型基站的佈建勢必也會需要On-line UPS支援,可望繼Data Ceneter建置需求之後,帶來新一波成長動能。 台系UPS廠商中,以旭隼、碩天較具代表性,其中旭隼100%承接ODM訂單,碩天則以品牌經營為主。 旭隼的客戶包括APC、Emerson、Riello......等一線大廠,以及眾多二線廠商,On-line UPS營收佔比較高,得以受惠Data Center、通訊基地台強勁需求,且主要客戶形成寡佔市場、競爭力強,營收成長展望佳。 碩天以品牌經營為主,主攻北美Off-line市場,成長動能主要來自國際大廠退出、市佔率提升,毛利率較旭隼高15%,但未來要參與Data Center、通訊基地台市場成長商機,勢必得切入On-line、Line-interactive市場,與國際大廠競爭,會是一項挑戰。 旭隼(6409) 營收結構:On-line UPS 40~45%、Off-line UPS 35~40%、Inverter 10~15%、Others 5~10%。 近年受惠APC提高委外代工比重(旭隼為APC獨家代工廠),來自國際大廠訂單量逐年攀升,營收佔比從2016年15~20%,提高至2018年25~30%,並在2018Q2首度開始承接APC On-line UPS代工訂單,另有70~75%營收來自各地本土品牌客戶。因應中美貿易戰關稅問題,2018年將部份後段組裝產線搬回台灣,並未規劃在其他國家設廠。 公司已公佈2018年財報,營收114.08億元,YoY +15.7%,EPS 23.04元,市場共識2019年營收YoY +10~15%,EPS 25.00~25.50元。 碩天(3617) 營收結構:UPS 70~75%(On-line 5%、Offl-line 95%),Others 25~30%。Data Center應用約佔30%。 主要經營CyperPower品牌,透過經銷商及零售商銷售,經銷商如Amazon、Alcatel、DMH......等,零售商如Bestbuy、Costco......等,另有少部份產品直接出貨給電信運營商,如AT&T、Verizon。由於Off-line UPS受到PC市場衰退影響,市場規模以每年3~5%的幅度萎縮,國際大廠陸續退出,導致碩天在北美地區市佔率穩定攀升,目前已位居第二大品牌。 2018Q3因應中美貿易戰,將位於深圳廠的部份後段組裝產線拆解,移至菲律賓生產,恐影響毛利率表現,但2019Q1毛利率應能回穩。 定錨預估,2018年營收83.37億元,YoY +6.9%,EPS 8.00元;2019年營收YoY +5~10%,EPS 8.50元。 2019/4/7更新 近期新普法說會,指出Data Center導入電池備援電力模組(Backup Battery Unit, BBU)的趨勢,引起投資界留意。由於BBU相較UPS有非常多優點,包括體積小、重量輕、能源使用效率高(DC to DC)、循環特性佳、壽命較長......等,故投資界開始思考BBU是否會取代UPS,成為Data Center的主要備援電力方案。 但定錨經過深入研究後,發現目前BBU相較UPS仍有許多顯著的缺點,包括鋰電池的成本遠高於鉛酸電池,以及充/放電管理較鉛酸電池複雜,因此終端客戶對於導入BBU的態度,仍有不少疑慮,尤其是對於性價比的考量。由於目前UPS市場主要由歐、美業者掌握,在BBU與UPS競爭趨於激烈的趨勢下,歐、美業者為強化成本優勢,應會擴大委外釋單給台系代工業者,這可能也解釋了旭隼承接APC訂單逐年成長的原因。 此外,UPS是一個非常完整的系統,包括儲能單元、電流轉換單元、充電器、電源管理系統......等,其中儲能單元主要採用鉛酸電池,但近期也開始有客戶洽詢採用鋰電池的產品,電流轉換單元主要功能則是交流轉直流電(AC to DC),以及單相、三相電力的轉換,最後透過電源管理系統,達成電源保護及備援目的。為解決體積龐大及能源使用效率較低的問題,也發展出集中式、分散式架構,以及AC to DC、DC to DC的不同方案,儲能單元也可採用鋰電池。也就是說,雖然BBU是值得留意的新趨勢,也讓電池模組廠有機會加入資料中心備援電力市場的競爭,但UPS架構及鉛酸電池的效能也持續在進步,短期內BBU很難獲得壓倒性的優勢而躍居主流。 最後要留意的是,本次研究赫然發現,北美Data Center市場建置UPS的需求,並非以on-line UPS為主流,故碩天Data Center終端應用營收佔比約30%,且營收成長率超過20%,受惠程度高於原先預期,並推翻原先認為碩天只是受惠歐美大廠退出off-line UPS市場的看法。

(詳全文)

2019-03-06