定錨產業筆記

SUMCO擴產,震驚矽晶圓產業

2017-08-09

去年以來,市場掀起一波矽晶圓缺貨潮,主要由記憶體產業帶動,DRAM、NAND Flash、Nor Flash需求都相當不錯,尤其以NAND Flash表現最強。

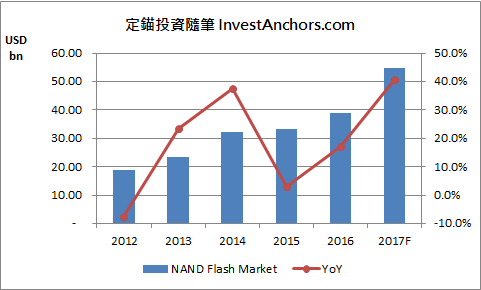
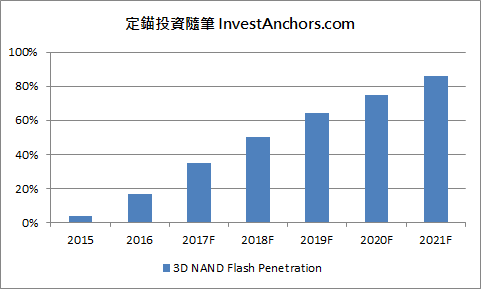
根據DRAMeXchange預估,2016~2021年,全球NAND Flash需求量複合成長率達8.5% (詳見【圖一】),而IC Insights預估,這段期間3D NAND Flash滲透率將從17%提高至86% (詳見【圖二】)。

【圖一】全球NAND Flash市場規模 (2014~2021F, DRAMeXchange)
【圖二】3D NAND Flash市場滲透率 (2015~2021F, IC Insights)
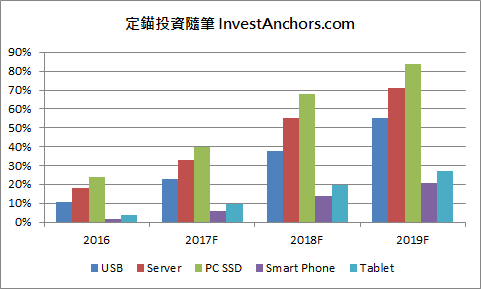
3D NAND Flash滲透率快速提高,主要由PC、Server產業推動,根據Gartner預估,2019年3D NAND Flash在PC、Server產業的滲透率,分別能達到84%、71%,帶來非常強勁的需求成長 (詳見【圖三】)。

【圖三】3D NAND Flash終端應用滲透率
基於記憶體產業強勁的成長,帶動半導體產業對矽晶圓的需求,同時矽晶圓產業因報價逐年下滑,已多年沒有重大擴產計畫,導致供給出現缺口。

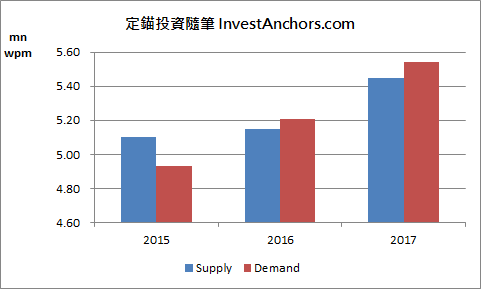
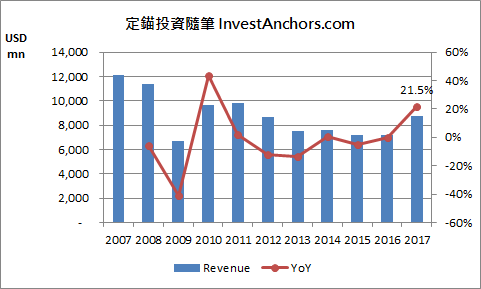
根據Global Wafer的預估,因記憶體產業需求強勁,2017年全球十二吋矽晶圓月供給量515萬片,月需求量535萬片,供給缺口達20萬片 (詳見【圖四】),並帶動矽晶圓報價觸底反彈 (詳見【圖五】)。

【圖四】全球十二吋晶圓月供需結構 (2015~2017F, Global Wafer)
【圖五】全球矽晶圓市場規模 (2007~2017F, SEMI)
但就在昨天,全球第二大矽晶圓製造商,日商勝高科技(SUMCO)宣布,將擴產十二吋矽晶圓月產能11萬片,預計2019上半年開始量產。

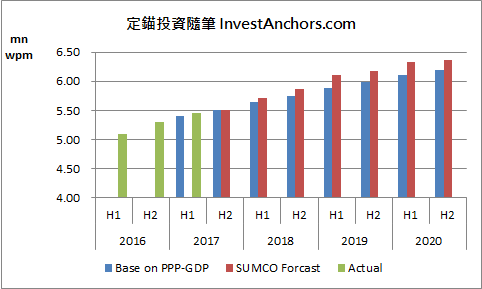
根據SUMCO的評估,全球矽晶圓需求成長率,與購買力平價調整GDP (PPP-GDP) 成長率相當接近,推估2016~2020年,全球矽晶圓需求複合成長率約 4.3%。

另一方面,SUMCO也根據自身的接單狀況,推估2016~2020年,全球矽晶圓複合成長率約5.4%,亦即在2019上半年,全球矽晶圓月需求量將較目前增加61萬片 (詳見【圖六】)。

【圖六】全球矽晶圓需求量 (2016~2020F, SUMCO)
儘管SUMCO沒有新建長晶爐、生產線,只是透過去瓶頸的方式,以市佔率為基礎小幅擴產,佔全球矽晶圓總供給量僅2%,但市場擔憂此舉將刺激其他矽晶圓製造商跟進擴產,衝擊矽晶圓報價,導致今日矽晶圓製造商股價普遍下跌。

定錨觀點

相較於PPP-GDP評估需求量增加38萬片,以及SUMCO自估需求量增加61萬片,SUMCO擴產11萬片其實應不至於破壞產業秩序。但今年以來,市場對於矽晶圓產業的預期高度樂觀,SUMCO擴產將會對投資人信心造成衝擊,並下修對未來的預期。

此外,SUMCO自估需求量增加61萬片的數字,也有過度樂觀的疑慮,因近期半導體廠商為鞏固料源,重複下單的情況非常嚴重,一但產業需求面開始減弱,或是供給面擴增,導致廠商感受到料源並沒有那麼吃緊,供需結構就很容易發生逆轉。

最後,投資人應該密切留意,SUMCO擴產打響第一炮後,信越(ShinEtsu)、環球晶(Global Wafer)是否會跟進擴產?

根據目前定錨研究團隊掌握的資訊,Global Wafer在去年合併SunEdison後,今年的重心放在營運調整,資本支出態度保守;至於ShinEtsu,考量過去幾年矽晶圓價格崩跌,必然不希望產業再度陷入供過於求的情況,資本支出態度應會保持謹慎。

因此,假使ShinEtsu、Global Wafer對資本支出的態度沒有改變,SUMCO的擴產幅度應能順利被消化,利空將逐漸淡化,不再影響股價。

你可能也會喜歡

散裝揚帆,成資金避風港

在2018年6月,我們陸續在台北、台中、台南舉辦LINE群錨粉專屬茶會,當時提到2018下半年有三大機會: 1. 新款iPhone上市,供應鏈迎接旺季 2. NVIDIA新顯卡上市,板卡廠營運增溫 3. 散裝旺季來臨,BDI指數走強 關於第一點,我們在「定錨產業週報 2018/9/16」指出,因定價過高、創新不足,舊機種降價反而更具吸引力,預估2018下半年新款iPhone出貨量,將從8,500萬支下修至8,000萬支,儘管短期內因果粉信仰,預售數字仍會開得不錯,有機會帶動股價反彈,但中長線仍應持保守態度。如我們的預期,因新機備貨量低於預期,蘋概股後續表現並不理想。 關於第二點,我們在2018年10月5日發表「技嘉(2376):法說會報告」指出,目前顯卡廠前一代Pascal產品庫存水位約3~5週,遠高於過去新產品上市前的1~2週,預期2018Q3將面臨庫存減損,毛利率承壓,也有可能會影響到新產品的銷售動能。目前我們仍維持原先看法,實際情況則要到2018年10月營收公布後,才能獲得驗證。 關於第三點,BDI指數在2018年6~7月確實有一波反彈,儘管BCI指數在2018年8月觸頂後回檔整理,但BPI、BSI指數接棒演出,散裝航運族群也成為這波股災中的資金避風港。 這波BDI指數走強,除旺季效應外,主要有三項原因: 1. 近年航商造船態度保守,新增運力獲得控制 根據Clarkson統計,2018年散裝航運市場供給成長率達2.9%,需求成長率達2.7%,供需大致平衡(詳見【圖一】)。 【圖一】散裝航運市場供需成長率 由於目前新、舊船舶價格差距達30%以上,航商會較傾向購買二手船舶,而非建造新船,致使新造船訂單(Order-book)佔總運能比例維持在低檔,預期未來2~3年內,散裝航運市場新增運力有限。 2. 環保法規趨嚴,航商加速汰換老舊船舶 國際海事組織將在2020年實施新環保法規,船舶燃油含硫量限制從3.5%降至0.5%,並強制加裝壓艙水系統。 這套法規的實施,航商有三種方式因應: 1) 建造新型環保船:未來航商造船趨勢,勢必走向環保船型,導致新造船成本墊高,降低航商投資意願。 2) 加裝脫硫器:以目前運價推估,加裝脫硫器的回本期間約為3~5年,因此對於較年輕的船舶,航商應會選擇加裝脫硫器。 3) 採用低硫油:對於年齡較高的船舶,航商沒有足夠的時間回收成本,可能會採用低硫油來因應,並在船舶屆齡淘汰後,再建造新型環保船替代。 因此,我們可以期待在2020年,航商將有一批老舊船舶將會拆解,壓抑運力供給成長率。 3. 中國環保政策趨嚴,以海外礦取代國內礦 由於中國本土生產的鐵礦砂品項較低,在環保政策趨嚴之下,中國鋼廠開始用巴西高品項鐵礦砂取代本土礦。 另一方面,中國鋼廠也持續以海外煤取代本土煤,又因北韓在2016年遭美國制裁,中國鋼廠在2017年開始用澳洲煤取代北韓煤,航程從500~600海浬提高至4,000海浬。據統計,2016年中國向北韓進口煤炭2,200~2,300萬噸,2017年降至500萬噸以下,同期中國向澳洲進口煤炭,從7,500~7,600萬噸,提高至8,300~8,400萬噸。 原先市場認為,中美貿易戰將衝擊散裝運力需求,但實際上,中國向巴西進口大豆所需的航程更長,且巴西自產大豆無法滿足中國需求,也要額外向美國採購,再轉銷往中國,反而提升對Supramax、Panamax的運力需求,因此今年穀物旺季對運價的提振效果特別明顯。 在強勁的基本面支撐下,儘管全球經濟面臨逆風,BDI指數還是維持高檔,短期內仍不看淡,加上電子產業景氣明顯走緩,散裝航運族群自然成為法人資金停泊的避風港。 然而,近期中美貿易戰持續升溫,已開始影響到中國市場內需,尤其房市景氣走緩及取消預售屋制度,勢必影響到鋼鐵需求。而美國聯準會升息步調確立,新興市場經濟體皆面臨資金外流的問題,也很可能會成為「一帶一路」政策的推行阻力。展望未來,散裝航運旺季已進入尾聲,也要持續留意中國對海外鐵礦砂、煤礦的拉貨力道,提防需求走緩的風險。

(詳全文)

2018-10-12

台積電供應鏈在地化衍生相關耗材商機

近年台積電持續推動供應鏈在地化,在烏俄戰爭後,全球半導體產業一度面臨氖氣短缺的問題,導致氖氣價格大幅飆升,更加突顯供應鏈在地化的重要性。綜觀晶圓製造成本結構,矽晶圓佔比約30~35%、光罩佔比約10~15%,化學藥劑、特殊氣體......等佔比約5~10%。儘管化學藥劑、特殊氣體成本佔比不高,卻是攸關製程良率的重要一環,2019年4月台積電南科14B廠就爆發出光阻劑材料汙染事件,導致10萬片晶圓報廢,損失高達5.5億美元。 半導體特殊氣體主要分為四個等級,難度由高到低分別為第一級「合成」、第二級「純化」、第三級「混氣與轉充填」,以及第四級「微量分析、特殊部件設計組裝」,越前段的製程享有越高的毛利率。 而在半導體製程的不同階段,會分別需要使用不同的化學藥劑或特殊氣體(詳見【圖一】),目前台積電所使用的化學藥劑、特殊氣體,主要是由海外廠商供應,例如特殊氣體供應商普萊克斯(Praxair)、林德(Linde)、大陽日酸(Taiyo Nippon Sanso)、液空(Air Liquide),光阻劑供應商JSR、信越(Shin Etsu)、杜邦(DuPont),研磨液供應商Fujimi。 【圖一】半導體製程特殊氣體及化學藥劑 1. 爐管鍍膜、化學氣象沉積(CVD)製程: 主要目的是要讓矽晶圓上附著二氧化矽(SiO2)、(氮化矽)Si3N4薄膜,需要使用一氧化二氮(N2O)、矽甲烷(SiH4);如果是先進製程,對薄膜的緻密度、平滑性、摻雜兼容性......等要求更高,會需要使用矽乙烷((Si2H6),產品單價是矽甲烷的100倍;而未來更尖端的製程,有可能會需要使用矽丙烷(Si3H8),產品單價是矽乙烷的5倍。 在薄膜沉積製程完工後,仍會有一些氣體殘留在設備中,此時需要F2、N2進行清潔,確保設備潔淨度符合標準。 2. 深紫外光(DUV)微影製程: 先在鍍上薄膜的矽晶圓表面,塗佈一層光阻劑,再用準分子雷射將光罩畫好的電路圖轉印到矽晶圓表面,最後用顯影劑將不必要的光阻層去除。由於不同製程節點,將使用不同波長的深紫外光,也會連帶影響到準分子雷射氣體的材質,主要分為氟化氬(ArF)、氟化氪(KrF)兩種。 在製程持續期間內,氟化氬、氟化氪氣體將持續耗損,而氖氣也因暴露在大量離子中而摻入雜質,導致純度降低,每隔一段時間就需要更換。氖氣依照純度區分,可分為粗氖、純氖、電子級氖、電子級氖混氣(Ne Mix),在烏俄戰爭前,烏克蘭佔全球電子級氖氣供給約70%。 在烏俄戰爭後,全球電子級氖混氣價格大漲數十倍,主因氖氣佔半導體製造的成本比例很低,比起停產的損失,廠商更願意高價收購,以維持產線運作。儘管部份設備業者曾提出減少氖氣用量30%的解決方案,但將會導致設備腔體加速耗損,考量設備折舊成本昂貴,這個方案只能作為暫時性替代,無法成為主流。 然而,近期受到成熟製程晶圓代工產能利用率下滑、記憶體減產、廠商囤貨告一段落......等因素影響,電子級氖混氣價格已大幅回落,短期內恐難以回到年初高點。 3. 蝕刻製程: 根據微影製程所繪製的電路圖,用六氟丁二烯(C4F6)、四氟化矽(SiF4)......等氣體,將先前附著在矽晶圓表面二氧化矽、氮化矽薄膜去除。 雖然上述製程所使用到的化學藥劑、特殊氣體,多數是由海外廠商供應,但商業模式通常是由海外母公司負責第一級、第二級前段製程,再由在台獨資或合資子公司負責第三級、第四級後段製程,或是透過代理商銷售,故相關合資廠商、代理商皆受惠於台積電對半導體級化學藥劑、特殊氣體的需求;此外,許多本土供應鏈,也積極發展半導體級化學藥劑、特殊氣體,受惠於台積電推動供應鏈本土化,供貨比重逐漸提升,也持續朝高技術門檻、高附加價值的產品發展,更值得持續追蹤。

(詳全文)

2023-01-07

手機市場回溫,供應鏈喜迎轉機

2017Q4以來,電子零組件廠商面臨三大利空夾殺: 1. Phone 8/8+、iPhone X出貨量大幅下修,尤其iPhone X肩負新世代手機的樣板,卻叫好不叫座,表現令人失望。 2. 中國手機品牌廠持續調整庫存,四大品牌2018Q1零組件訂單驟降,二線品牌樂視、金立也相繼傳出財務危機。 3. 新台幣匯率持續強勢,對外銷產業營收、毛利率造成衝擊。 因此,過去這段期間,不論光學鏡頭、機殼、PCB、觸控模組、EMS組裝、聲學元件……等零組件供應商,股價表現皆非常弱勢。 本文為「定錨產業週報(基本版) 2018/4/14號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。 但近期定錨研究團隊積極走訪產業,看到了不少轉機: 1. 中國手機品牌廠庫存調整已近尾聲,四大品牌相繼發表樂觀的展望,且觀察IC設計端2018年3月營收表現,以及大立光法說會釋出的2018Q2展望,皆支持中國手機品牌拉貨動能回溫的看法。 2. iPad、MacBook Air即將上市,我們曾在「定錨產業週報2018/3/31號」分析過,Apple今年改走平價策略,有助衝刺銷售量。 3. 受到被動元件嚴重缺料問題影響,今年iPhone備貨時程將提前至2018年5月,零組件廠商將在2018Q2季末開始出貨。 當然,次產業的表現可能會有所差異,定錨研究團隊整理如下: 3D感測 Apple今年將推出三款iPhone,包括6.1” TFT-LCD、5.8” OLED、6.5” OLED,市場預期三款iPhone都會支援Face ID。 未來須留意Finisar、II-VI 6吋產能逐漸完備後,是否會影響穩懋在iPhone VCSEL供貨比重,以及全新是否有機會打破IQE獨家供應VCSEL磊晶片的局面,另宏捷科在Android品牌導入3D感測的過程中,也很可能扮演關鍵角色。 光學鏡頭 目前市場預期,OLED版本將搭載雙鏡頭,TFT-LCD版本則維持單鏡頭規格。 由於OLED版本受限螢幕模組成本居高不下,難以調降定價,但消費者對於高價iPhone的接受度似乎有限,故Apple有可能會調降TFT-LCD版本定價至700美元附近,衝刺銷售量。市場預期,今年iPhone備貨量約1億支,其中TFT-LCD版本佔60%,此趨勢不利雙鏡頭滲透率提升。 然而,中國手機品牌領導廠商華為,在今年旗艦機P20推出後置三鏡頭模組,對於光學鏡頭產業來說是一大利多,且市場必然會開始期待Apple在2019年跟進導入三鏡頭規格。 機殼 今年iPhone將持續採用玻璃機殼,不同的是,預期鎧勝-KY將首度切入iPhone機殼供應鏈,供貨比重約5~10%。 由於鴻海iPhone組裝代工訂單持續遭和碩及緯創分食,且OLED版本銷售佔比下滑,不利鴻海接單,預期鴻準的機殼訂單分配將會下滑,並由可成、鎧勝-KY取代,而Jabil的訂單分配則會維持相對穩定。 PCB 我們將iPhone採用的PCB分為三大類來觀察: 類載板(SLP):今年SLP規格差異不大,維持TFT-LCD版10層、OLED版20層結構,未來將持續朝尺寸縮小、線寬更細、層數更多發展。由於廠商經過一年的努力,良率已普遍提升,今年合格供應商將從5家增加至7家,競爭趨於激烈,價格將面臨壓力。 軟硬結合板(Rigid-Flex PCB):儘管電池模組Rigid-Flex PCB面積將會增加20~30%,但螢幕模組因去年供應商屢傳良率問題,將從Rigid-Flex PCB改回FPCB,整體需求成長不如預期,加上近年廠商對於Rigid-Flex PCB產能擴充相對積極,競爭趨於激烈。 軟板(FPCB):除了Cellular天線將採用LCP材質,由日商Murata與嘉聯益供貨,其餘天線仍維持改良式PI材質,供應商包括台郡、臻鼎-KY,無線充電FPCB則因Apple有意用銅絲繞線設計取代FPCB模組,有可能導致現有供應商訂單流失。 觸控模組 雖然TFT-LCD版放棄in-cell面板,重回外掛式觸控,觸控模組廠商可望再度接到貼合訂單,但據傳在成本考量下,TFT-LCD版將取消3D壓力感測器,對於毛利率會有不少影響。 另一方面,近期市場傳言Samsung正在說服Apple改採Y-Octa OLED,因不再需要觸控薄膜,不僅更為輕薄,價格也較便宜,惟Apple在供應鏈管理策略考量下尚未點頭。 雖然過去OLED觸控薄膜,都是由Samsung指定供應商,在OLED產線上進行一條龍貼合,但台廠還是有分食到3D壓力感測器貼合訂單,如果Apple決定採用Y-Octa OLED,恐將移除3D壓力感測功能,對台廠將產生不利影響。 EMS組裝 目前市場預期,鴻海為OLED版本主要供應商,和碩為TFT-LCD版本主要供應商。緯創在2018年3月,傳出防水機構件偷換料事件,有可能會影響到未來接單,須持續觀察。 由於EMS組裝廠商營收,通常會落後零組件廠商2~3個月,而今年消費性電子產業訂單能見度不高,建議先觀察零組件廠商拉貨動能。

(詳全文)

2018-04-16

波音737即將復飛,航太股訂單看旺

2019年3月10日,衣索比亞航空一架Boeing 737 MAX 8型飛機,在起飛階段墜毀,機上人員全數遇難。由於該空難與2018年10月印度尼西亞獅子航空610號班機空難,有較多共同之處,包括肇事機型都是機齡不足半年的Boeing 737 MAX 8型,且均為在起飛階段失事,使得多國民航主管機關及航空公司開始質疑該機型的安全性,目前全球374架Boeing 737 MAX系列客機全數停飛。 根據專家研究,Boeing 737 MAX 8失事的主因,主要是飛機結構設計時採取更大直徑的涵道,這個設計的好處是推進力量大、省油,但飛行時對於俯仰角更靈敏,尤其在仰角飛行時,往往會使角度不斷加大,甚至逼近臨界值的問題。但在節省成本的考量下,波音(Boeing)並未針對設計進行改良,而是加裝了一套「操控特性增益系統」(MCAS),當仰角過大時,系統會自動壓低仰角。因此,在這兩起空難之中,都有飛行員不斷拉高仰角,又被系統自動壓低的情況,以致於發生憾事。 經過一段時間的檢測,波音公司也坦承是「操控特性增益系統」無法模擬「防失速系統」出現失靈的困難狀況(參考連結),目前已針對該軟體進行更新。儘管今日美國航空宣布,將延長Boeing 737 MAX機型停飛期間至2019年9月3日,引發昨日台灣航太供應鏈重挫,但航空界對於Boeing 737 MAX復飛仍具信心,Boeing 737 MAX系列客機的在手訂單也並未下修(詳見【表一】),僅交機時程遞延,加上台灣航太供應鏈原本的產能規劃,皆落後於Boeing公司對Boeing 737 MAX系列客機的交機計畫,恰好可以利用這個機會進行調整。 【表一】Boeing在手訂單及飛機交付量 若Boeing 737 MAX無法順利復飛,航空業者向Boeing公司取消訂單,則同為單走道客機設計的Airbus A320 NEO可望成為最大受惠者。 根據Boeing公司預估,2018~2037年,民用客機交付量將達42,700架,產值約6.3兆美元,其中單走道客機(Single-aisle)受惠於新興國家航空公司崛起,以及歐美廉航的需求,出貨量達31,360架,產值3.48兆美元(詳見【圖一】)。 【圖一】2018~2037年民用客機交付量 【圖二】2018~2037民用客機產值 由於單走道客機的引擎,多數是採用美國奇異航空公司(GE Aviation)與法國賽峰公司(Safran)共同開發的CFM-LEAP系列,其中Boeing 737 MAX系列客機全數採用CFM-LEAP-1B型號,而Airbus A320 NEO系列客機採用的引擎也有半數以上是CFM-LEAP-1A型號,市場預期,以出貨量計算,CFM-LEAP引擎在未來10~15年民用航空市佔率將達70%以上。 根據專業機構研究,民用客機的成本結構,包括機體結構32%、引擎20%、整體組裝28%、系統(起落架...等) 11%、航電配備3%、內裝6%。其中,引擎是技術難度最高,成本結構佔比相對高,且產品生命週期較長的關鍵零組件。一般來說,引擎的生命週期可長達30年以上。 以前一代單走道客機引擎CFM-56為例,該款引擎在1985年首度獲得Boeing 737採用,並在1988年首度獲得Airbus A320採用,為史上最暢銷的引擎,產品生命週期即將屆滿35年。而新一代單走道客機引擎CFM-LEAP,在2010年首度獲得Airbus A320 NEO採用,並在2011年獲得Boeing 737 MAX採用,2018年CFM-LEAP出貨量已正式超越前一代產品CFM-56(詳見【圖三】),未來CFM-56將逐漸走入後裝維修市場。截至2018年底,CFM-LEAP在手訂單量高達17,275具,以每年交貨2,000具計算,未來8~9年內出貨量都不是問題。 【圖三】CFM-LEAP出貨量預估 由於台灣業者初次切入航太供應鏈,是在上一代產品CFM-56的中後期,協助原廠降低成本,且多數業者須透過漢翔整合,附加價值較低,進而反映在利潤率;然而,在CFM-LEAP時代,為提高對原廠的附加價值,部份業者如漢翔、豐達科(詳見「豐達科(3004):營運簡評」)、長亨(詳見「長亨(4546):營運簡評」)、駐龍(詳見「駐龍(4572):營運簡評」),在引擎設計初期就已經與原廠合作共同開發,隨CFM-LEAP產量在2018下半年正式超越CFM-56,經濟規模將逐步顯現,利潤率有機會持續優化。 此外,航太股也符合我們在「台股觀察週報 2019/5/19」提到的「外銷傳產股」,訂單不受華為事件影響,且直接客戶都是歐美大廠,收入幣別以美元為主,帳上也有許多美元計價應收帳款,可望在2019Q2享有匯兌利益。 2019/6/27更新 今日美國聯邦航空總署(FAA)指出,Boeing 737 MAX系列發現新的潛在問題,恐影響飛機在自動駕駛時壓低機鼻,機師是否能很快地拿回控制權。FAA表示,在Boeing公司解決這項問題以前,不會核准Boeing 737 MAX系列復飛,原先預期6月底進行測試,恐遞延至7月中旬。 因應這項問題,西南航空(Southwest Airlines)於今日宣布,將延長Boeing 737 MAX系列停飛至2019年10月1日,亦即原先業界對於Boeing 737 MAX系列將於2019Q3季末復飛的期待落空,實際復飛時間點可能會往後遞延至2019Q4。 定錨認為,只要Boeing公司在手訂單沒有遭到取消,復飛早晚只是時間問題,若供應鏈股價因此利空而下殺,應視為長線的買進機會。 2019/8/13 近期國內航太龍頭漢翔指出,先前因CFM-LEAP引擎產量不足,導致部份Boeing 737 MAX機身結構組裝完成後,在等待引擎裝機,但目前CFM-LEAP引擎產量已逐漸充足,Boeing要求供應鏈針對部份引擎料件減產5%,若Boeing 737 MAX未能在2019Q4復飛,則有可能會衝擊CFM-LEAP引擎供應鏈。 如果Boeing確定要求引擎供應鏈減產,則定錨先前介紹的航太零組件廠,包括漢翔、長亨、駐龍、豐達科,下半年營收動能都有可能會受到影響。然而,前陣子Boeing法說會,經營層仍對Boeing 737 MAX在年底前復飛充滿信心,建議投資人可以再觀察一下。 此外,由於Airbus A320 NEO同樣採用CFM-LEAP引擎,如果Boeing 737 MAX未能在年底前復飛,台系航太零組件業者仍有機會接到來自Airbus A320 NEO的轉單,所受衝擊應在可控範圍之內。

(詳全文)

2019-06-11