定錨產業筆記

虛擬貨幣退燒,顯卡族群降溫

2018-06-20

受惠挖礦熱潮推升顯示卡需求,兩大繪圖卡晶片龍頭NVIDIA、AMD,在2018Q1繳出亮眼的財報成績,國內板卡族群財報也非常亮眼,但隨著挖礦需求退燒,板卡族群的業績也開始面臨挑戰。

本文為「定錨產業週報(基本版) 2018/5/27、2018/6/10號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,或以每日10元的價格訂閱「定錨產業週報(加值版)」,獲得更詳細的資訊。

定錨研究團隊認為,板卡族群在2018年4~5月營收降溫,主要原因有二:

1. 比特幣價格在2017Q4創新高後,2018Q1一路走跌,雖然其他虛擬貨幣在2018Q1接棒演出,但在2018Q2仍後繼無力,導致挖礦需求大幅減緩。

2. NVIDIA新款GPU即將上市,顯示卡市場進入產品交替期,消費者抱持觀望態度。

也就是說,如果虛擬貨幣價格沒有起色,板卡族群業績短期內難以回溫,但未來仍有NVIDIA新款GPU可以期待。

而關於NVIDIA新款GPU上市時程,市場上眾說紛紜,主要版本有:

1. 預計7月份上市,採用Volta架構,以台積電12nm FinFET製程投片。

2. 預計7月份上市,採用Turing架構,以台積電12nm FinFET製程投片。

3. 預計7月份上市,採用Turing架構,以台積電7nm FinFET製程投片。

4. 預計11月份上市,採用Turing架構,以台積電7nm FinFET製程投片。

在「定錨產業週報2018/5/27號」中,我們認為NVIDIA較可能在2018年7月推出新產品 ── GeForce GTX 1180,採用Turing架構,以台積電7nm FinFET製程投片。

理由是,依照NVIDIA的技術藍圖推測,Volta架構應該是用在Data Center級的高階產品,且如果NVIDIA以12nm FinFET製程投片,則2018年底AMD推出以7nm FinFET製程投片的新款GPU後,NVIDIA很可能會因為製程落後而流失市佔率,等於這一代新產品只有約半年的壽命,所以NVIDIA必然會選擇以7nm FinFET製程投片。

但當時我們也補充,因為台積電7nm量產初期,多數產能都是供應Apple使用,NVIDIA很可能會搶不到產能,假使新產品如期上市,初期很可能會持續缺貨,直到2018Q4台積電7nm產能拉升後才會逐漸緩解,所以也不排除NVIDIA會直接選擇延後上市。

而根據NVIDIA CEO黃仁勳在Computex 2018釋出的訊息,我們在「定錨產業週報2018/6/10號」更新看法,認為NVIDIA新款GPU較可能在2018年9~10月上市。

這項修正,對於板卡族群有非常重大的意義!

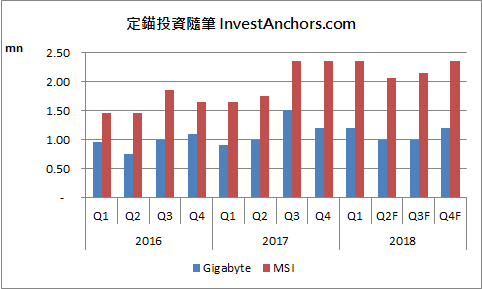
前面提過,板卡族群營收降溫的原因,除了虛擬貨幣退燒以外,消費者在產品交替期的觀望態度也是主因之一,一但新產品上市時程延後,則空窗期就會拉長,預期板卡族群在2018Q2~Q3將面臨出貨量下滑、產品ASP下跌的衝擊,要到2018Q4才會逐漸有起色(詳見【圖一】)。

【圖一】技嘉、微星顯示卡出貨量預估
關於GeForce GTX 1180的效能及價格,我們維持先前的看法,預期GeForce GTX 1080效能較前一世代GeForce GTX 1080提升約60~70%,價格落在699美元附近,較前一代GeForce GTX 1080之599美元提高約20%。

而在挖礦需求退燒後,電競產品出貨佔比較高的微星,受惠NVIDIA新產品上市的程度,可望優於技嘉、撼訊。

你可能也會喜歡

MWC 2018,洞悉科技產業新趨勢

2018年2月27日,MWC 2018在巴塞隆納(Barcelona)開幕,今年廠商展出的重點,圍繞在5G、IoT、AI三大趨勢,定錨投資隨筆為您整理最新資訊。 本文為「定錨產業週報(基本版) 2018/3/3號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。 Android手機設計趨勢 在MWC 2018展場上,主要手機品牌廠,包括Samsung、LG、SONY、華為,以及重出江湖的HMD(前身為Nokia),分別推出新款旗艦機,其中以Samsung Galaxy S9/S9+、SONY XZ2/XZ2 Compact最具特色。 觀察這些旗艦機種的功能設計,大致可歸納幾項趨勢: 1. 主相機功能持續強化 Samsung Galaxy S9/S9+搭載1,200萬畫素雙鏡頭,主打全球首創雙光圈(F/1.5、F/2.4)設計,也支援720P/960fps慢動作錄影、陷阱快門……等功能;SONY XZ2/XZ2 Compact則採用新一代CMOS IMX 400,搭載1,900萬畫素鏡頭,支援1,080P/960fps慢動作錄影、4K HDR錄影。 2. 全屏、窄邊框設計 Samsung Galaxy S9/S9+分別搭載5.8”、6.1” AMOLED螢幕,採18.5:9全屏、窄邊框設計;SONY XZ2/XZ2 Compact分別搭載5.7”、5” 4K HDR螢幕,採18:9全屏、窄邊框設計。 3. 指紋辨識功能 因應全屏、窄邊框設計,取消實體Home鍵,指紋辨識器都改至機身背面,位於主相機下方的區域,意味著Android陣營並沒有因為iPhone X帶動人臉辨識風潮,而放棄指紋辨識功能。 4. 臉部辨識功能 Samsung Galaxy S9/S9+導入臉部辨識、虹膜辨識功能,使用者可在兩者之間擇一使用,象徵Android陣營已開始具備臉部辨識的技術能力。 5. 無線充電 Samsung Galaxy S9/S9+、SONY XZ2皆導入無線充電功能。 通訊廠商備戰5G元年 通訊晶片大廠Qualcomm,不僅在4G時代獨占鰲頭,在5G時代也搶佔先機,率先推出全球首款5G晶片Snapdragon X50,包括小米、中興、OPPO、vivo、HTC、夏普、索尼移動、LG、富士通、HMD……等手機品牌廠,都名列合作夥伴名單,共同開發終端產品。 Intel近年在Modem晶片積極追趕Qualcomm,在本次MWC也展現對5G市場的野心,不僅與HP、Dell、Lenovo、Microsoft合作,運用Intel XMM 8060 Modem晶片,打造5G連網PC平台,展出首款支援5G連網的2-in-1概念機,同時結合旗下展訊、銳迪科開發行動運算晶片,預計在2019年上市。 手機品牌廠華為也不落人後,在MWC展出5G行動運算晶片Balong 5G01,號稱是全球首款符合商用標準的5G晶片,意味著華為也將成為Qualcomm在5G晶片市場的重要對手。這款晶片不僅傳輸速率高達2.3Gbps,涵蓋Sub-6GHz及毫米波頻段,並同時支援獨立性與非獨立性5G組網。 而因應5G高傳輸速率、毫米波技術……等特性,以及5G時代,微波/毫米波技術將從基地台回傳核心網路(Back-haul)、衛星通訊系統,延伸至終端裝置回傳基地台(Front-haul),且天線結構有所改變,射頻元件廠及天線廠商,也積極在MWC會場上展出支援5G的新產品。 半導體廠商搶攻AI商機 Qualcomm在本次MWC發表AI引擎,軟體核心為NPE(神經處理引擎),將支援Snapdragon 845、835、820、660,協助處理器能更有效率地運作AI程式。 Qualcomm表示,包括小米、Oppo、Vivo、華碩、中興通訊,都會利用Qualcomm提供的AI引擎,優化裝置內AI深度學習的效率,而Snapdragon 845更獲得Samsung青睞,搭載於Galaxy S9/S9+。 而聯發科在本次MWC發表新產品Helio P60,內建多核心AI處理器(Mobile APU),大幅強化AI運算效能,並導入NeuroPilot AI技術,能優化CPU、GPU、APU之間的運作,讓手機執行AI應用程式時,能運作得更順暢,並降低功耗。 市場樂觀預期,Helio P60可望獲得Oppo、Vivo、小米青睞,在中國手機市場反攻Qualcomm,並挽救聯發科近期持續低迷的毛利率表現。

(詳全文)

2018-03-04

貨櫃航商整併,產業新氣象

隨著海運傳統旺季來臨,遠洋線運價觸底反彈,帶動貨櫃航運族群股價走強。過去一段時間,貨櫃航運業歷經破產及整併潮,產業秩序逐漸恢復穩定,但未來前景如何?我們從四大面向來觀察。 1. 全球二十大航商持續整併 2016年以來發生的重大破產及整併案如下: A. 中國遠洋併購中國海運。 B. 達飛航運 (MSC) 併購東方海皇及美國總統輪船 (APL)。 C. 韓進海運破產。 D. 赫伯羅特 (Hapag-Lloyd) 併購阿拉伯輪船 (UASC)。 預計未來一年內完成的重大整併案如下: E. 日本川崎汽船 (K. Line)、商船三井 (MOL)、日本郵船 (NYK Line) 三合一。 F. 馬士基 (APM-Maersk) 併購漢堡南美 (Hamburg Süd Group)。 歷經這波整併潮後,全球20大航商,將整併成13家,產業型態更趨近於寡佔市場。 2. 航商合組新聯盟 除了整併潮之外,航商也積極合組聯盟,希望能聯合控制運能,在2017年正式實施的三大聯盟,包括The Alliance、OCEAN、2M,合計市佔率達75.7% (詳見【表一】),其中OCEAN在美洲線市佔率較高,2M則是在歐洲線擁有優勢。 【表一】貨櫃航運三大聯盟 3. 未交付船舶訂單佔總運力比例持續下滑 過去幾年,航商大量建造新船舶,導致產業運力過剩的問題,似乎逐漸緩解。根據市調機構Alphaliner統計,截至2017年7月8日,全球20大航商 (整併後為16家) 合計運能約1,774萬TEU,未交付船舶則有162萬TEU,佔比僅9.2%,較過去幾年大幅下滑 (詳見【圖一】)。 【圖一】二十大航商未交付船舶佔總運能比例 (單位:1,000 TEU) 4. Alphaliner上修2017年海運需求成長率 由於海運價格持續下跌,相較空運、鐵路,更具成本優勢,加上近年全球經濟表現溫和,終端市場需求並沒有特別強勁,廠商在沒有快速補貨的壓力下,更願意選擇以海運來運送貨物。 因此,市調機構Alphaliner在2017年5月,上修海運需求成長率至4.6%,並下修海運供給成長率至3%,為2011年以來,需求成長率再度大於供給成長率 (詳見【圖二】)。 【圖二】全球海運供需成長率 定錨觀點 今年初以來,因部份新船舶交付時程遞延,運能供需吃緊,遠洋線裝載率維持高檔,隨著海運旺季來臨,航商確實在醞釀調漲運價。 但各大航商手上仍有不少未交付船舶,儘管未交付船舶佔總運能比例下滑,絕對數字還是偏高,依然是不可輕忽的潛在風險,投資人應持續留意遠洋線裝載率,以及新船舶交付動態。

(詳全文)

2017-07-08

Galaxy S20上市,全面支援5G

昨日三星(Samsung)發表2020年度新款旗艦機Galaxy S20系列,定錨為大家整理三款旗艦機的規格(詳見【表一】)。 【表一】Galaxy S20系列規格整理 螢幕規格,全面導入OLED面板,並採用120Hz高刷新率,雖然Galaxy S20系列沒有採用台系業者的顯示驅動IC,但也驗證我們在「TDDI跌價壓力重?高刷新率產品為關鍵」的觀點,2020年手機螢幕規格提升的重點在於高刷新率,聯詠推出的120Hz TDDI,勢必會較敦泰推出的90Hz TDDI,在中高階手機擁有更好的機會。 處理器規格,不意外,再度採用高通(Qualcomm) Snapdragon 865、Samsung Exynos 990雙軌並行的策略。值得留意的是,這兩款晶片都是AP、Modom獨立的設計型態,而非整合AP、Modem的SoC型態。有別於聯發科天璣1000採用AP、Modom整合的SoC型態,這兩款晶片都需要外掛一顆獨立的Modom晶片,分別是Snapdragon X55、Exynox Modem 5123。 定錨推測,採用獨立晶片型態的主因,可能是在手機支援Sub-6GHz或毫米波的選擇上,有更彈性的空間。而聯發科天璣1000,是一款僅支援Sub-6GHz的晶片,沒有支援毫米波的問題,所以設計成SoC型態,可以縮小晶片尺寸,並達到更好的效能表現。 記憶體規格,RAM容量從Galaxy S10系列配置的6~8GB,在Galaxy S20 5G版本全面升級至12~16GB,但ROM容量維持相同規格,符合我們在「Micron看旺2020年記憶體產業」提出的觀點 ── 5G手機配置的記憶體容量提升,將帶動Mobile DRAM需求強勁成長。目前我們仍看好記憶體在2020上半年持續漲價,但相關族群近期股價漲幅較大,要再找低基期個股切入的難度可能比較高。 後鏡頭規格,不僅畫素持續升級,在高階版本也開始支援ToF感測,每套模組成本約25美元,台系供應鏈包括砷化鎵磊晶片供應商全新,以及晶圓代工廠穩懋、宏捷科,都有機會接到訂單。 指紋辨識,出乎意料地,全面採用超聲波指紋辨識(Ultrasonic FoD),而非最低配版改採神盾超薄型光學指紋辨識(Ultar-slim Optical FoD),原因有可能是因為超聲波指紋辨識的成本結構與超薄型光學指紋辨識價差不大,或是神盾的方案讓Samsung不夠滿意,這將使我們原本預估的指紋辨識產業結構發生重大改變。 首先,我們對於2020年超薄型光學指紋辨識的滲透率預測,將大幅下修(詳見【圖一】),出貨量從8,000~9,000萬顆,下修至6,000~7,000萬顆,主要以匯頂的方案搭載於陸系旗艦機上。 其次,我們認為2020年基本型光學指紋辨識晶片的價格,將面臨更大的壓力,因聯詠已宣布將在2020Q2量產;而神盾在超薄型光學指紋辨識訂單受挫,2020年產品結構仍以基本型光學指紋辨識為主,但平均銷售單價將大幅下滑(詳見【圖二】),衝擊營收、毛利率表現,尤其在基期較高的下半年會更明顯。 【圖一】2020年指紋辨識市場結構 【圖二】一般型光學指紋辨識晶片平均銷售單價 機殼及機構件,原先市場認為5G手機在支援毫米波的情況下,機殼及機構件設計趨於複雜,將帶動單價提升,但比對Galaxy S10+及Galaxy S20系列,機殼單價僅小幅提升5~10%,顯示這項觀點可能有誤。 毫米波AiP天線模組,每支手機包含三組,單價約10美元,應是採用Qualcomm的解決方案,交由日月光/環旭代工,除韓系PCB業者外,景碩也可望切入高層數BT載板供應鏈。 【表二】Galaxy S20系列BOM Cost

(詳全文)

2020-02-13

聯發科天璣2000年底前上市,正面對決Qualcomm

據傳,聯發科新一代5G旗艦晶片 ── 天璣2000,即將在2021Q3季末完成送樣,並在2021年底前導入量產並少量出貨,時程與高通(Qualcomm)新一代5G旗艦晶片 ── Snapdragon 898相近,意味著兩大手機晶片公司即將在2022上半年展開正面對決。 根據市調機構數據,聯發科已經連續四季蟬聯全球智慧型手機AP/SoC市佔率霸主,不僅中高階晶片、主流規格晶片獲得陸系品牌業者採用,搭上5G手機滲透率提高,產品走向平價化的趨勢,高階晶片 ── 天璣1200,也獲得陸系品牌業者搭載於旗艦機種,與Qualcomm Snapdragon 888分庭抗禮。 【圖一】全球智慧型手機AP/SoC市佔率 (備註:由於聯發科、Samsung、Qualcomm通常採用SoC的設計,整合AP及Modem,但iPhone是採用AP、Modem分離式設計,採用自製的A系列AP,搭配Qualcomm的Modem晶片,如果以Modem晶片為計算基礎,而非AP/SoC,則Qualcomm的市佔率仍位居全球第一。) 近期市場傳言,天璣2000晶片是以ARMv9指令集為基礎的8核心處理器,內含1顆超大核Cortex-X2、3顆大核Cortex-A710、4顆小核Cortex-A510,效能將超越以ARMv8指令集為基礎的Snapdragon 888,與Snapdragon 898正面對決。這種「1超大核+3大核+4小核」的設計架構,最有可能發生的問題,是「1人努力、7人圍觀」,所以要如何妥善分配運算工作給8顆核心,發揮最大效能,就要看聯發科研發團隊的產品優化能力,這個可以觀察首發機種的實際效能狀況來判斷。 聯發科旗艦晶片過去較令人詬病的,是內建的影像處理晶片(ISP)效能不夠好,使得在攝像及攝影能力落後競爭對手,而攝像及攝影又是消費者相當注重的功能之一。在過去一段時間,一直有「高規低就」的問題,也就是聯發科定位為高階的產品,被客戶認定不夠高階,只願意搭載於中高階機種,這當然就會面臨更嚴苛的預算限制,甚至會被要求推出閹割版本。 但近期陸系手機業者的發展趨勢,開始走向外掛獨立ISP晶片,例如Vivo日前推出自家研發的獨立ISP晶片 ── V1,小米、Oppo也有相關計畫。據了解,Vivo近期發表的X70系列,部份版本已外掛這顆獨立ISP晶片,主要是採用Samsung Exynos 1080處理器的中國版本,國際版則不會搭載這顆晶片。這項趨勢符合中國政府推動半導體自製的政策目標,也能從較簡單的領域開始累積自身的晶片研發能力,畢竟要無中生有切入手機SoC開發的難度實在太高;另一方面,如果未來採用聯發科處理器的手機也外掛這顆獨立ISP晶片,也有可能會解決聯發科內建的ISP效能不夠好的問題,實際狀況還要再觀察未來的規格設計。 當然,聯發科對於這項風險也是有備而來,據傳2021年底聯發科即將推出的旗艦晶片,除了以台積電4nm製程投片的「天璣2000」之外,還有以台積電5nm製程投片的「天璣2000L」(暫名),也就是閹割版本,在第一時間滿足有可能遇到的「高規低就」問題。 值得期待的是,由於Qualcomm Snapdragon 898可能會在Samsung 4nm製程投片,只有2022年即將搭載於iPhone 14的Snapdragon 895+ Modem晶片會在台積電4nm製程投片,所以Qualcomm Snapdragon 898有可能再度面臨容易發燙的問題,這就會是聯發科在高階市場持續拓展市佔率的好機會。

(詳全文)

2021-09-16