定錨產業筆記

日商擴產,矽晶圓產業疑慮加深

2018-12-04

本篇為2018年12月4日提供給「基本/加值版會員」的定錨獨家產業報告,非當前最新看法,若您希望能即時收到更多定錨獨家產業報告,可以參考「訂閱方案」(連結),以每個月199/399元的價格訂閱「基本/加值版會員」。

2018下半年以來,矽晶圓產業因日系廠商擴產態度轉為積極,但NAND Flash、DRAM需求下滑,過去兩年供需吃緊的情形,在2019年將明顯緩和。

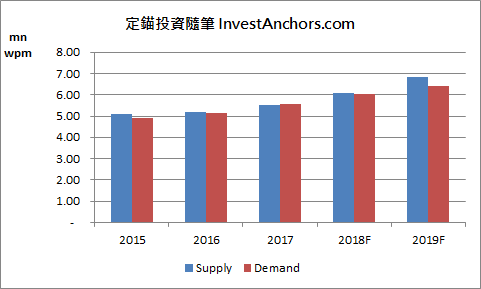
觀察近期矽晶圓報價,漲勢確實有放緩跡象,反映廠商產能擴增幅度高於年初預期,原本市場認為供需將非常吃緊的情形並沒有發生。定錨預估,2018年全球12吋矽晶圓月產能達610萬片,需求達605萬片(詳見【圖一】),供需大致平衡。

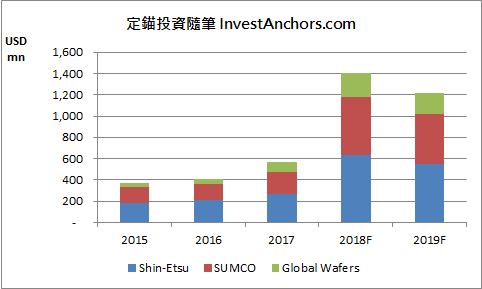
展望2019年,由於Shin-Etsu、SUMCO在2018年大幅擴增資本支出,環球晶也維持強勁的資本支出計畫,預期2019年矽晶圓產能會有較大幅度的增加(詳見【圖二】);而在需求面,儘管邏輯IC需求仍十分強勁,但受到記憶體報價走跌影響,Samsung、Sk Hynix近期確實有放緩記憶體投資計畫的跡象。定錨預估,2019年全球12吋矽晶圓月產能達685萬片,需求達640萬片,供需結構轉差。

【圖一】全球12吋矽晶圓供需結構

【圖二】全球Top-3矽晶圓廠資本支出

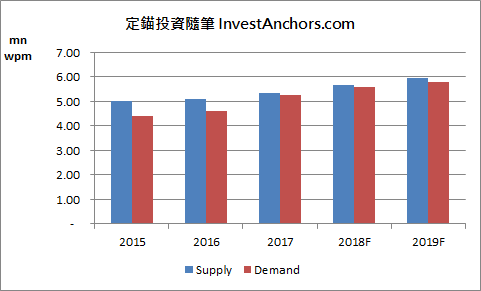
而2017下半年以來,因國際IDM大廠將低壓消費性MOSFET產能轉作中高壓車用MOSFET及IGBT,導致消費性MOSFET缺貨,而主要投產的6吋晶圓代工廠,又因多年未有重大投資,產能吃緊,廠商轉往8吋廠投產,導致8吋矽晶圓需求大增。定錨預估,2018年全球8吋矽晶圓月產能達565萬片,需求達560萬片,供需大致平衡(詳見【圖三】)。

展望2019年,因日系廠商Shin-Etsu、SUMCO,台系廠商合晶鄭州廠,以及環球晶與Ferrotec合資新廠產能陸續開出,定錨預估,2019年全球8吋矽晶圓月產能達595萬片,需求達580萬片,供需吃緊的情形稍有緩解。

【圖三】全球8吋矽晶圓供需結構

儘管台系廠商環球晶強調,公司與主要客戶簽有長期供貨合約(LTA),但過去經驗顯示,假使全球景氣走弱,導致矽晶圓供需吃緊緩解、報價回跌,客戶有可能會選擇違約,並在現貨市場以較便宜的價格採購原料。

此外,參考散裝航運族群在2010~2013年的經驗,當時航商與主要客戶也簽有高價合約,但股價主要是跟隨BDI現貨價走,而非反映財報獲利,我們認為矽晶圓族群很有可能會發生同樣的情形。

因此,雖然我們曾在2017年初舉辦之「2017年半導體產業趨勢」講座,看好矽晶圓產業的前景,但目前看法轉趨保守,就算近期財報亮眼、股價反彈,我們還是建議讀者們避開產業前景存在較多不確定性的矽晶圓族群,另尋前景較明確的投資機會。

你可能也會喜歡

COF Tape供應吃緊,引發TDDI技術路徑之爭
儘管TDDI因單價低於Small DDI及Touch IC的總和,具成本優勢,獲得手機品牌業者積極導入,有利實現窄邊框設計的COF封裝在TDDI滲透率也持續提高。根據封測業者透露,COF封裝在TDDI滲透率,於2018年底達20%,預期2019年底將提升至30~35%,同時封測業者也高喊TDDI測試時間為傳統Small DDI的2倍,COF封裝BOM Cost為傳統COG封裝的2~3倍,有助營收成長動能增溫。(相關文章請參考「COF、TDDI需求爆發,封測廠營運增溫」) 但由於上游COF Tape業者多年未擴產,在TDDI對COF封裝需求大增的情況下,面臨材料供應短缺的問題;而封測業者也面臨TDDI測試產能、COF封裝產能不足,只能趕緊擴產,以滿足客戶需求。因此,IC設計業者開始思考繞過COF封裝,又能實現窄邊框設計的替代方案,包括在HD+規格的雙閘(Dual Gate)設計,以及在FHD+規格的MUX6設計。 根據定錨研調,敦泰將在2019下半年推出兩款TDDI新產品,就是採前述兩項設計及COG封裝,不僅能繞過COF Tape缺料的問題,在成本結構上也更具優勢,同時彌補COG封裝邊框尺寸較寬的缺點。公司宣稱,這兩款新產品將在2019下半年獲得客戶採用,上修2019年TDDI出貨量至1.5億顆,幾乎較2018年出貨量8,500萬顆倍增,亦高於市場共識1.1~1.2億顆。 但我們認為,COF Tape缺料問題並沒有想像中嚴重,由於閘極驅動電路基板(GOA)技術的成熟,大尺寸面板採用Large DDI數量減少,將釋出大量COF Tape產能,預期業者會將這些產能調整後,轉作Small DDI所需的Fine-pitch COF Tape。此外,台系COF業者,包括易華電、頎邦,今年也將持續擴充產能,以滿足客戶需求,預期2019Q3之後COF Tape缺料問題會獲得緩解。 另外,在FHD+規格採用COG封裝的TDDI,儘管導入MUX6設計縮減封裝尺寸,有利實現窄邊框設計,但表現應該還是落後於採用COF封裝的TDDI,勢必成為手機品牌業者考量的重點之一,預期敦泰在FHD+規格TDDI不會獲得重大戰果。而根據LTPS面板持續取代a-Si面板的趨勢來看,我們認為HD+規格的小尺寸面板市場正在萎縮,尤其在手機品牌業者持續提高螢幕畫質的趨勢下,更不利敦泰HD+規格TDDI的市佔率提升,故我們預估敦泰2019年TDDI出貨量目標1.5億顆非常有挑戰,實際出貨量應會落在1.2~1.3億顆(詳見【圖一】)。 【圖一】全球TDDI出貨量預估 儘管TDDI在智慧型手機市場滲透率僅28.5%,預期2019年將提升至35.5%,但因AMOLED滲透率提高,限制TDDI的發展空間,預期2019下半年以後,面板驅動IC業者的新戰場將轉移至AMOLED DDI。此外,COF Tape缺料及封測產能不足的問題,有機會在2019Q3獲得緩解,亦即市場對相關族群股價的想像空間,將在2019Q2~Q3達到高峰,投資人應特別留意評價高估的風險。 不過,因為AMOLED DDI的單價為TDDI的2~3倍,所以我們不認為TDDI滲透率成長趨緩後,面板驅動IC業者將失去成長動能,而是市場關注的焦點會從TDDI轉移到AMOLED DDI,各家業者在AMOLED DDI的佈局進度也顯得更重要。目前來看,聯詠在AMOLED DDI佈局進度持續領先同業,預期2019Q1將開始少量出貨,單季出貨量將達500萬顆,並可望逐季成長。然而,COF Tape業者,恐無法搭上AMOLED DDI的成長列車,在2019Q3缺料問題獲得緩解後,光環有可能會開始褪色。 【圖二】TDDI、TFT-LCD、AMOLED滲透率 【小辭典】 1. Small/Large DDI:小尺寸/大尺寸顯示驅動IC,主要功能是輸出需要的電壓至像素,控制液晶分子的扭轉程度,達成LCD面板的顯示功能。Small DDI通常應用在手機、車載......等小尺寸面板上,Large DDI則應用在TV、戶外顯示屏......等大尺寸面板上。 2. COF封裝:Chip on Film Package,LCD驅動IC封裝型態的一種,因需要使用軟性基板(COF Tape),材料成本較高,過去多用在大尺寸面板上,如窄邊框TV。但近年智慧型手機也走向窄邊框趨勢,小尺寸LCD驅動IC採用COF封裝的比例逐漸提高。 3. COG封裝:Chip on Glass,LCD驅動IC封裝型態的一種,由於是直接將裸晶(Die)封裝在玻璃基板上,可省去許多材料成本,但採用此技術最大的缺點,是只要有一顆IC處理不當,就會造成整片面板報廢,在良率不理想的情況下導入大尺寸面板的風險很高,因此過去多應用在智慧型手機。 4. TDDI:Touch and Display Driver Integration,將觸控IC與顯示驅動IC整合成單顆SoC,由於單價低於觸控IC及顯示驅動IC的總和,能協助客戶降低成本,故在2017~2019年滲透率大幅提高。系統單晶片(SoC)與系統級封裝(SiP)的主要差異,在於SoC是透過電路設計的方式整合兩顆以上的IC,最終產品是真正的「一顆」;而SiP是透過封裝的方式,將多顆IC整合在同一個模組內,彼此之間並沒有整合。 2019/4/2更新 今日南茂公告處分易華電股票9,100張,南茂原持有易華電股票19,100張,本次處分後剩餘10,000張。南茂在此時處分易華電股票,也令人懷疑,身為COF Tape的大客戶,是否看到產業上游有雜音出現? 近期產業研究機構TrendForce認為,儘管頎邦、易華電皆有擴產計畫,韓系業者LGIT、Stemco也透過製程優化提升產能,但受限於上游FCCL供給吃緊,COF Tape供給缺口要到2020年才有機會緩解(詳見連結);我們則維持原先看法,認為COF Tape供給缺口將在2019Q3開始收斂,但市場對於相關族群的評價,可能會因為南茂處分易華電股票,提前於近期達到高峰。 2019/4/12更新 近期走訪供應鏈得知,敦泰主打的MUX6技術,可用一般規格的COF Tape(TV用),不需要Fine-pitch COF Tape(手機用),並且也可以用COG封裝,每顆成本可較COF封裝省下約1美元,缺點是邊框會比較粗一點(還是足夠實現全螢幕),以及比較耗電。 我們調整原先看法,未來敦泰主打的MUX6有機會在TDDI市場反攻市佔率,尤其全屏手機滲透率較高的華為,在節省成本的誘因下,應會較積極導入。敦泰首款MUX6 TDDI,最快要到2019Q3季末才能量產,預期2019年出貨量低於500萬顆,貢獻度不大,惟須留意2020年COF封裝趨勢走緩的可能性。 然而,因聯詠採用聯電80nm的成本結構非常好,對COF封裝材料的掌握度也很高,我們認為敦泰市佔率提升不會影響到聯詠,而是影響到Synaptics,尤其後者還有2020年iPhone可能捨棄LCD面板的疑慮。(現行LCD版本iPhone的TDDI供應商為Synaptics,封測訂單下在頎邦,未來定錨會持續關注2020年iPhone是否會捨棄LCD面板。) 此外,隨著陸系手機品牌持續導入OLED面板,對OLED DDI需求持續成長,且單顆報價為TDDI的2~3倍,可望成為驅動IC設計業者新一波成長動能。

(詳全文)

2019-03-27

ANDROID品牌引領手機設計新趨勢

本篇為2019年1月16日提供給「基本/加值版會員」的定錨獨家產業報告,非當前最新看法,若您希望能即時收到更多定錨獨家產業報告,可以參考「訂閱方案」(連結),以每個月199/399元的價格訂閱「基本/加值版會員」。 我們曾在2018年10月底舉辦「2019年電子終端產品趨勢」講座,提出對2019年Smart Phone設計趨勢的看法,本篇文章主要是更新Smart Phone產業趨勢的相關資訊,內容包括出貨量展望、屏下指紋辨識、光學鏡頭、折疊式手機、5G。 1. 出貨量展望 定錨預估,2018年全球Smart Phone出貨量僅14.57億支,YoY -2.6%,較前次預估值15.03億支大幅下修,主要是中國市場需求疲弱,品牌業者面臨庫存調整,尤其以Vivo調整幅度最大。在主要品牌業者之中,以華為、小米成長動能較強,Samsung、Apple、Oppo、Vivo則呈現衰退(詳見【圖一】、【圖二】);此外,二線品牌業者在2018年接連傳出財務危機,出貨量持續大幅下滑,導致市場結構趨於寡佔。 【圖一】全球Smart Phone出貨量 【圖二】全球Smart Phone主要品牌市佔率 領導品牌Apple出貨量持續下滑,在2018年出貨量僅達2.06億支,低於前次預估值2.15億支,反映iPhone XR銷售動能不如預期。定錨認為,除iPhone XR創新不足、定價過高之外,中美貿易戰激發中國消費者民族情緒,進而購買華為手機、抵制iPhone,可能是Apple在大中華市場銷售成績不如預期的主因。 展望2019Q1,iPhone在中國市場銷售表現持續疲弱,陸系品牌華為、小米、Oppo新機將會提前上市,彌補iPhone的銷售缺口。此外,中國4G滲透率已達100%,過去以中國市場驅動成長的Oppo、Vivo將面臨成長瓶頸。市場預期,在陸系品牌業者之中,華為、小米成長動能將優於同業,Oppo出貨量將小幅下滑,Vivo則因庫存問題較為嚴重,沒有讓新機提前上市的計畫,出貨量恐持續衰退。 值得一提的是,2019年華為手機出貨量將達2.25億支,YoY +11%,首度超越Apple,躍居全球第二,僅次於Samsung。 由於iPhone XR庫存問題相當嚴重,供應鏈在2019Q1恐面臨沉重的砍價壓力,預期砍價幅度將落在15~20%,預期組裝廠、零組件廠在未來一季,營收、毛利率都會持續創新低。儘管客戶結構較分散的零組件廠,可望接獲華為、小米的急單,稍微彌補Apple訂單下滑的缺口,但陸系品牌手機定價普遍較低,通常採用較低規格的零組件,故Apple市佔率下滑、陸系品牌崛起,對零組件業者來說絕非利多。 2. 屏下指紋辨識 在Samsung及陸系品牌積極導入下,維持預估2019年屏下指紋辨識IC出貨量1.90億顆,包括超音波式0.35億顆、光學式1.55億顆(詳見【圖三】、【圖四】)。 【圖三】指紋辨識IC出貨量 【圖四】屏下指紋辨識滲透率 超聲波式屏下指紋辨識模組單價,約落在12~15美元,遠高於光學式屏下指紋辨識模組5~6美元,預期只有Samsung Galaxy S系列會採用。超聲波式屏下指紋辨識主要採用Qualcomm解決方案,模組貼合代工廠為GIS-KY、歐菲光。其中,GIS-KY因貼合良率較佳,取得較多的訂單分配,儘管iPhone XR出貨量面臨下修,2018年12月營收仍維持強勁成長,與TPK-KY分道揚鑣,驗證我們在前次講座提出的觀點。 光學式屏下指紋辨識,因成本較為便宜,將成為市場主流,陸系業者匯頂、思立微,台系業者神盾、敦泰,較具產業代表性。其中,神盾將獨家取得Samsung Galaxy A系列訂單,並取得陸系品牌部份訂單,預估2019年光學式屏下指紋辨識IC出貨量5,000~5,500萬顆,僅次於匯頂。產品ASP在2019Q1將維持在4.0~4.5美元,並在2019Q4思立微、敦泰加入競爭後開始跌價,2019Q4將滑落至3.0~3.5美元,全年平均ASP約在3.5~4.0美元。 值得留意的是,近期傳出Samsung Galaxy S10有意放棄Qualcomm解決方案,轉單神盾。若是如此,神盾出貨量將大幅上修,但也不排除這是Samsung逼迫Qualcomm降價的兩手策略。 此外,光學鏡頭業者也是屏下指紋辨識趨勢的受惠者,每片模組都會搭載一顆2P或3P鏡頭,目前神盾、匯頂主要採用新鉅科的鏡頭,少量採用大立光的鏡頭,未來台系業者玉晶光,陸系業者舜宇、丘鈦,都有機會切入供應鏈。儘管2P、3P鏡頭單價遠低於5P、6P的攝像鏡頭,利潤也較差,但對於業者來說仍不無小補。 3. 鏡頭模組 預期Samsung在2019年新機鏡頭模組規格會有較大幅度的升級,搭載三鏡頭、雙鏡頭的手機出貨量,將分別達到8,000萬支、2億支,鏡頭需求量增加80%。而2019年iPhone新機鏡頭模組規格,市場看法較為分歧,有些認為會在兩款OLED機種搭載三鏡頭,有些認為全部都不會搭載三鏡頭;定錨認為,應會有一款最高階機種搭載三鏡頭,另外兩款搭載雙鏡頭。 由於Samsung在新機鏡頭模組規格採取更大幅度的升級,以及iPhone在最高階機種導入三鏡頭,預期三鏡頭手機滲透率將達13.9%,較前次預估值7.0%大幅上修。 【圖五】雙鏡頭、三鏡頭手機滲透率 目前已確定Samsung Galaxy S10將採用黑鏡頭,應該是由大立光供應,但還不確定Samsung是否會在中階機種也採用大立光的鏡頭。若大立光順利切入Samsung中階機種供應鏈,則在客戶端供貨比重大幅提升,2019年財測有上修空間。(註:2019年1月11日更新「大立光(3008):法說會報告」之財測,是以大立光並未切入Samsung中階機種作為假設基礎。) 另外,要留意三鏡頭模組並不需要全部採用高階6P、7P鏡頭,在成本考量下,更有可能是高階、低階鏡頭搭配使用,所以二線鏡頭廠,包括台系業者玉晶光,陸系業者舜宇......等,也都有機會接到訂單。 4. 折疊式手機 維持先前看法,折疊式手機不會在2019年成為市場主流,原因是Fodable OLED螢幕ASP是一般OLED螢幕的兩倍,再加上其他零組件的成本,每支手機材料成本(BOM Cost)要增加100~120美元,產品定價會相當考驗消費者的接受度。 預期2019年只有Samsung會有較大規模量產折疊式手機,軸承由新日興供應,出貨規模則視消費者對定價的接受度而定。而TPK-KY也積極爭取奈米銀技術在折疊式手機上的應用,惟出貨規模不大,短期內業績貢獻度不明顯。 【圖六】折疊式手機出貨量及滲透率 5. 5G手機 由於目前Qualcomm、MTK都只有推出5G Modem晶片,尚未推出整合AP+Baseband的SoC,再加上5G手機前端模組價值大幅提高,初期材料成本(BOM Cost)較高階4G手機增加約100美元,終端售價應會高達1,000美元以上。此外,電信業者在2019年推出5G服務,都是在特定城市試營運,而非大規模商用化,對多數消費者來說感受度不高。故定錨認為,2019年5G手機出貨規模僅在數百萬支,無法引發換機潮。 值得留意的是,Qualcomm與TDK合資子公司,推出RF-360前端射頻模組,將掀起市場結構劇烈改變。Qualcomm RF-360將搭配自家SoC包裹出貨,並給予客戶價格折讓,且能提高Baseband與前端射頻模組的相容性,縮小模組尺寸,非常具有吸引力。尤其2019年推出的5G手機,幾乎都是採用Qualcomm Snapdragon X50 Modem,搭配Qualcomm RF-360前端射頻模組的機率非常高,將對傳統射頻業者造成壓力。 目前看來,Qualcomm將在2019年底前推出全球首款5G SoC,整合AP+Baseband,競爭力進一步強化,預期在2020年Intel推出XMM 8160以前,Qualcomm 5G解決方案沒有競爭對手。 Qualcomm RF-360前端射頻模組,內建整合SAW Filter、BAW Filter的六工器,以及基於砷化鎵(GaAs)製程的PAMiD模組,代工廠為穩懋。因此,儘管在4G時代憑藉FBAR濾波器技術,獨佔高頻PA市場的Broadcom,在5G時代可能會失去優勢,但受惠Qualcomm新訂單的挹注,穩懋營運不致於受到衝擊。

(詳全文)

2019-01-16

台積電供應鏈在地化衍生相關耗材商機

近年台積電持續推動供應鏈在地化,在烏俄戰爭後,全球半導體產業一度面臨氖氣短缺的問題,導致氖氣價格大幅飆升,更加突顯供應鏈在地化的重要性。綜觀晶圓製造成本結構,矽晶圓佔比約30~35%、光罩佔比約10~15%,化學藥劑、特殊氣體......等佔比約5~10%。儘管化學藥劑、特殊氣體成本佔比不高,卻是攸關製程良率的重要一環,2019年4月台積電南科14B廠就爆發出光阻劑材料汙染事件,導致10萬片晶圓報廢,損失高達5.5億美元。 半導體特殊氣體主要分為四個等級,難度由高到低分別為第一級「合成」、第二級「純化」、第三級「混氣與轉充填」,以及第四級「微量分析、特殊部件設計組裝」,越前段的製程享有越高的毛利率。 而在半導體製程的不同階段,會分別需要使用不同的化學藥劑或特殊氣體(詳見【圖一】),目前台積電所使用的化學藥劑、特殊氣體,主要是由海外廠商供應,例如特殊氣體供應商普萊克斯(Praxair)、林德(Linde)、大陽日酸(Taiyo Nippon Sanso)、液空(Air Liquide),光阻劑供應商JSR、信越(Shin Etsu)、杜邦(DuPont),研磨液供應商Fujimi。 【圖一】半導體製程特殊氣體及化學藥劑 1. 爐管鍍膜、化學氣象沉積(CVD)製程: 主要目的是要讓矽晶圓上附著二氧化矽(SiO2)、(氮化矽)Si3N4薄膜,需要使用一氧化二氮(N2O)、矽甲烷(SiH4);如果是先進製程,對薄膜的緻密度、平滑性、摻雜兼容性......等要求更高,會需要使用矽乙烷((Si2H6),產品單價是矽甲烷的100倍;而未來更尖端的製程,有可能會需要使用矽丙烷(Si3H8),產品單價是矽乙烷的5倍。 在薄膜沉積製程完工後,仍會有一些氣體殘留在設備中,此時需要F2、N2進行清潔,確保設備潔淨度符合標準。 2. 深紫外光(DUV)微影製程: 先在鍍上薄膜的矽晶圓表面,塗佈一層光阻劑,再用準分子雷射將光罩畫好的電路圖轉印到矽晶圓表面,最後用顯影劑將不必要的光阻層去除。由於不同製程節點,將使用不同波長的深紫外光,也會連帶影響到準分子雷射氣體的材質,主要分為氟化氬(ArF)、氟化氪(KrF)兩種。 在製程持續期間內,氟化氬、氟化氪氣體將持續耗損,而氖氣也因暴露在大量離子中而摻入雜質,導致純度降低,每隔一段時間就需要更換。氖氣依照純度區分,可分為粗氖、純氖、電子級氖、電子級氖混氣(Ne Mix),在烏俄戰爭前,烏克蘭佔全球電子級氖氣供給約70%。 在烏俄戰爭後,全球電子級氖混氣價格大漲數十倍,主因氖氣佔半導體製造的成本比例很低,比起停產的損失,廠商更願意高價收購,以維持產線運作。儘管部份設備業者曾提出減少氖氣用量30%的解決方案,但將會導致設備腔體加速耗損,考量設備折舊成本昂貴,這個方案只能作為暫時性替代,無法成為主流。 然而,近期受到成熟製程晶圓代工產能利用率下滑、記憶體減產、廠商囤貨告一段落......等因素影響,電子級氖混氣價格已大幅回落,短期內恐難以回到年初高點。 3. 蝕刻製程: 根據微影製程所繪製的電路圖,用六氟丁二烯(C4F6)、四氟化矽(SiF4)......等氣體,將先前附著在矽晶圓表面二氧化矽、氮化矽薄膜去除。 雖然上述製程所使用到的化學藥劑、特殊氣體,多數是由海外廠商供應,但商業模式通常是由海外母公司負責第一級、第二級前段製程,再由在台獨資或合資子公司負責第三級、第四級後段製程,或是透過代理商銷售,故相關合資廠商、代理商皆受惠於台積電對半導體級化學藥劑、特殊氣體的需求;此外,許多本土供應鏈,也積極發展半導體級化學藥劑、特殊氣體,受惠於台積電推動供應鏈本土化,供貨比重逐漸提升,也持續朝高技術門檻、高附加價值的產品發展,更值得持續追蹤。

(詳全文)

2023-01-07

Qualcomm 7nm究竟花落誰家?

報載Qualcomm雖有意將7nm轉單台積電,但7nm光罩遲未定案,腳步有放緩跡象,意味著7nm訂單有可能出現了變數 (新聞連結)。 Qualcomm近年幾代高階晶片,包括Snapdragon 820、835、845,分別採用Samsung 14nm FinFET LPP (Low-Power Plus)、10nm FinFET LPE (Low-Power Early)、10nm FinFET LPP製程,但先前傳出,因台積電7nm製程大幅領先Samsung,Qualcomm有意將下一代新產品Snapdragon 855轉向台積電投片。 但去年底,Qualcomm表示台積電與Samsung都是非常好的合作夥伴,但2018年會採用哪家的製程,必須考慮技術節點、效能、產能和成本……等因素,目前言之過早。這段話給外界留下了不少想像空間。 而台積電在上週舉行2017Q4法說會,指出2018年行動運算晶片出貨量將下滑,但因半導體價值提升,故營收相較去年持平。法人認為,Apple早已確定將2018年A12晶片下單台積電,若台積電有爭取到Qualcomm訂單,則行動運算晶片營收不可能只有持平,推測Qualcomm 7nm可能出現變數。 定錨研究團隊認為,投資人可以從三個面向,去思考這件事情: 1. Smart Phone旗艦機晶片訂單版圖 Samsung能爭取到Qualcomm訂單,除了提供非常優惠的報價以外,或許也拿Galaxy S、Note系列旗艦機AP訂單作為交換籌碼。若Qualcomm 7nm轉單台積電,則Samsung Galaxy S、Note系列旗艦機,有可能捨棄Qualcomm晶片,改用自家Exynos晶片。 而放眼全球Smart Phone品牌,Apple向來採用自製AP晶片,且近期與Qualcomm關係緊張,有意將BP晶片轉單Intel;華為旗艦機也是採用旗下子公司海思設計的Kirin系列晶片;Samsung在Galaxy S、Note系列旗艦機,則是一半採用自家Exynos晶片、一半採用Qualcomm晶片;真正穩固且訂單量大的客戶,只有Oppo、Vivo、小米,這也是Qualcomm要和Oppo、Vivo、小米簽訂採購合作意向書的主要原因。 因此,Qualcomm 7nm花落誰家,恐怕也要考量Smart Phone旗艦機的訂單版圖,以及與Samsung之間的利益交換。 2. Samsung量產時程與良率 目前預期Samsung將在2018Q3量產7nm FinFET,落後台積電約一季,且Samsung會在量產初期就直接導入EUV機台,與台積電先以多重曝光製程,2019年再導入EUV的技術藍圖不同。 然而,有別於過去曝光製程採用透鏡折射的方式,EUV因波長較短,必須採用面鏡反射來進行設計,難度大幅提升。台積電不在量產初期導入EUV,必然考量過採用多重曝光與EUV之間良率的差異性,且台積電在2017Q4法說會指出,7nm量產將對毛利率造成2~3%負面影響,意味著7nm初期良率並不理想。 因此,Samsung 7nm FinFET是否能如期量產?量產良率如何?都存在很大的疑慮,也必然會是Qualcomm的考量重點。 3. 其他客戶的訂單? 目前在台積電投片的手機晶片客戶,除了Qualcomm之外,還有Apple、華為、聯發科。然近期iPhone X銷售續航力不如預期,中國手機市場需求也持續低迷,華為、Oppo、Vivo、小米陸續下修出貨量展望,勢必影響到手機晶片客戶的投片量。 儘管Snapdragon 855轉向台積電投片,但如果其他客戶因終端需求疲軟,減少下單,整體投片量還是會有所下滑。 定錨觀點 定錨研究團隊認為,儘管Samsung掌握旗艦機晶片採購權作為籌碼,但中國品牌崛起,Samsung的影響力逐漸降低,且Qualcomm已和Oppo、Vivo、小米簽訂採購合作意向書,穩固訂單來源,Samsung的籌碼越來越不值錢。 而台積電在7nm量產時程、良率、產能規模上,應較Samsung更有優勢,且後續導入EUV後,功耗、效能及尺寸都還會再提升,對於5nm、3nm的技術藍圖也比同業更清晰,應能在7nm取得非常高的市佔率,包括Qualcomm訂單。 但如果後續訂單分配生變,則目前市場預期台積電在2018年營收YoY +10~15% (以美元計價),有可能會面臨下修,投資人應持續追蹤這項議題。

(詳全文)

2018-01-22