定錨產業筆記

MWC 2018,洞悉科技產業新趨勢

2018-03-04

2018年2月27日,MWC 2018在巴塞隆納(Barcelona)開幕,今年廠商展出的重點,圍繞在5G、IoT、AI三大趨勢,定錨投資隨筆為您整理最新資訊。

本文為「定錨產業週報(基本版) 2018/3/3號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,獲得更詳細的資訊。

Android手機設計趨勢

在MWC 2018展場上,主要手機品牌廠,包括Samsung、LG、SONY、華為,以及重出江湖的HMD(前身為Nokia),分別推出新款旗艦機,其中以Samsung Galaxy S9/S9+、SONY XZ2/XZ2 Compact最具特色。

觀察這些旗艦機種的功能設計,大致可歸納幾項趨勢:

1. 主相機功能持續強化

Samsung Galaxy S9/S9+搭載1,200萬畫素雙鏡頭,主打全球首創雙光圈(F/1.5、F/2.4)設計,也支援720P/960fps慢動作錄影、陷阱快門……等功能;SONY XZ2/XZ2 Compact則採用新一代CMOS IMX 400,搭載1,900萬畫素鏡頭,支援1,080P/960fps慢動作錄影、4K HDR錄影。

2. 全屏、窄邊框設計

Samsung Galaxy S9/S9+分別搭載5.8”、6.1” AMOLED螢幕,採18.5:9全屏、窄邊框設計;SONY XZ2/XZ2 Compact分別搭載5.7”、5” 4K HDR螢幕,採18:9全屏、窄邊框設計。

3. 指紋辨識功能

因應全屏、窄邊框設計,取消實體Home鍵,指紋辨識器都改至機身背面,位於主相機下方的區域,意味著Android陣營並沒有因為iPhone X帶動人臉辨識風潮,而放棄指紋辨識功能。

4. 臉部辨識功能

Samsung Galaxy S9/S9+導入臉部辨識、虹膜辨識功能,使用者可在兩者之間擇一使用,象徵Android陣營已開始具備臉部辨識的技術能力。

5. 無線充電

Samsung Galaxy S9/S9+、SONY XZ2皆導入無線充電功能。

通訊廠商備戰5G元年

通訊晶片大廠Qualcomm,不僅在4G時代獨占鰲頭,在5G時代也搶佔先機,率先推出全球首款5G晶片Snapdragon X50,包括小米、中興、OPPO、vivo、HTC、夏普、索尼移動、LG、富士通、HMD……等手機品牌廠,都名列合作夥伴名單,共同開發終端產品。

Intel近年在Modem晶片積極追趕Qualcomm,在本次MWC也展現對5G市場的野心,不僅與HP、Dell、Lenovo、Microsoft合作,運用Intel XMM 8060 Modem晶片,打造5G連網PC平台,展出首款支援5G連網的2-in-1概念機,同時結合旗下展訊、銳迪科開發行動運算晶片,預計在2019年上市。

手機品牌廠華為也不落人後,在MWC展出5G行動運算晶片Balong 5G01,號稱是全球首款符合商用標準的5G晶片,意味著華為也將成為Qualcomm在5G晶片市場的重要對手。這款晶片不僅傳輸速率高達2.3Gbps,涵蓋Sub-6GHz及毫米波頻段,並同時支援獨立性與非獨立性5G組網。

而因應5G高傳輸速率、毫米波技術……等特性,以及5G時代,微波/毫米波技術將從基地台回傳核心網路(Back-haul)、衛星通訊系統,延伸至終端裝置回傳基地台(Front-haul),且天線結構有所改變,射頻元件廠及天線廠商,也積極在MWC會場上展出支援5G的新產品。

半導體廠商搶攻AI商機

Qualcomm在本次MWC發表AI引擎,軟體核心為NPE(神經處理引擎),將支援Snapdragon 845、835、820、660,協助處理器能更有效率地運作AI程式。

Qualcomm表示,包括小米、Oppo、Vivo、華碩、中興通訊,都會利用Qualcomm提供的AI引擎,優化裝置內AI深度學習的效率,而Snapdragon 845更獲得Samsung青睞,搭載於Galaxy S9/S9+。

而聯發科在本次MWC發表新產品Helio P60,內建多核心AI處理器(Mobile APU),大幅強化AI運算效能,並導入NeuroPilot AI技術,能優化CPU、GPU、APU之間的運作,讓手機執行AI應用程式時,能運作得更順暢,並降低功耗。

市場樂觀預期,Helio P60可望獲得Oppo、Vivo、小米青睞,在中國手機市場反攻Qualcomm,並挽救聯發科近期持續低迷的毛利率表現。

你可能也會喜歡

Apple即將導入Mini LED,台系供應鏈蓄勢待發
日前天風證券分析師郭明錤指出,蘋果(Apple)將在2020Q3推出首款搭載12.9" Mini LED顯示器的iPad Pro,並在2020Q4接續推出首款搭載16" Mini LED顯示器的MacBook Pro,意味著Mini LED正式進軍高階Tablet、NB市場。隨著Apple持續在高階產品導入Mini LED,很可能會促使同樣主打高階市場的微軟(Microsoft) Surface Pro系列,以及主流NB品牌廠惠普(HP)、戴爾(Dell)、聯想(Lenovo)......等跟進。 Mini LED是新世代顯示技術Micro LED的前驅技術(備註:Mini LED產業鏈可參考「Mini LED產業地圖」),有別於Micro LED是利用超微型LED自發光的特性,來達成顯示效果,Mini LED則是將微型LED作為面板背光源,結構上更接近傳統LCD面板。相較於傳統LED晶粒尺寸邊長在300um以上,Mini LED採用的微型LED晶粒尺寸邊長只有100~150um;而Micro LED的超微型LED晶粒尺寸邊長更是在30um以下。 要達成Micro LED量產最大的技術難題,在於「巨量轉移」(Mass Transfer),也就是要把製作完成的LED磊晶片,切割成數萬顆超微型LED,再整齊排列於基板上,並完成打線。以FHD畫質的Micro LED顯示器面板(解析度1,920 x 1,080)來說,基板上大約有207萬個畫素,每個畫素搭載紅、綠、藍光三顆超微型LED晶粒,總計需要621萬顆超微型LED,其中只要有6顆故障,就無法正常運作!因此,Micro LED基板的製作良率,最少必須達到99.9999%以上,才能實現量產,後續再針對故障的畫素點進行修復工程。 除了LED磊晶片是沉積在藍寶石基板上,硬度高,切割非常困難,要同時轉移如此大量的超微型LED,並整齊排列、精密完成打線,也是一大難題。目前,國內只有一家公司,號稱有能力在2019年底領先全球達成Micro LED試產,就是繼承工研院技術,並有聯電、晶電、友達三大富爸爸撐腰的錼創科技。最大的關鍵,在於錼創科技擁有非常完整的「巨量轉移」技術專利,又因Micro LED的製程與傳統LED差異非常大,市面上買不到設備,必須自行設計開發。 由於Micro LED量產門檻過高,且初期恐因產能未達經濟規模、良率有待改善......等因素,使量產成本居高不下,估計是LCD顯示器的3倍以上,故晶電在2018年率先提出Mini LED的概念,並獲得台系面板業者熱烈響應。由於Mini LED背光可透過局部調光的方式,提升LCD顯示器的畫質至接近OLED顯示器的水準,厚度也非常接近,且成本只要60~70%,耗電量更只要20~30%,產品壽命也大幅延長,故Mini LED被台系面板業者視為反攻市場的秘密武器(詳見【表一】)。 【表一】TFT-LCD、OLED、Mini/Micro LED比較 (備註:「量產成本」星級越高表示成本越昂貴,「耗電量」星級越高表示越耗電。) 台系Mini LED產業鏈,主要分為LED業者、面板業者兩大陣營。LED業者的代表,當然是國內LED領導廠商晶電,主要以旗下子公司元豐新科技投入研發設計及供應鏈整合,將LED晶片交由合作夥伴葳天科技負責量產模組,預計2020年資本支出將從20~30億元提升至50億元,在2020Q2以前將Mini LED月產能從100KK提升至200KK,滿足客戶在下半年的強勁需求;面板業者的代表,則是友達及群創,分別以旗下隆達、榮創,與面板廠整合提供一條龍服務。 目前國內三大Mini LED陣營,以晶電集團的量產進度最快,預計2019年底以前就會開始試產,趕上2020Q3新款iPad Pro及2020Q4新款MacBook Pro的需求。根據天風證券預估,NB/Tablet用Mini LED顯示器,初期模組單價將高達250~300美元,約使用7,000~8,000顆Mini LED,2020~2022年出貨量將分別達200~300萬套、400~500萬套、700~900萬套。 由於Mini LED晶粒製造難度較高,預期Apple會同時採用多家供應商,以分散風險,包括晶電/豐田合成(Toyota Gosei)、首爾半導體(Seoul Semi)、歐司朗(Osram)都有機會切入供應鏈。而在LED晶粒封裝段,億光有機會搭上晶電的順風車,順勢取得訂單。未來non-Apple陣營,則可以觀察友達集團的隆達,以及鴻海集團的光鋐、榮創,據了解,隆達已掌握不少non-Apple品牌的高階NB訂單。 在晶電集團大幅擴增資本支出下,晶片檢測分選設備廠商惠特、久元可望受惠,而友達集團則是暫時將檢測分選製程外包,所以相關業者也能接到代工訂單。 在LED Driver IC,國內聚積在細間距及整合型產品的技術領先同業(不確定Apple是否採用),最大的競爭對手是陸系業者集創北方,雙方在中低階LED Driver IC市場價格競爭激烈,未來聯詠、奇景光電......等LCD Driver IC業者也可能會切入市場。 在SMT表面黏著製程,以及SMT製程使用的PCB,則分別對應到台表科、臻鼎-KY(旗下鵬鼎)、欣興。 而在背光模組及顯示器模組組裝,韓系供應商由LG Display與韓國背光模組大廠Heesung垂直整合,台系供應商則以近年切入MacBook LCM組裝的GIS-KY較有機會,另外瑞儀因在NB LCM背光模組製造經驗較豐富,也有可能搶下MacBook Pro訂單。

(詳全文)

2019-12-03

Computex 2019特輯(一):CEO Keynote

今天超微(AMD)總裁暨執行長蘇姿豐女士,在台北電腦展(Computex 2019)新增的大會專題演說CEO Keynote,為這場活動揭開序幕。 首先登場的,是象徵AMD在伺服器市場吹起反攻號角,基於Zen 2架構、以台積電7nm製程打造的伺服器新平台Eypc Rome。這款處理器擁有64核心、128執行緒,支援PCIe高速傳輸介面,提供更多的I/O插槽,並大幅提升單一插槽的浮點運算能力,相較英特爾(Intel)前一代產品Xeon 8280,Eypc Rome的效能提升兩倍。 由於AMD在伺服器市場已沉寂多年,儘管Zen架構吹起反攻號角,但受限於效能及製程落後競爭對手,市佔率約5~10%。而Eypc Rome為首款以台積電7nm製程打造的處理器,雖然這款產品效能仍落後英特爾最新款Xeon 9282,但因為採用台積電7nm製程,預期在功耗表現上將會勝出,提供終端廠商不同的選擇。國內供應鏈與Eypc Rome最直接相關的,除了提供晶圓代工服務的台積電以外,CPU Socket供應商嘉澤,ABF載板供應商南電也是潛在受惠者。 接下來,蘇姿豐女士介紹AMD新一代消費級GPU ── Radeon RX5700。這款產品的亮點在於全球首款支援PCIe 4.0傳輸介面的消費級GPU,效能稍優於NVIDIA同級產品GeForce RTX2070,根據超微過去的定價策略,市場預期,Radeon RX5700將會開出更甜蜜的價格。此外,蘇姿豐女士也再次強調,AMD已根據Zen CPU及Navi GPU架構為基礎,提供Sony新一代遊戲機Play Station 5半客製化的架構方案。 但我們仍擔憂,GeForce RTX2070只是一款用台積電12nm(16nm改良版)製程投片的產品,而Radeon RX5700是採用最先進的7nm製程,雙方製程相差1.5代,但效能卻沒有大幅提升,且GeForce RTX2070是上市將近一年的產品,有充足的本錢殺價競爭,未來AMD在較劣勢的成本結構下,可能會面臨嚴峻的挑戰。 接著登場的是本次專題演說的重頭戲,也就是眾所矚目的消費級CPU ── Ryzen 3000X系列。 由於去年下半年以來,市場頻傳Intel 14nm產能不足、10nm進度落後,給予AMD在PC、NB市場反攻的機會,因此市場特別重視Ryzen 3000系列的表現,是否能說服PC、NB品牌及ODM廠採用。此外,這也是台積電在華為制裁事件爆發後,堅持不調降財測的唯一希望。 在此之前,Intel搶先發布Core i9-9900KS特別版Desktop CPU,這款產品採用Intel 14nm++製程,擁有8核心、16執行緒,基礎時脈4.0GHz、超頻時脈5.0GHz,效能相當驚人!雖然Intel沒有公布熱功耗(TDP)的資訊,但根據Core i9-9900K的TDP來到95W,這款特別版CPU的TDP很可能會更高。 同時,Intel也對於新一代消費級CPU ── Ice Lake,釋出了更多的資訊。這款Mobility CPU(NB用),採用Intel 10nm製程(以匣極間距與電晶體密度衡量應稍優於台積電7nm製程),將以限量發行的方式銷售,效能較上一代產品大幅提升,也優於AMD同樣功耗的產品Ryzen 3700U。 首先登場的是Ryzen 3700X,這款產品擁有8核心、16執行緒,基礎時脈3.6GHz、超頻時脈4.4GHz,不僅核心數低於市場預期之12核心,時脈頻率也上不去,驗證我們在「AMD 7nm樣品初步測試資訊」提出的擔憂,亦即台積電製程在拉高單核頻率方面並沒有優勢。但令人驚豔的是,這款產品的TDP竟然只有65W,超低的功耗,顯現台積電過去長期耕耘手機AP市場磨練出的製程優勢。 接著登場的是Ryzen 3800X,這款擁有8核心、16執行緒,基礎時脈3.8GHz、超頻時脈4.5GHz,再次顯現台積電製程在超頻時脈的劣勢。但相較上一代TDP同樣是105W的Ryzen 2700X,這款產品的效能平均提高15~30%,顯現台積電製程在低功耗的競爭優勢。 目前發表的Ryzen 3700X、Ryzen 3800X,競爭對手分別是Intel Core i7-9700K、Core i9-9900K,兩者在基礎時脈已不相上下,超頻時脈則是由Intel勝出,但AMD的產品擁有更低的TDP,亦即較低的功耗及發熱,實際運作的效能看起來是AMD稍優一些,且Ryzen 3700X定價329美元、Ryzen 3800X定價399美元,非常具吸引力。 最後登場的是本次的旗艦產品Ryzen 3900X。這款擁有12核心、24執行緒,基礎時脈3.8GHz、超頻時脈4.6GHz,缺點仍是在核心數較少、超頻時脈較低,但TDP只有105W非常亮眼。 在本次發表會後,我們對於AMD的表現憂喜參半,Desktop CPU ── Ryzen 3000X系列,對於注重C/P值、低功耗的消費者非常具有吸引力,由於Intel採用10nm製程的Desktop CPU —— Tiger Lake要等到2020年才會上市,AMD的新產品很有機會反攻市佔率。但在NB市場,Intel Ice Lake即將上市,要說服品牌、ODM廠採用Ryzen 3000U系列,恐怕沒那麼容易。而GPU市場,Radeon VII的成本結構遜於NVIDIA RTX 2000系列,且NVIDIA新一代採用台積電7nm製程的產品,已在醞釀當中,也不太容易取得競爭優勢。 至於最重要的伺服器市場,Eypc Rome雖擁有較低的TDP,但效能恐怕不夠好,且Intel將在2020上半年推出採用10nm製程的伺服器新平台,面對2019年美系雲端服務業者較疲弱的換機需求,以及中美貿易戰拖垮陸系雲端服務業者的投資意願,恐怕很難取得優勢。但由於基期非常低,只要多獲得1%的市佔率,都具有非常重大的意義。 總結以上,我們認為Ryzen 3000X系列的銷售成績,將是影響台積電下半年財測的關鍵,各位可以密切追蹤這項議題。

(詳全文)

2019-05-27

貨櫃航商整併,產業新氣象

隨著海運傳統旺季來臨,遠洋線運價觸底反彈,帶動貨櫃航運族群股價走強。過去一段時間,貨櫃航運業歷經破產及整併潮,產業秩序逐漸恢復穩定,但未來前景如何?我們從四大面向來觀察。 1. 全球二十大航商持續整併 2016年以來發生的重大破產及整併案如下: A. 中國遠洋併購中國海運。 B. 達飛航運 (MSC) 併購東方海皇及美國總統輪船 (APL)。 C. 韓進海運破產。 D. 赫伯羅特 (Hapag-Lloyd) 併購阿拉伯輪船 (UASC)。 預計未來一年內完成的重大整併案如下: E. 日本川崎汽船 (K. Line)、商船三井 (MOL)、日本郵船 (NYK Line) 三合一。 F. 馬士基 (APM-Maersk) 併購漢堡南美 (Hamburg Süd Group)。 歷經這波整併潮後,全球20大航商,將整併成13家,產業型態更趨近於寡佔市場。 2. 航商合組新聯盟 除了整併潮之外,航商也積極合組聯盟,希望能聯合控制運能,在2017年正式實施的三大聯盟,包括The Alliance、OCEAN、2M,合計市佔率達75.7% (詳見【表一】),其中OCEAN在美洲線市佔率較高,2M則是在歐洲線擁有優勢。 【表一】貨櫃航運三大聯盟 3. 未交付船舶訂單佔總運力比例持續下滑 過去幾年,航商大量建造新船舶,導致產業運力過剩的問題,似乎逐漸緩解。根據市調機構Alphaliner統計,截至2017年7月8日,全球20大航商 (整併後為16家) 合計運能約1,774萬TEU,未交付船舶則有162萬TEU,佔比僅9.2%,較過去幾年大幅下滑 (詳見【圖一】)。 【圖一】二十大航商未交付船舶佔總運能比例 (單位:1,000 TEU) 4. Alphaliner上修2017年海運需求成長率 由於海運價格持續下跌,相較空運、鐵路,更具成本優勢,加上近年全球經濟表現溫和,終端市場需求並沒有特別強勁,廠商在沒有快速補貨的壓力下,更願意選擇以海運來運送貨物。 因此,市調機構Alphaliner在2017年5月,上修海運需求成長率至4.6%,並下修海運供給成長率至3%,為2011年以來,需求成長率再度大於供給成長率 (詳見【圖二】)。 【圖二】全球海運供需成長率 定錨觀點 今年初以來,因部份新船舶交付時程遞延,運能供需吃緊,遠洋線裝載率維持高檔,隨著海運旺季來臨,航商確實在醞釀調漲運價。 但各大航商手上仍有不少未交付船舶,儘管未交付船舶佔總運能比例下滑,絕對數字還是偏高,依然是不可輕忽的潛在風險,投資人應持續留意遠洋線裝載率,以及新船舶交付動態。

(詳全文)

2017-07-08

5G時代來臨,射頻元件廠受惠最大

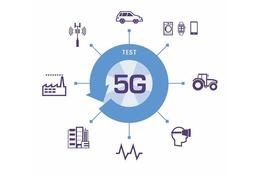
近期市場開始討論5G議題,我們也在去年底舉辦的「2018年5G&IOT產業趨勢講座」中,提到5G時代來臨的三大關鍵技術:毫米波(mmWave)、大規模陣列天線技術(Massive MIMO)、小型基地台(Small Cell)。 關於5G三大關鍵技術,我們已經在講座上詳細介紹,並透過電子報持續為讀者們追蹤5G市場的最新發展,這邊將過去討論過的內容整理成文章,免費提供給各位讀者參考。 本文為「定錨產業週報(基本版) 2018/3/3、2018/3/10、2018/4/14、2018/5/20號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,或以每日10元的價格訂閱「定錨產業週報(加值版)」,獲得更詳細的資訊。 首先,各位讀者必須瞭解,無線通訊傳輸的媒介為電磁波,且通訊兩端必須使用相同頻率的電磁波才能傳遞訊息,否則會相互干擾;而所謂「頻寬」,就是無線通訊傳輸的胃納量,將決定有多少裝置可以同時連線。 因為通訊兩端要使用相同頻率的電磁波才能傳遞訊息,就像是在寬闊的平地上放置火車軌道,平地的寬度就是「頻寬」,火車軌道為「頻譜」,火車就是訊息。一般我們在新聞上看到電信三雄搶標頻譜,指的就是NCC在平地上開放幾條軌道,電信三雄必須去搶標軌道,才能協助客戶傳輸訊息。 在過去4G時代,我們使用的頻譜大致落在700MHz~2.6GHz之間,但隨著連網裝置數量快速成長,頻寬漸漸不敷使用。為了提高頻譜使用率,也就是讓同一條軌道通行更多火車,產業界也研發出各種多工技術,包括分時多工接取(TDMA)、分頻多工接取(FDMA)、分碼多工接取(CDMA)......等,解決網路塞車的問題。 但在5G時代,因採用毫米波技術,將具有「大頻寬」、「低延遲」、「高傳輸速率」三大特性(詳見【圖一】)。「大頻寬」,亦即能同時容納更多連網裝置,有助推動物聯網及智慧城市等未來趨勢;「低延遲」,亦即資訊傳輸的反應時間極短,有助實現自駕車,減少道路行車風險;「高傳輸速率」,則有助推動大數據及AI雲端運算,以及雲端影音產業發展。 【圖一】5G三大特性及終端應用場景 以目前3GPP對於5G頻譜的規劃,未來5G可分為低頻(<1GHz)、中頻(1~6GHz)、高頻(28~39GHz)三個頻段,可想而知,未來5G手機Modem晶片,必須整合4G、5G Sub-6GHz、毫米波頻段,並容許手機在4G、5G模式之間切換,確保最佳通訊品質。 以Qualcomm跨時代的新晶片Snapdragon 855為例,定錨研究團隊認為,該晶片應會整合Snapdragon X24、Snapdragon X50兩款Modem晶片,其中Snapdragon X24屬4G LTE Cat.20,支援7CA(載波聚合),以及在最多5CA上支援4x4 MIMO,傳輸速率高達2Gbps,主要使用頻段為2.5~4.9GHz;而Snapdragon X50為真正意義上的5G Modem,支援28~36GHz毫米波頻段,傳輸速率高達2.3Gbps。 從以上資訊也可得知,外傳5G傳輸速率是4G的5~10倍,這個說法並不完全正確,因為在可預見的未來,4G並沒有被淘汰,而且傳輸速率也持續在進步。 至於5G手機何時會開始普及?根據Strategy Analystic預估,2019年5G手機出貨量達200萬支,並在未來幾年快速成長,2025年將達15億支,在智慧型手機市場滲透率達83%(詳見【圖二】)。 【圖二】5G手機出貨量預估 但毫米波的問題是,受限物理特性,波長短、傳輸損耗高、穿透性差,因此覆蓋率較低,因此產業界開發出大規模陣列天線技術與小型基地台,強化毫米波的能量與指向性,並提高5G網路的覆蓋率。 大規模陣列天線技術,亦即使用更多天線來提高訊號強度,所以未來基地台或終端裝置無線通訊模組,都會搭載更多天線,連帶提高RF元件的使用量,包括PA、LNA、交換器、天線、濾波器/雙工器......等。以4x4 MIMO無線通訊模組為例,使用的RF元件數量是單一模組的16倍,且體積不能增加太多,故單顆元件必須做得更小,墊高了廠商的進入門檻。 根據Yole Developpement預估,2016年5G射頻元件市場規模約101.2億美元,在2022年將成長至227.8億美元,CAGR=14.5%,其中以交換器、濾波器、天線成長動能較強(詳見【圖三】)。 【圖三】5G射頻元件市場規模預估 而PA元件,則因廠商開始導入MMPA(Multi-mode Multi-band Power Amplifiers)技術,將多顆PA的功能整合在一顆 PA 上,大幅減少PA的使用量。以iPhone 8為例,分為Qualcomm、Intel兩個版本,其中Qualcomm版本搭載2顆PAMiD(中高頻段1顆、低頻段1顆),1顆GSM PA。預期未來5G手機,將搭載5顆PAMiD,以及1顆GSM PAMiD。此外,因應5G基地台對於功率的要求大幅提高,PA材料將從砷化鎵轉為氮化鎵,帶動單顆PA價值提升,而非出貨量的成長。 要注意的是,大規模陣列天線技術不僅止用於5G,近期產業界也積極導入Wi-Fi領域,故IEEE下一世代標準802.11ax,與5G之間的競合,其實也非常值得期待。 而小型基地台的應用,則是因為目前毫米波基地台的傳輸距離只有約100公尺,與其說是基地台,反而比較像是Wi-Fi熱點,因此未來電信業者將大量鋪設小型基地台,提高5G網路覆蓋率。 對於微波/毫米波元件廠商來說,小型基地台的應用將是非常龐大的商機。過去微波元件只會用在基地台回傳核心網路系統(Back-haul),但在5G時代,基地台與小型基地台之間的聯繫,甚至小型基地台與終端裝置之間的聯繫(Front-haul),也須透過微波/毫米波,因此市場對於微波/毫米波元件需求將爆發性成長。 因此,定錨研究團隊認為,電信業者大量鋪設小型基地台,最大受惠者並不是網通模組系統廠商,而是微波、毫米波元件廠商。 總結以上,定錨研究團隊維持先前在講座上與各位分享的內容,認為昇達科、啟碁、立積,將是網通產業5G及802.11ax時代來臨的趨勢下,最有可能受惠的三家射頻元件公司,同時我們也看好PA族群,包括全新、穩懋......等公司,受惠5G時代及VCSEL消費端應用帶來的成長性。 但根據3GPP技術規劃及各國政府電信釋照的進度,電信營運商最快要在2020年才會開始進行大規模商用化,然目前市場上5G概念股評價普遍偏高,已提前反映未來利多,投資人務必留意評價風險。

(詳全文)

2018-05-25