定錨產業筆記

Apple即將導入Mini LED,台系供應鏈蓄勢待發

2019-12-03

日前天風證券分析師郭明錤指出,蘋果(Apple)將在2020Q3推出首款搭載12.9" Mini LED顯示器的iPad Pro,並在2020Q4接續推出首款搭載16" Mini LED顯示器的MacBook Pro,意味著Mini LED正式進軍高階Tablet、NB市場。隨著Apple持續在高階產品導入Mini LED,很可能會促使同樣主打高階市場的微軟(Microsoft) Surface Pro系列,以及主流NB品牌廠惠普(HP)、戴爾(Dell)、聯想(Lenovo)......等跟進。

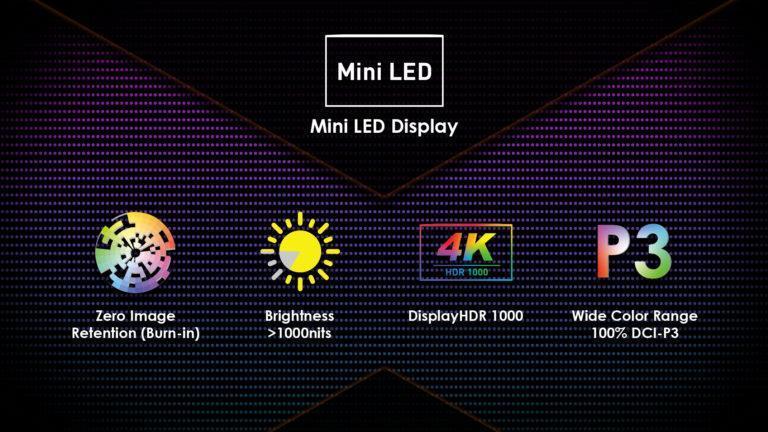
Mini LED是新世代顯示技術Micro LED的前驅技術(備註:Mini LED產業鏈可參考「Mini LED產業地圖」),有別於Micro LED是利用超微型LED自發光的特性,來達成顯示效果,Mini LED則是將微型LED作為面板背光源,結構上更接近傳統LCD面板。相較於傳統LED晶粒尺寸邊長在300um以上,Mini LED採用的微型LED晶粒尺寸邊長只有100~150um;而Micro LED的超微型LED晶粒尺寸邊長更是在30um以下。

要達成Micro LED量產最大的技術難題,在於「巨量轉移」(Mass Transfer),也就是要把製作完成的LED磊晶片,切割成數萬顆超微型LED,再整齊排列於基板上,並完成打線。以FHD畫質的Micro LED顯示器面板(解析度1,920 x 1,080)來說,基板上大約有207萬個畫素,每個畫素搭載紅、綠、藍光三顆超微型LED晶粒,總計需要621萬顆超微型LED,其中只要有6顆故障,就無法正常運作!因此,Micro LED基板的製作良率,最少必須達到99.9999%以上,才能實現量產,後續再針對故障的畫素點進行修復工程。

除了LED磊晶片是沉積在藍寶石基板上,硬度高,切割非常困難,要同時轉移如此大量的超微型LED,並整齊排列、精密完成打線,也是一大難題。目前,國內只有一家公司,號稱有能力在2019年底領先全球達成Micro LED試產,就是繼承工研院技術,並有聯電、晶電、友達三大富爸爸撐腰的錼創科技。最大的關鍵,在於錼創科技擁有非常完整的「巨量轉移」技術專利,又因Micro LED的製程與傳統LED差異非常大,市面上買不到設備,必須自行設計開發。

由於Micro LED量產門檻過高,且初期恐因產能未達經濟規模、良率有待改善......等因素,使量產成本居高不下,估計是LCD顯示器的3倍以上,故晶電在2018年率先提出Mini LED的概念,並獲得台系面板業者熱烈響應。由於Mini LED背光可透過局部調光的方式,提升LCD顯示器的畫質至接近OLED顯示器的水準,厚度也非常接近,且成本只要60~70%,耗電量更只要20~30%,產品壽命也大幅延長,故Mini LED被台系面板業者視為反攻市場的秘密武器(詳見【表一】)。

【表一】TFT-LCD、OLED、Mini/Micro LED比較
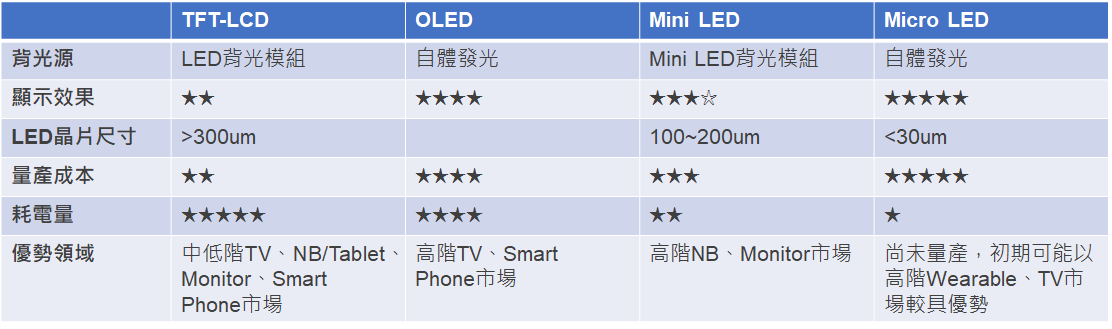
(備註:「量產成本」星級越高表示成本越昂貴,「耗電量」星級越高表示越耗電。)

台系Mini LED產業鏈,主要分為LED業者、面板業者兩大陣營。LED業者的代表,當然是國內LED領導廠商晶電,主要以旗下子公司元豐新科技投入研發設計及供應鏈整合,將LED晶片交由合作夥伴葳天科技負責量產模組,預計2020年資本支出將從20~30億元提升至50億元,在2020Q2以前將Mini LED月產能從100KK提升至200KK,滿足客戶在下半年的強勁需求;面板業者的代表,則是友達及群創,分別以旗下隆達、榮創,與面板廠整合提供一條龍服務。

目前國內三大Mini LED陣營,以晶電集團的量產進度最快,預計2019年底以前就會開始試產,趕上2020Q3新款iPad Pro及2020Q4新款MacBook Pro的需求。根據天風證券預估,NB/Tablet用Mini LED顯示器,初期模組單價將高達250~300美元,約使用7,000~8,000顆Mini LED,2020~2022年出貨量將分別達200~300萬套、400~500萬套、700~900萬套。

由於Mini LED晶粒製造難度較高,預期Apple會同時採用多家供應商,以分散風險,包括晶電/豐田合成(Toyota Gosei)、首爾半導體(Seoul Semi)、歐司朗(Osram)都有機會切入供應鏈。而在LED晶粒封裝段,億光有機會搭上晶電的順風車,順勢取得訂單。未來non-Apple陣營,則可以觀察友達集團的隆達,以及鴻海集團的光鋐、榮創,據了解,隆達已掌握不少non-Apple品牌的高階NB訂單。

在晶電集團大幅擴增資本支出下,晶片檢測分選設備廠商惠特、久元可望受惠,而友達集團則是暫時將檢測分選製程外包,所以相關業者也能接到代工訂單。

在LED Driver IC,國內聚積在細間距及整合型產品的技術領先同業(不確定Apple是否採用),最大的競爭對手是陸系業者集創北方,雙方在中低階LED Driver IC市場價格競爭激烈,未來聯詠、奇景光電......等LCD Driver IC業者也可能會切入市場。

在SMT表面黏著製程,以及SMT製程使用的PCB,則分別對應到台表科、臻鼎-KY(旗下鵬鼎)、欣興。

而在背光模組及顯示器模組組裝,韓系供應商由LG Display與韓國背光模組大廠Heesung垂直整合,台系供應商則以近年切入MacBook LCM組裝的GIS-KY較有機會,另外瑞儀因在NB LCM背光模組製造經驗較豐富,也有可能搶下MacBook Pro訂單。

你可能也會喜歡

車用晶片需求,半導體業者意見分歧

根據SEMI最新報告,受惠車用MOSFET、IGBT需求暢旺,以及第三代半導體材料氮化鎵(GaN)、碳化矽(SiC)即將成為未來主流,預估2017~2022年,全球將興建16座功率及化合物半導體晶圓廠,每月投片量增加120萬片8吋約當晶圓(詳見【圖一】)。此外,英飛凌(Infenion)、恩智浦(NXP)......等IDM業者,在產能吃緊的情況下,為提高廠房使用效率,將會把晶圓薄化製程大量委外代工,帶給相關供應鏈成長契機。 【圖一】全球八吋晶圓廠產能 繼台積電宣布睽違15年再度擴增8吋產能後(詳見「台積電擴建八吋廠,瞄準車用市場商機」獨家產業報告),聯電、世界先進、中芯也相繼公布2019年資本支出計畫,且不約而同將8吋廠列為擴產重點項目之一。 聯電董事會近期通過資本預算執行案,將投資274億元,擴增蘇州和艦8吋產能1~2萬片,以及台灣8吋產能去瓶頸,並擴增廈門聯芯12吋產能,從1.7萬片提高至2.5萬片。 世界先進規劃2019年投入資本支出36~38億元,較2018年資本支出21億元大幅增加,公司預計擴增月產能2.5~3.0萬片,佔目前月產能20.6萬片的12~15%,並在2019年中旬正式量產GaN-on-SiC。 相對於晶圓代工業者樂觀看待車用、功率元件市場需求,積極擴增8吋產能,封測廠則是態度保守,例如主要承接車用、通訊MCU訂單的欣銓,近期在法說會上表示,因半導體庫存水位偏高,導致2018Q3以來訂單能見度不佳,且中美貿易戰也影響客戶下單信心,根據晶圓代工客戶產能調整狀況判斷,預期半導體產業景氣最快要到2019Q2才有機會回溫,車用MCU在連續兩年成長後,在2019年將出現小幅修正,故2019年資本支出將從30億元下修至16~17億元,顯示經營層對明年景氣持保守看法。 而在前述提及的晶圓薄化製程,國內相關企業包括茂矽、精材、宜特、頎邦、昇陽半導體......等,各家廠商近況如下: 1. 茂矽:以6吋製程為主,2018年產線剛建置完畢,進行風險性試產,規模不大。 2. 精材:以8吋製程為主,產品主要是CMOS Sensor,少部份MOSFET是承接台積電訂單,月產能約1~2萬片。 3. 宜特:以8吋製程為主,2018年正式投產,主要客戶為世界先進,月產能約2~3萬片,經營策略朝向整合後段製程一站式服務。目前良率有待改善,且擴產幅度過大,初期產能利用率偏低的情況下,恐難以攤平折舊費用。 4. 頎邦:以8吋製程為主,供應自家使用,部份訂單會委外昇陽半導體。 5. 昇陽半導體:以8吋製程為主,產品主要是MOSFET,客戶主要是歐美IDM廠商,月產能約8萬片,居國內最大,2019年將受惠Infenion、NXP持續擴大委外訂單量,營收可望維持double-digit成長幅度。 然而,台系晶圓薄化業者的訂單,主要是國際IDM大廠釋出的低階訂單,這些訂單的製程難度相對於晶圓製程來說並不高。雖然我們看好8吋晶圓代工產能吃緊,以及車用、功率元件需求強勁,有助台系晶圓薄化業者營收持續成長,但對於製程難度低、技術護城河不深的產業,在評價上我們會抱持較謹慎的態度。

(詳全文)

2018-12-22

ANDROID品牌引領手機設計新趨勢

本篇為2019年1月16日提供給「基本/加值版會員」的定錨獨家產業報告,非當前最新看法,若您希望能即時收到更多定錨獨家產業報告,可以參考「訂閱方案」(連結),以每個月199/399元的價格訂閱「基本/加值版會員」。 我們曾在2018年10月底舉辦「2019年電子終端產品趨勢」講座,提出對2019年Smart Phone設計趨勢的看法,本篇文章主要是更新Smart Phone產業趨勢的相關資訊,內容包括出貨量展望、屏下指紋辨識、光學鏡頭、折疊式手機、5G。 1. 出貨量展望 定錨預估,2018年全球Smart Phone出貨量僅14.57億支,YoY -2.6%,較前次預估值15.03億支大幅下修,主要是中國市場需求疲弱,品牌業者面臨庫存調整,尤其以Vivo調整幅度最大。在主要品牌業者之中,以華為、小米成長動能較強,Samsung、Apple、Oppo、Vivo則呈現衰退(詳見【圖一】、【圖二】);此外,二線品牌業者在2018年接連傳出財務危機,出貨量持續大幅下滑,導致市場結構趨於寡佔。 【圖一】全球Smart Phone出貨量 【圖二】全球Smart Phone主要品牌市佔率 領導品牌Apple出貨量持續下滑,在2018年出貨量僅達2.06億支,低於前次預估值2.15億支,反映iPhone XR銷售動能不如預期。定錨認為,除iPhone XR創新不足、定價過高之外,中美貿易戰激發中國消費者民族情緒,進而購買華為手機、抵制iPhone,可能是Apple在大中華市場銷售成績不如預期的主因。 展望2019Q1,iPhone在中國市場銷售表現持續疲弱,陸系品牌華為、小米、Oppo新機將會提前上市,彌補iPhone的銷售缺口。此外,中國4G滲透率已達100%,過去以中國市場驅動成長的Oppo、Vivo將面臨成長瓶頸。市場預期,在陸系品牌業者之中,華為、小米成長動能將優於同業,Oppo出貨量將小幅下滑,Vivo則因庫存問題較為嚴重,沒有讓新機提前上市的計畫,出貨量恐持續衰退。 值得一提的是,2019年華為手機出貨量將達2.25億支,YoY +11%,首度超越Apple,躍居全球第二,僅次於Samsung。 由於iPhone XR庫存問題相當嚴重,供應鏈在2019Q1恐面臨沉重的砍價壓力,預期砍價幅度將落在15~20%,預期組裝廠、零組件廠在未來一季,營收、毛利率都會持續創新低。儘管客戶結構較分散的零組件廠,可望接獲華為、小米的急單,稍微彌補Apple訂單下滑的缺口,但陸系品牌手機定價普遍較低,通常採用較低規格的零組件,故Apple市佔率下滑、陸系品牌崛起,對零組件業者來說絕非利多。 2. 屏下指紋辨識 在Samsung及陸系品牌積極導入下,維持預估2019年屏下指紋辨識IC出貨量1.90億顆,包括超音波式0.35億顆、光學式1.55億顆(詳見【圖三】、【圖四】)。 【圖三】指紋辨識IC出貨量 【圖四】屏下指紋辨識滲透率 超聲波式屏下指紋辨識模組單價,約落在12~15美元,遠高於光學式屏下指紋辨識模組5~6美元,預期只有Samsung Galaxy S系列會採用。超聲波式屏下指紋辨識主要採用Qualcomm解決方案,模組貼合代工廠為GIS-KY、歐菲光。其中,GIS-KY因貼合良率較佳,取得較多的訂單分配,儘管iPhone XR出貨量面臨下修,2018年12月營收仍維持強勁成長,與TPK-KY分道揚鑣,驗證我們在前次講座提出的觀點。 光學式屏下指紋辨識,因成本較為便宜,將成為市場主流,陸系業者匯頂、思立微,台系業者神盾、敦泰,較具產業代表性。其中,神盾將獨家取得Samsung Galaxy A系列訂單,並取得陸系品牌部份訂單,預估2019年光學式屏下指紋辨識IC出貨量5,000~5,500萬顆,僅次於匯頂。產品ASP在2019Q1將維持在4.0~4.5美元,並在2019Q4思立微、敦泰加入競爭後開始跌價,2019Q4將滑落至3.0~3.5美元,全年平均ASP約在3.5~4.0美元。 值得留意的是,近期傳出Samsung Galaxy S10有意放棄Qualcomm解決方案,轉單神盾。若是如此,神盾出貨量將大幅上修,但也不排除這是Samsung逼迫Qualcomm降價的兩手策略。 此外,光學鏡頭業者也是屏下指紋辨識趨勢的受惠者,每片模組都會搭載一顆2P或3P鏡頭,目前神盾、匯頂主要採用新鉅科的鏡頭,少量採用大立光的鏡頭,未來台系業者玉晶光,陸系業者舜宇、丘鈦,都有機會切入供應鏈。儘管2P、3P鏡頭單價遠低於5P、6P的攝像鏡頭,利潤也較差,但對於業者來說仍不無小補。 3. 鏡頭模組 預期Samsung在2019年新機鏡頭模組規格會有較大幅度的升級,搭載三鏡頭、雙鏡頭的手機出貨量,將分別達到8,000萬支、2億支,鏡頭需求量增加80%。而2019年iPhone新機鏡頭模組規格,市場看法較為分歧,有些認為會在兩款OLED機種搭載三鏡頭,有些認為全部都不會搭載三鏡頭;定錨認為,應會有一款最高階機種搭載三鏡頭,另外兩款搭載雙鏡頭。 由於Samsung在新機鏡頭模組規格採取更大幅度的升級,以及iPhone在最高階機種導入三鏡頭,預期三鏡頭手機滲透率將達13.9%,較前次預估值7.0%大幅上修。 【圖五】雙鏡頭、三鏡頭手機滲透率 目前已確定Samsung Galaxy S10將採用黑鏡頭,應該是由大立光供應,但還不確定Samsung是否會在中階機種也採用大立光的鏡頭。若大立光順利切入Samsung中階機種供應鏈,則在客戶端供貨比重大幅提升,2019年財測有上修空間。(註:2019年1月11日更新「大立光(3008):法說會報告」之財測,是以大立光並未切入Samsung中階機種作為假設基礎。) 另外,要留意三鏡頭模組並不需要全部採用高階6P、7P鏡頭,在成本考量下,更有可能是高階、低階鏡頭搭配使用,所以二線鏡頭廠,包括台系業者玉晶光,陸系業者舜宇......等,也都有機會接到訂單。 4. 折疊式手機 維持先前看法,折疊式手機不會在2019年成為市場主流,原因是Fodable OLED螢幕ASP是一般OLED螢幕的兩倍,再加上其他零組件的成本,每支手機材料成本(BOM Cost)要增加100~120美元,產品定價會相當考驗消費者的接受度。 預期2019年只有Samsung會有較大規模量產折疊式手機,軸承由新日興供應,出貨規模則視消費者對定價的接受度而定。而TPK-KY也積極爭取奈米銀技術在折疊式手機上的應用,惟出貨規模不大,短期內業績貢獻度不明顯。 【圖六】折疊式手機出貨量及滲透率 5. 5G手機 由於目前Qualcomm、MTK都只有推出5G Modem晶片,尚未推出整合AP+Baseband的SoC,再加上5G手機前端模組價值大幅提高,初期材料成本(BOM Cost)較高階4G手機增加約100美元,終端售價應會高達1,000美元以上。此外,電信業者在2019年推出5G服務,都是在特定城市試營運,而非大規模商用化,對多數消費者來說感受度不高。故定錨認為,2019年5G手機出貨規模僅在數百萬支,無法引發換機潮。 值得留意的是,Qualcomm與TDK合資子公司,推出RF-360前端射頻模組,將掀起市場結構劇烈改變。Qualcomm RF-360將搭配自家SoC包裹出貨,並給予客戶價格折讓,且能提高Baseband與前端射頻模組的相容性,縮小模組尺寸,非常具有吸引力。尤其2019年推出的5G手機,幾乎都是採用Qualcomm Snapdragon X50 Modem,搭配Qualcomm RF-360前端射頻模組的機率非常高,將對傳統射頻業者造成壓力。 目前看來,Qualcomm將在2019年底前推出全球首款5G SoC,整合AP+Baseband,競爭力進一步強化,預期在2020年Intel推出XMM 8160以前,Qualcomm 5G解決方案沒有競爭對手。 Qualcomm RF-360前端射頻模組,內建整合SAW Filter、BAW Filter的六工器,以及基於砷化鎵(GaAs)製程的PAMiD模組,代工廠為穩懋。因此,儘管在4G時代憑藉FBAR濾波器技術,獨佔高頻PA市場的Broadcom,在5G時代可能會失去優勢,但受惠Qualcomm新訂單的挹注,穩懋營運不致於受到衝擊。

(詳全文)

2019-01-16

Qualcomm 7nm究竟花落誰家?

報載Qualcomm雖有意將7nm轉單台積電,但7nm光罩遲未定案,腳步有放緩跡象,意味著7nm訂單有可能出現了變數 (新聞連結)。 Qualcomm近年幾代高階晶片,包括Snapdragon 820、835、845,分別採用Samsung 14nm FinFET LPP (Low-Power Plus)、10nm FinFET LPE (Low-Power Early)、10nm FinFET LPP製程,但先前傳出,因台積電7nm製程大幅領先Samsung,Qualcomm有意將下一代新產品Snapdragon 855轉向台積電投片。 但去年底,Qualcomm表示台積電與Samsung都是非常好的合作夥伴,但2018年會採用哪家的製程,必須考慮技術節點、效能、產能和成本……等因素,目前言之過早。這段話給外界留下了不少想像空間。 而台積電在上週舉行2017Q4法說會,指出2018年行動運算晶片出貨量將下滑,但因半導體價值提升,故營收相較去年持平。法人認為,Apple早已確定將2018年A12晶片下單台積電,若台積電有爭取到Qualcomm訂單,則行動運算晶片營收不可能只有持平,推測Qualcomm 7nm可能出現變數。 定錨研究團隊認為,投資人可以從三個面向,去思考這件事情: 1. Smart Phone旗艦機晶片訂單版圖 Samsung能爭取到Qualcomm訂單,除了提供非常優惠的報價以外,或許也拿Galaxy S、Note系列旗艦機AP訂單作為交換籌碼。若Qualcomm 7nm轉單台積電,則Samsung Galaxy S、Note系列旗艦機,有可能捨棄Qualcomm晶片,改用自家Exynos晶片。 而放眼全球Smart Phone品牌,Apple向來採用自製AP晶片,且近期與Qualcomm關係緊張,有意將BP晶片轉單Intel;華為旗艦機也是採用旗下子公司海思設計的Kirin系列晶片;Samsung在Galaxy S、Note系列旗艦機,則是一半採用自家Exynos晶片、一半採用Qualcomm晶片;真正穩固且訂單量大的客戶,只有Oppo、Vivo、小米,這也是Qualcomm要和Oppo、Vivo、小米簽訂採購合作意向書的主要原因。 因此,Qualcomm 7nm花落誰家,恐怕也要考量Smart Phone旗艦機的訂單版圖,以及與Samsung之間的利益交換。 2. Samsung量產時程與良率 目前預期Samsung將在2018Q3量產7nm FinFET,落後台積電約一季,且Samsung會在量產初期就直接導入EUV機台,與台積電先以多重曝光製程,2019年再導入EUV的技術藍圖不同。 然而,有別於過去曝光製程採用透鏡折射的方式,EUV因波長較短,必須採用面鏡反射來進行設計,難度大幅提升。台積電不在量產初期導入EUV,必然考量過採用多重曝光與EUV之間良率的差異性,且台積電在2017Q4法說會指出,7nm量產將對毛利率造成2~3%負面影響,意味著7nm初期良率並不理想。 因此,Samsung 7nm FinFET是否能如期量產?量產良率如何?都存在很大的疑慮,也必然會是Qualcomm的考量重點。 3. 其他客戶的訂單? 目前在台積電投片的手機晶片客戶,除了Qualcomm之外,還有Apple、華為、聯發科。然近期iPhone X銷售續航力不如預期,中國手機市場需求也持續低迷,華為、Oppo、Vivo、小米陸續下修出貨量展望,勢必影響到手機晶片客戶的投片量。 儘管Snapdragon 855轉向台積電投片,但如果其他客戶因終端需求疲軟,減少下單,整體投片量還是會有所下滑。 定錨觀點 定錨研究團隊認為,儘管Samsung掌握旗艦機晶片採購權作為籌碼,但中國品牌崛起,Samsung的影響力逐漸降低,且Qualcomm已和Oppo、Vivo、小米簽訂採購合作意向書,穩固訂單來源,Samsung的籌碼越來越不值錢。 而台積電在7nm量產時程、良率、產能規模上,應較Samsung更有優勢,且後續導入EUV後,功耗、效能及尺寸都還會再提升,對於5nm、3nm的技術藍圖也比同業更清晰,應能在7nm取得非常高的市佔率,包括Qualcomm訂單。 但如果後續訂單分配生變,則目前市場預期台積電在2018年營收YoY +10~15% (以美元計價),有可能會面臨下修,投資人應持續追蹤這項議題。

(詳全文)

2018-01-22

5G時代來臨,射頻元件廠受惠最大

近期市場開始討論5G議題,我們也在去年底舉辦的「2018年5G&IOT產業趨勢講座」中,提到5G時代來臨的三大關鍵技術:毫米波(mmWave)、大規模陣列天線技術(Massive MIMO)、小型基地台(Small Cell)。 關於5G三大關鍵技術,我們已經在講座上詳細介紹,並透過電子報持續為讀者們追蹤5G市場的最新發展,這邊將過去討論過的內容整理成文章,免費提供給各位讀者參考。 本文為「定錨產業週報(基本版) 2018/3/3、2018/3/10、2018/4/14、2018/5/20號」的內容節錄及補充資料,若對相關供應鏈的營運概況有興趣,歡迎以每日3元的價格訂閱「定錨產業週報(基本版)」,或以每日10元的價格訂閱「定錨產業週報(加值版)」,獲得更詳細的資訊。 首先,各位讀者必須瞭解,無線通訊傳輸的媒介為電磁波,且通訊兩端必須使用相同頻率的電磁波才能傳遞訊息,否則會相互干擾;而所謂「頻寬」,就是無線通訊傳輸的胃納量,將決定有多少裝置可以同時連線。 因為通訊兩端要使用相同頻率的電磁波才能傳遞訊息,就像是在寬闊的平地上放置火車軌道,平地的寬度就是「頻寬」,火車軌道為「頻譜」,火車就是訊息。一般我們在新聞上看到電信三雄搶標頻譜,指的就是NCC在平地上開放幾條軌道,電信三雄必須去搶標軌道,才能協助客戶傳輸訊息。 在過去4G時代,我們使用的頻譜大致落在700MHz~2.6GHz之間,但隨著連網裝置數量快速成長,頻寬漸漸不敷使用。為了提高頻譜使用率,也就是讓同一條軌道通行更多火車,產業界也研發出各種多工技術,包括分時多工接取(TDMA)、分頻多工接取(FDMA)、分碼多工接取(CDMA)......等,解決網路塞車的問題。 但在5G時代,因採用毫米波技術,將具有「大頻寬」、「低延遲」、「高傳輸速率」三大特性(詳見【圖一】)。「大頻寬」,亦即能同時容納更多連網裝置,有助推動物聯網及智慧城市等未來趨勢;「低延遲」,亦即資訊傳輸的反應時間極短,有助實現自駕車,減少道路行車風險;「高傳輸速率」,則有助推動大數據及AI雲端運算,以及雲端影音產業發展。 【圖一】5G三大特性及終端應用場景 以目前3GPP對於5G頻譜的規劃,未來5G可分為低頻(<1GHz)、中頻(1~6GHz)、高頻(28~39GHz)三個頻段,可想而知,未來5G手機Modem晶片,必須整合4G、5G Sub-6GHz、毫米波頻段,並容許手機在4G、5G模式之間切換,確保最佳通訊品質。 以Qualcomm跨時代的新晶片Snapdragon 855為例,定錨研究團隊認為,該晶片應會整合Snapdragon X24、Snapdragon X50兩款Modem晶片,其中Snapdragon X24屬4G LTE Cat.20,支援7CA(載波聚合),以及在最多5CA上支援4x4 MIMO,傳輸速率高達2Gbps,主要使用頻段為2.5~4.9GHz;而Snapdragon X50為真正意義上的5G Modem,支援28~36GHz毫米波頻段,傳輸速率高達2.3Gbps。 從以上資訊也可得知,外傳5G傳輸速率是4G的5~10倍,這個說法並不完全正確,因為在可預見的未來,4G並沒有被淘汰,而且傳輸速率也持續在進步。 至於5G手機何時會開始普及?根據Strategy Analystic預估,2019年5G手機出貨量達200萬支,並在未來幾年快速成長,2025年將達15億支,在智慧型手機市場滲透率達83%(詳見【圖二】)。 【圖二】5G手機出貨量預估 但毫米波的問題是,受限物理特性,波長短、傳輸損耗高、穿透性差,因此覆蓋率較低,因此產業界開發出大規模陣列天線技術與小型基地台,強化毫米波的能量與指向性,並提高5G網路的覆蓋率。 大規模陣列天線技術,亦即使用更多天線來提高訊號強度,所以未來基地台或終端裝置無線通訊模組,都會搭載更多天線,連帶提高RF元件的使用量,包括PA、LNA、交換器、天線、濾波器/雙工器......等。以4x4 MIMO無線通訊模組為例,使用的RF元件數量是單一模組的16倍,且體積不能增加太多,故單顆元件必須做得更小,墊高了廠商的進入門檻。 根據Yole Developpement預估,2016年5G射頻元件市場規模約101.2億美元,在2022年將成長至227.8億美元,CAGR=14.5%,其中以交換器、濾波器、天線成長動能較強(詳見【圖三】)。 【圖三】5G射頻元件市場規模預估 而PA元件,則因廠商開始導入MMPA(Multi-mode Multi-band Power Amplifiers)技術,將多顆PA的功能整合在一顆 PA 上,大幅減少PA的使用量。以iPhone 8為例,分為Qualcomm、Intel兩個版本,其中Qualcomm版本搭載2顆PAMiD(中高頻段1顆、低頻段1顆),1顆GSM PA。預期未來5G手機,將搭載5顆PAMiD,以及1顆GSM PAMiD。此外,因應5G基地台對於功率的要求大幅提高,PA材料將從砷化鎵轉為氮化鎵,帶動單顆PA價值提升,而非出貨量的成長。 要注意的是,大規模陣列天線技術不僅止用於5G,近期產業界也積極導入Wi-Fi領域,故IEEE下一世代標準802.11ax,與5G之間的競合,其實也非常值得期待。 而小型基地台的應用,則是因為目前毫米波基地台的傳輸距離只有約100公尺,與其說是基地台,反而比較像是Wi-Fi熱點,因此未來電信業者將大量鋪設小型基地台,提高5G網路覆蓋率。 對於微波/毫米波元件廠商來說,小型基地台的應用將是非常龐大的商機。過去微波元件只會用在基地台回傳核心網路系統(Back-haul),但在5G時代,基地台與小型基地台之間的聯繫,甚至小型基地台與終端裝置之間的聯繫(Front-haul),也須透過微波/毫米波,因此市場對於微波/毫米波元件需求將爆發性成長。 因此,定錨研究團隊認為,電信業者大量鋪設小型基地台,最大受惠者並不是網通模組系統廠商,而是微波、毫米波元件廠商。 總結以上,定錨研究團隊維持先前在講座上與各位分享的內容,認為昇達科、啟碁、立積,將是網通產業5G及802.11ax時代來臨的趨勢下,最有可能受惠的三家射頻元件公司,同時我們也看好PA族群,包括全新、穩懋......等公司,受惠5G時代及VCSEL消費端應用帶來的成長性。 但根據3GPP技術規劃及各國政府電信釋照的進度,電信營運商最快要在2020年才會開始進行大規模商用化,然目前市場上5G概念股評價普遍偏高,已提前反映未來利多,投資人務必留意評價風險。

(詳全文)

2018-05-25